Retail ANDI es el Foro de Proveedores Retail, un encuentro organizado por la ANDI —Asociación Nacional de Empresarios de Colombia— a través de su Cámara de Proveedores y Canales de Distribución. En 2026 llegó a su undécima edición.
Durante su intervención en este escenario, Cristian Bäbler, presidente de D1, planteó una de las preguntas más relevantes para el futuro del hard discount en Colombia: ¿hasta dónde puede continuar creciendo una compañía que ya ha construido una presencia prácticamente nacional?
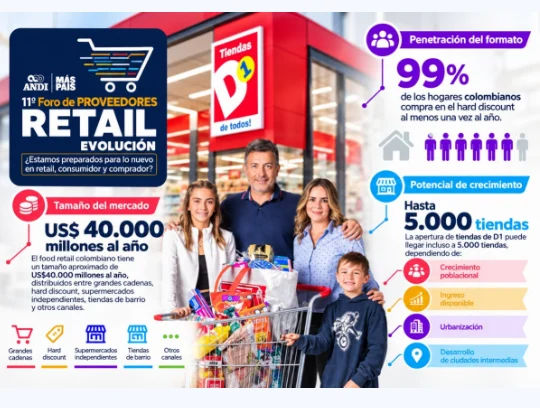
Durante la conversación surgieron escenarios que llevarían a D1 hacia una red de 3.500, 4.000 e incluso 5.000 tiendas. Para Bäbler, sin embargo, establecer hoy un techo definitivo resulta complejo, porque la capacidad de expansión dependerá no solo de nuevas aperturas, sino también de la evolución del consumo, el crecimiento de las ciudades y el tamaño que alcance el mercado colombiano durante los próximos años.
El presidente de D1 señaló que algunas estimaciones sitúan el food retail colombiano alrededor de los US$40.000 millones, distribuidos entre grandes cadenas, hard discount, supermercados independientes, tiendas de barrio y otros canales.
Esa fragmentación ayuda a explicar por qué todavía existe espacio para que los formatos organizados aumenten su participación.
Del 99% de penetración a una mayor participación en la canasta
Uno de los datos más relevantes presentados por Bäbler fue la penetración alcanzada por el hard discount: aproximadamente el 99% de los hogares colombianos compra en este formato al menos una vez al año.
Ese nivel de cobertura cambia la naturaleza del crecimiento. Cuando prácticamente todos los hogares ya conocen el formato, la oportunidad deja de estar principalmente en captar nuevos compradores y pasa a aumentar la frecuencia de visita y la proporción del gasto que cada familia realiza en este canal.
Para D1, esto significa que la siguiente etapa no dependerá únicamente de ampliar su red. También deberá conseguir que cada establecimiento gane peso dentro de las misiones de compra cotidianas, desde reposición hasta abastecimiento del hogar.
La discusión sobre si Colombia puede soportar 3.500, 4.000 o 5.000 tiendas está, por tanto, estrechamente vinculada a la evolución del mercado. El crecimiento poblacional, el ingreso disponible, la urbanización y el desarrollo de ciudades intermedias determinarán cuánto espacio adicional puede absorber la red.
Precio, proximidad y evolución del formato
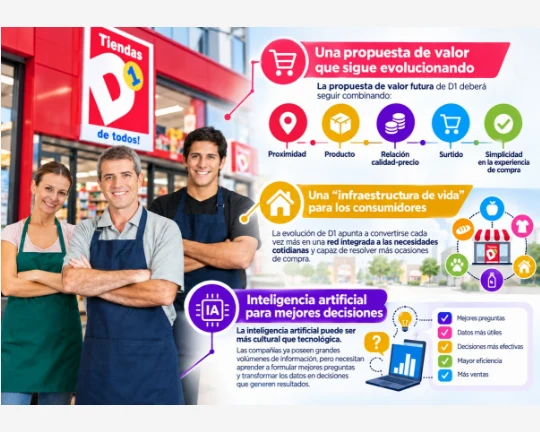
Para Babler, la propuesta de valor futura deberá seguir combinando proximidad, producto, relación calidad-precio, surtido y simplicidad en la experiencia de compra. El precio continúa siendo un factor central, pero por sí solo no garantiza una mayor participación en el gasto de los hogares.
La cercanía ha sido uno de los pilares del modelo D1. Una red extensa permite insertar las tiendas dentro de los recorridos habituales del consumidor y convertirlas en una alternativa frecuente para compras de menor tamaño y alta recurrencia.
Bäbler vinculó esta evolución con la posibilidad de que D1 se convierta cada vez más en una especie de “infraestructura de vida” para los consumidores: una red integrada a las necesidades cotidianas y capaz de resolver más ocasiones de compra.
Ese objetivo supone competir por participación dentro de un consumidor multicanal. Los hogares distribuyen su gasto entre tiendas de barrio, supermercados, grandes cadenas, hard discount y plataformas digitales, por lo que el crecimiento de D1 dependerá también de cuánto logre desplazar gasto desde otros formatos hacia su propia red.
La presión sobre los precios
Otro de los temas abordados fue la presión sobre los costos de los alimentos. Los proveedores enfrentan incrementos en materias primas, logística y otros componentes de su operación, mientras los retailers deben contener el impacto final sobre un comprador especialmente sensible al precio.
En ese contexto, la eficiencia operacional adquiere una importancia estratégica. Para D1, preservar su propuesta de valor implica encontrar ahorros en abastecimiento, logística, operación y procesos internos antes de trasladar completamente las presiones de costos al consumidor.
La relación entre retailer y proveedor se vuelve, entonces, un frente de productividad. Más que una negociación centrada exclusivamente en precio, el reto consiste en identificar conjuntamente eficiencias capaces de reducir costos a lo largo de la cadena.
Inteligencia artificial para vender más y operar mejor
La tecnología fue otro de los ejes de la intervención. Para Bäbler, el principal desafío de la inteligencia artificial puede ser más cultural que tecnológico: las compañías ya poseen grandes volúmenes de información, pero necesitan aprender a formular mejores preguntas y transformar los datos en decisiones.
En D1, una de las aplicaciones está en recursos humanos. La organización cuenta con alrededor de 20.000 colaboradores y puede recibir aproximadamente 20.000 postulaciones mensuales, lo que abre espacio para automatizar procesos de selección, clasificación y análisis de candidatos.
También existen oportunidades en la definición de surtidos, diseño de layouts, promociones, abastecimiento y negociación con proveedores, áreas donde el análisis de grandes volúmenes de información puede mejorar velocidad y precisión en la toma de decisiones.
Para Bäbler, el criterio para evaluar estas herramientas es concreto: la tecnología debe permitir vender más o trabajar mejor. Bajo esa lógica, la inteligencia artificial solo genera valor cuando se traduce en productividad, reducción de costos o mayores ingresos.
¿Dónde estará realmente el límite?
La siguiente etapa de D1 será diferente a la que permitió construir su actual presencia nacional. La compañía ya no parte de un mercado desconocido para el consumidor, sino de un formato con una penetración cercana al 99% de los hogares.
Por eso, el potencial de alcanzar 3.500, 4.000 o incluso 5.000 tiendas dependerá de dos variables que avanzarán en paralelo: cuánto pueda expandirse el mercado colombiano y cuánto logre D1 aumentar su participación dentro de ese mercado.
El número de establecimientos será apenas una parte de la ecuación. El verdadero crecimiento se medirá también en frecuencia de compra, productividad por tienda, participación en la canasta y capacidad para sostener una propuesta de precio competitivo a mayor escala.
Fuente: Mall & Retail.
Para ser uno de los profesionales mejor informado de la industria de centros comerciales y retail suscríbete en nuestro newspaper en gerencia@mallyretail.com

