El Mapa Nacional de Centros Comerciales 2026, realizado por Mall & Retail, tendrá uno de los cambios más importantes de los últimos años en la estructura de propietarios y operadores del país. La adquisición de ocho centros comerciales Gran Plaza por parte de Mallplaza no solo representa una transacción de $1,178 billones: modifica posiciones, concentra metros cuadrados bajo una misma plataforma y eleva la competencia entre los grandes jugadores del negocio inmobiliario comercial.
Más que una compra de activos, la operación confirma una tendencia que comienza a marcar una nueva etapa de la industria colombiana: la escala será importante, pero cada vez será más relevante cuánto venden, cuánto facturan y cuántas personas atraen esos metros cuadrados.
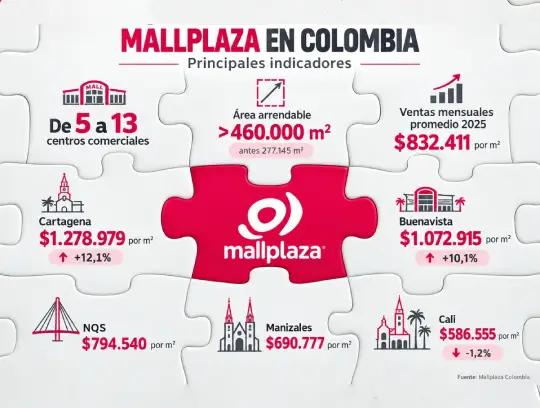
La Superintendencia de Industria y Comercio autorizó la adquisición de los ocho activos pertenecientes a Pactia, operación que fue cerrada el 1 de octubre de 2026. El portafolio adquirido suma cerca de 180.000 m² de GLA, recibió alrededor de 57 millones de visitantes durante 2025 y generó un NOI cercano a $111.000 millones. Con esta incorporación, Mallplaza pasa de cinco a trece centros comerciales en Colombia y supera los 460.000 m² de área arrendable, frente a los 277.145 m² que tenía anteriormente.
Este movimiento tendrá un efecto directo sobre el Mapa Nacional de Centros Comerciales 2026 de Mall & Retail, estudio que permite dimensionar la industria no solamente por número de activos, sino mediante variables como GLA, ingresos, productividad por m², tráfico, parqueaderos, administración, zonas comunes, mercadeo y otros indicadores operacionales.
La adquisición evidencia precisamente por qué la lectura del mercado debe ir más allá de contar centros comerciales: una misma operación puede modificar simultáneamente la concentración de superficie, la capacidad de negociación con retailers y el peso relativo de los principales operadores.
Con la transacción, Mallplaza se posiciona entre las mayores plataformas inmobiliarias comerciales del país. Como referencia, Grupo Éxito reportó al cierre de 2025 más de 807.600 m² de GLA dentro de su negocio inmobiliario total, de los cuales aproximadamente 582.000 m² corresponderían a Viva Malls. Frente a esta última cifra, Mallplaza queda aproximadamente 120.000 m² por debajo. La distancia se reduce de manera considerable y configura un escenario en el cual los grandes portafolios comienzan a tener una incidencia creciente sobre la expansión de marcas, la negociación comercial y la inversión en renovación de activos.
Sin embargo, el tamaño no explica por sí solo la calidad de un portafolio. Los datos suministrados por Gran Plaza a Mall & Retail a comienzos de 2026 y los reportes oficiales de Mallplaza permiten comparar por primera vez las condiciones con las que ambos grupos llegan a la integración.
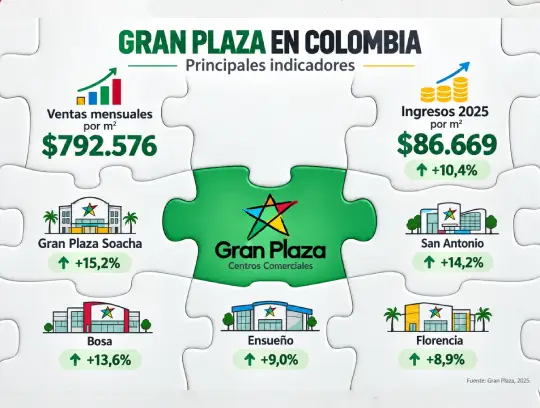
Durante 2025, Mallplaza Colombia alcanzó ventas mensuales promedio de $832.411 por m², frente a $792.576 por m² de Gran Plaza, una diferencia cercana al 5%. Pero el dato más interesante está en la velocidad: Gran Plaza incrementó su productividad 8,4%, mientras Mallplaza lo hizo 4,7%. Los chilenos adquieren, por tanto, un portafolio que todavía vende menos por metro cuadrado, pero que venía creciendo casi al doble de ritmo.
El comportamiento individual también muestra que no existe un portafolio homogéneo. Gran Plaza Soacha aumentó sus ventas por m² 15,2%; San Antonio, 14,2%; Bosa, 13,6%; Ensueño, 9,0%; y Florencia, 8,9%. Dentro de Mallplaza, Cartagena alcanzó $1.278.979 mensuales por m², con crecimiento de 12,1%, y Buenavista llegó a $1.072.915, con un avance de 10,1%. NQS registró $794.540; Manizales, $690.777; y Cali, $586.555, este último con una disminución de 1,2%.
Estas diferencias serán especialmente relevantes para el análisis del Mapa 2026. La pregunta ya no es únicamente cuántos metros incorpora Mallplaza, sino qué puede hacer con ellos. Si logra trasladar aprendizajes de activos altamente productivos como Cartagena y Buenavista hacia algunos Gran Plaza, existe un potencial importante de creación de valor. Pero replicar fórmulas comerciales de manera automática también tendría riesgos. Yopal, Pitalito, Florencia, Ipiales, Soledad, Soacha, Bosa y El Ensueño operan dentro de mercados con estructuras de consumo, competencia y poder adquisitivo diferentes.
El desafío será conseguir escala sin eliminar las particularidades que hicieron competitivos esos activos en sus respectivas regiones.
Otra variable que ayuda a entender la operación son los ingresos por metro cuadrado. Allí Gran Plaza llegaba incluso ligeramente por encima de Mallplaza. Durante 2025 alcanzó aproximadamente $86.669 mensuales por m², con crecimiento de 10,4%, mientras Mallplaza registró alrededor de $84.304, con aumento de 6,6%. La relación resulta interesante: los comerciantes de Mallplaza venden en promedio más por m², pero Gran Plaza obtenía ligeramente mayores ingresos inmobiliarios por metro. Ipiales alcanzaba $104.110 mensuales por m² y Bosa $101.031; en Mallplaza, Cartagena lideraba con $127.741.
Para Mall & Retail, esta relación entre ventas por m² e ingresos por m² será uno de los indicadores que debería observarse con mayor atención en los próximos años. Un operador puede elevar el ingreso inmobiliario, pero si este crece persistentemente por encima de las ventas de los comerciantes puede deteriorar su costo de ocupación. La integración será exitosa si Mallplaza logra capturar sinergias, aumentar productividad y mejorar ingresos sin trasladar una presión desproporcionada hacia las marcas.
El tráfico agrega otra dimensión. Los ocho Gran Plaza recibieron cerca de 57 millones de visitantes durante 2025, frente a 49,3 millones de los cinco Mallplaza colombianos. En conjunto, la nueva plataforma parte de una base superior a 106 millones de visitas anuales. Pero nuevamente el dato requiere interpretación: Gran Plaza tenía más visitantes y una venta por m² menor. Eso significa que una de las oportunidades podría estar en convertir una mayor proporción de ese tráfico en compras, aumentar la frecuencia y mejorar el gasto de los clientes.
Para los retailers también cambia el tablero. Una marca que negocie con Mallplaza podrá encontrar dentro de una misma plataforma 13 centros comerciales distribuidos entre Bogotá, Cali, Cartagena, Barranquilla, Manizales y varias ciudades intermedias. Esto puede facilitar estrategias de expansión multipunto y reducir barreras para que marcas nacionales e internacionales lleguen a mercados donde antes necesitaban negociar activo por activo. Al mismo tiempo, una mayor escala del operador aumenta el riesgo de uniformar excesivamente la mezcla comercial.
La ventaja de muchos centros regionales continúa estando en entender las necesidades particulares de su zona de influencia.
La lectura que deja el Mapa Nacional de Centros Comerciales 2026 de Mall & Retail va entonces mucho más allá de un nuevo ranking de operadores. Colombia entra en una etapa en la cual la industria comienza a consolidarse alrededor de plataformas con mayor escala, acceso a capital, información de clientes, capacidad tecnológica y poder de negociación con las marcas. Los metros cuadrados siguen siendo relevantes, pero empiezan a competir con variables mucho más sofisticadas: ventas por m², ingresos por m², conversión de tráfico, costo de ocupación, frecuencia de visita y productividad de cada activo.
Por eso, el resultado de la operación no debería medirse únicamente porque Mallplaza pasó de 277.145 m² a más de 460.000 m² de GLA. La prueba estará en lo que ocurra con esos metros a partir de ahora. Si consigue aumentar la productividad de los nuevos centros, preservar el crecimiento que Gran Plaza venía registrando y convertir más de 100 millones de visitas anuales en mayores ventas para sus comerciantes, la adquisición habrá creado una plataforma significativamente más competitiva.
Para Leopoldo Vargas Brand CEO de Mall & Retail “La gran conclusión que comienza a revelar el Mapa Nacional de Centros Comerciales 2026 es que la próxima competencia del sector no será simplemente por acumular centros comerciales. Será por lograr que cada metro cuadrado genere más ventas, más tráfico productivo, mejores ingresos y mayor valor para comerciantes, propietarios e inversionistas. Ese será uno de los indicadores que definirá quién realmente gana escala en la nueva geografía del negocio de centros comerciales en Colombia”.
Fuente: Mall & Retail.