El negocio de los cines en Colombia cerró 2025 con una señal que merece atención: los espectadores prácticamente no crecieron, pero los ingresos de varios de los principales operadores sí lo hicieron y a ritmos muy superiores al comportamiento de la taquilla.
Según el Mapa Nacional del Retail 2026 elaborado por Mall & Retail, seis de las principales compañías de exhibición cinematográfica sumaron ingresos operacionales por $1,276 billones, 27,4% más que los $1,001 billones registrados por esas mismas sociedades en 2024. Al mismo tiempo, el país recibió 49,55 millones de espectadores, apenas 0,15% menos que un año atrás. La industria colombiana no está creciendo por volumen de público; el movimiento está en la generación de valor y en una redistribución competitiva entre sus principales jugadores.
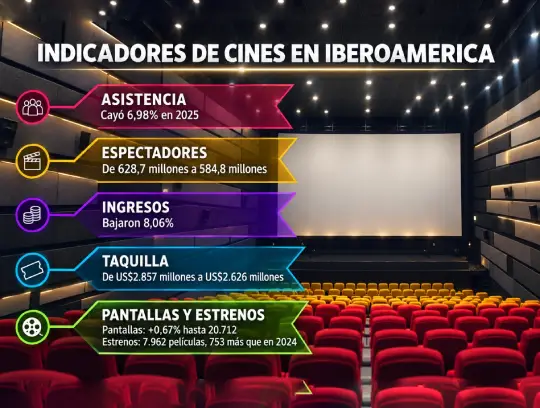
El dato colombiano adquiere mayor importancia cuando se observa lo ocurrido en Iberoamérica. Según el Panorama Audiovisual Iberoamericano de EGEDA y FIPCA, la asistencia a salas cayó 6,98% en 2025, al pasar de 628,7 millones a 584,8 millones de espectadores, mientras los ingresos disminuyeron 8,06%, desde US$2.857 millones hasta US$2.626 millones. Paradójicamente, el número de pantallas aumentó 0,67%, hasta 20.712, y se estrenaron 7.962 películas, 753 más que en 2024. La región terminó así con más infraestructura y más oferta, pero menos espectadores.
Colombia resistió mejor esa tendencia. Mientras Iberoamérica perdió cerca de 7% de sus asistentes, el mercado nacional pasó de 49,63 millones de espectadores en 2024 a 49,55 millones en 2025, una disminución de solo 76.000 personas. Sin embargo, estabilidad no significa recuperación. El máximo histórico colombiano continúa siendo 2019, cuando las salas recibieron 73,11 millones de espectadores. El volumen de 2025 equivale apenas al 67,8% de aquel nivel, lo que significa que todavía faltan alrededor de 23,6 millones de visitas anuales para regresar al punto previo a la pandemia.
También hay una señal en la oferta. Colombia estrenó 408 películas en 2025, frente a 396 en 2024, un crecimiento de 3%. El comportamiento replica, en menor escala, lo sucedido en Iberoamérica: aumentar títulos disponibles no necesariamente está generando más visitas. En el mercado regional, además, el cine estadounidense concentró 86% de los espectadores durante el período 2023-2025. La competencia por atraer público, por tanto, depende fuertemente de grandes producciones capaces de movilizar audiencias y de una industria que enfrenta simultáneamente otras alternativas de entretenimiento.
La taquilla colombiana permite entender mejor esta transformación. En 2025 alcanzó aproximadamente $631.222 millones, mientras que, medida a precios constantes con base diciembre de 2018, llegó a $414.541 millones, frente a $410.635 millones en 2024. Esto representa un crecimiento real cercano al 0,95%. Con 49,55 millones de espectadores, el valor nominal promedio implícito de la entrada se ubicó alrededor de $12.740. Es decir, el mercado consiguió preservar e incluso mejorar ligeramente el valor de la taquilla sin aumentar el número de visitantes.
De acuerdo con el Mapa Nacional del Retail 2026 de Mall & Retail, Cine Colombia continúa liderando ampliamente la categoría, con ingresos operacionales de $610.869 millones en 2025, aunque registró una disminución de 4,1% frente a los $637.312 millones de 2024. La compañía representa aproximadamente 47,9% de los ingresos de los seis operadores analizados, casi la mitad del mercado empresarial cubierto por esta muestra.
El segundo lugar corresponde a Cinemark, con ingresos por $281.647 millones y una participación cercana al 22,1%. La base financiera registra un crecimiento de 3,4% frente a 2024. La magnitud de esta variación exige cautela analítica: con una asistencia nacional prácticamente estable, un incremento de esta dimensión difícilmente puede atribuirse únicamente a una mayor venta de entradas. Cambios societarios, ampliación del perímetro reportado, nuevas operaciones u otros componentes de ingreso pueden estar influyendo y deben ser considerados antes de interpretarlo exclusivamente como crecimiento comercial.
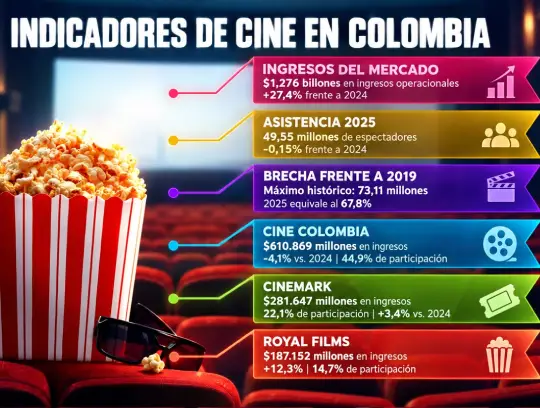
Royal Films ocupa la tercera posición con $187.152 millones, un crecimiento de 47%, y alcanza aproximadamente el 14,7% de los ingresos analizados. Su posición cobra especial relevancia por su presencia en mercados regionales y ciudades intermedias, donde buena parte de la expansión futura del entretenimiento puede encontrar espacios con menor saturación que las principales capitales.
Cinépolis, cuarto operador de la muestra, alcanzó $107.414 millones, con un crecimiento de 54,1% y una participación aproximada de 8,4%. Más atrás aparecen Procinal Medellín, con $66.670 millones, y Procinal Bogotá, con $22.337 millones. En conjunto, las dos operaciones de Procinal sumaron cerca de $89.006 millones. Cineland también fue identificado dentro del universo de operadores del Mapa, aunque no se dispone de información financiera comparable para incorporarlo al cálculo.
La concentración sigue siendo alta. Cine Colombia y Cinemark reúnen cerca del 70% de los ingresos de la muestra, mientras que al incorporar Royal Films los tres primeros jugadores concentran aproximadamente 84,6%. Sin embargo, la lectura de 2025 no es simplemente la de un mercado dominado por un líder: mientras Cine Colombia disminuyó sus ingresos, Cinemark, Royal Films y Cinépolis reportaron aumentos importantes. En un negocio donde el número total de espectadores permaneció prácticamente inmóvil, estos movimientos sugieren una redistribución del valor entre operadores.
Aquí es fundamental diferenciar las cifras. Los $631.222 millones de taquilla corresponden al valor de las entradas vendidas en las salas colombianas. Los $1,276 billones de ingresos operacionales identificados por Mall & Retail corresponden a las compañías analizadas y abarcan actividades adicionales a la boletería, entre ellas alimentos y bebidas, publicidad, alquileres y otros servicios. No son magnitudes directamente comparables. Precisamente esa diferencia demuestra que la economía actual de una sala de cine ya no puede entenderse exclusivamente desde la entrada que compra el espectador.
Para los centros comerciales, la conclusión tiene implicaciones importantes. El cine conserva su capacidad de generar tráfico durante fines de semana, noches, vacaciones y temporadas familiares, además de alimentar categorías complementarias como gastronomía y entretenimiento. Pero su desempeño debe comenzar a medirse con indicadores más amplios: asistentes por pantalla, gasto por visitante, productividad por m², participación de formatos especiales, consumo de alimentos y bebidas y capacidad de extender el tiempo de permanencia dentro del activo.
Colombia cerró 2025 mejor que el promedio iberoamericano en asistencia, pero sigue lejos de sus máximos históricos. Al mismo tiempo, los ingresos empresariales muestran movimientos muy superiores al crecimiento del público. Esa combinación señala el camino que está tomando la categoría: menos dependencia del crecimiento por volumen y mayor búsqueda de valor por cada visita.
El desafío hacia adelante será encontrar el equilibrio. Subir el gasto por espectador puede sostener los ingresos durante un tiempo, pero la verdadera expansión de largo plazo necesitará recuperar frecuencia. Con alrededor de 50 millones de visitas anuales frente a más de 73 millones en 2019, existe todavía un espacio considerable por recuperar. Para exhibidores, centros comerciales e inversionistas, la pregunta ya no es simplemente cuántas pantallas necesita Colombia, sino qué experiencia, programación y propuesta de valor lograrán que los colombianos vuelvan al cine más veces al año.
Fuente: Mall & Retail.