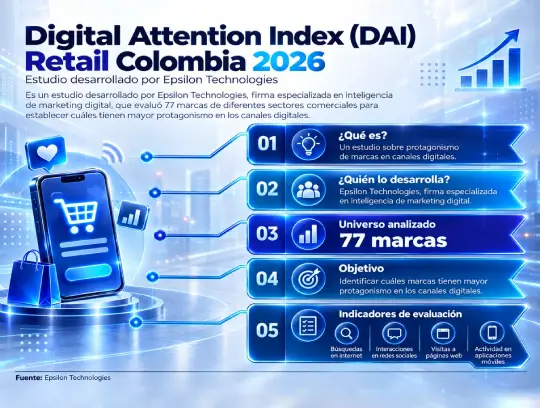
La competencia entre las principales marcas del retail colombiano está incorporando un nuevo indicador que permite identificar cuáles empresas consiguen captar mayor atención de los consumidores en internet. Se trata del Digital Attention Index (DAI) Retail Colombia 2026, un estudio desarrollado por Epsilon Technologies, firma especializada en inteligencia de marketing digital, que evaluó 77 marcas de diferentes sectores comerciales para establecer cuáles tienen mayor protagonismo en los canales digitales.
El estudio analizó el periodo comprendido entre enero y abril de 2026, durante el cual las marcas evaluadas generaron 3.061 millones de puntos de contacto digitales, conocidos como Consumer Digital Touch Points (CDTP), lo que representa un crecimiento del 8,23 % frente al mismo periodo de 2025. Esta cifra evidencia la importancia que han adquirido los canales digitales en la relación entre empresas y consumidores.
El Digital Attention Index busca determinar qué proporción de la atención digital consigue cada marca frente a sus competidores. Su utilidad consiste en integrar indicadores que tradicionalmente se analizaban por separado, como las búsquedas en internet, las interacciones en redes sociales, las visitas a páginas web y la actividad en aplicaciones móviles. De esta manera, las empresas pueden evaluar su posicionamiento digital, identificar oportunidades comerciales y comparar su desempeño con otras organizaciones.
¿Cómo se establece el ranking?
La metodología desarrollada por Epsilon Technologies utiliza su plataforma Icarus Analytics, que integra información de ocho ecosistemas digitales: búsquedas en internet, redes sociales, conversaciones digitales, tráfico web y aplicaciones, influenciadores, comercio electrónico, relaciones públicas y publicidad pagada.
A partir de estos componentes se construye un indicador de atención digital que permite establecer la participación de cada marca dentro del universo analizado. Es importante aclarar que los porcentajes corresponden a cuotas de atención y no representan participación en ventas, número de compradores o rentabilidad. La información pública sobre la metodología tampoco permite conocer las ponderaciones específicas de todos los indicadores.
KFC lidera el ranking y supera a los gigantes del comercio electrónico
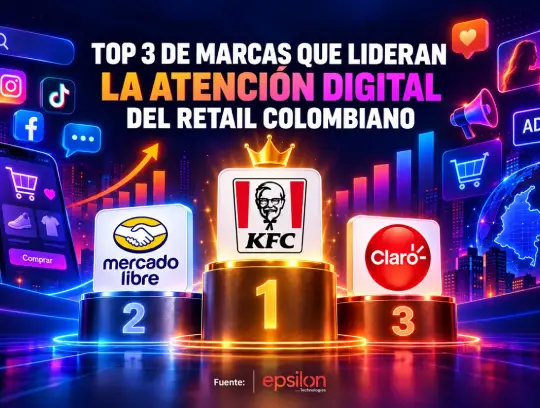
La principal sorpresa del estudio es KFC Colombia, que alcanzó el primer lugar con una participación del 9,53 %, después de ascender 21 posiciones frente al año anterior. Su resultado refleja la capacidad de una cadena de restaurantes para competir digitalmente con empresas de mayor tamaño comercial. La marca combina promociones, lanzamientos de productos, contenidos en redes sociales y herramientas como cupones digitales que incentivan las visitas a sus establecimientos. Estas acciones ayudan a explicar su estrategia, aunque el estudio no identifica cuánto aporta cada una a su posición.
El segundo lugar corresponde a Mercado Libre, con el 8,92 %, una posición consistente con su modelo basado en la interacción permanente entre compradores y vendedores. Su plataforma integra búsquedas, recomendaciones, promociones, publicidad y medios de pago. A diferencia de otros retailers, buena parte de su relación con los consumidores ocurre directamente durante el proceso de compra, lo que favorece la generación continua de contactos digitales.
En tercer y cuarto lugar aparecen Tienda Claro, con el 6,53 %, y Tigo Colombia, con el 5,24 %. Su presencia refleja la importancia de las telecomunicaciones dentro del comercio digital. La consulta de planes, adquisición de equipos, contratación de servicios y atención al cliente generan interacciones recurrentes. Estas compañías cuentan además con la ventaja de mantener relaciones permanentes con sus usuarios, algo que favorece la frecuencia de contacto.
Homecenter ocupa la quinta posición con el 4,99 %. La compañía ha desarrollado una propuesta que combina comercio electrónico, contenidos relacionados con proyectos para el hogar y herramientas digitales de compra. Su aplicación incorpora funcionalidades como cotizaciones, seguimiento de pedidos y retiro en tienda. Esta estrategia permite acompañar al consumidor desde la búsqueda de información hasta la adquisición del producto, conectando los canales digitales con su extensa operación física.
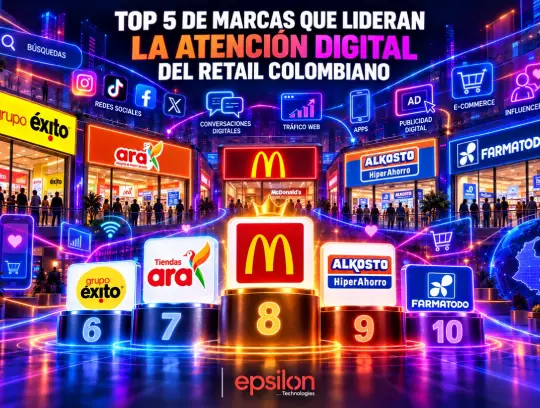
El Grupo Éxito aparece en sexto lugar con el 4,88 %, consolidándose como uno de los supermercados con mayor atención digital del país. Su estrategia combina el reconocimiento de sus marcas comerciales con plataformas de comercio electrónico, aplicaciones, programas de fidelización y campañas promocionales. La integración de estos canales facilita la interacción con consumidores que alternan sus compras entre establecimientos físicos y digitales.
Tiendas Ara alcanza la séptima posición con el 3,77 %, un resultado relevante para una cadena de descuento cuya propuesta comercial se concentra en precios competitivos, cercanía y productos de consumo cotidiano. Su comunicación digital se apoya en promociones, novedades del surtido y oportunidades de ahorro. El crecimiento de su red comercial también aumenta las posibilidades de conexión entre sus campañas y los consumidores de diferentes regiones.
McDonalds ocupa el octavo lugar con el 3,56 %. La multinacional ha desarrollado una estrategia que combina campañas de productos, promociones, aplicaciones móviles y canales de domicilios. Su comunicación aprovecha el reconocimiento de la marca y contenidos dirigidos especialmente a consumidores jóvenes. La presencia de McDonalds y KFC entre los diez primeros lugares demuestra la capacidad de los restaurantes de generar conversaciones digitales alrededor de productos de consumo frecuente.
Alkosto aparece en noveno lugar con el 3,52 %. Su estrategia digital gira alrededor de precios, promociones y eventos comerciales, particularmente en tecnología, electrodomésticos y productos para el hogar. La compañía aprovecha las búsquedas previas a la compra, especialmente cuando los consumidores comparan características, precios y alternativas de financiación. Su plataforma digital complementa la operación de los establecimientos físicos.
Farmatodo cierra el Top 10 con el 3,28 %. La cadena combina establecimientos físicos con comercio electrónico, domicilios y una aplicación que facilita el acceso a productos de salud, belleza y cuidado personal. La recurrencia de estas categorías constituye una oportunidad para mantener relaciones comerciales frecuentes y fortalecer la conveniencia como elemento diferenciador.
En conjunto, las diez primeras marcas concentran el 54,22 % de la atención digital medida por Epsilon Technologies. Un resultado interesante es que KFC y McDonalds suman el 13,09 %, mientras que Grupo Éxito y Ara representan conjuntamente el 8,65 %. Esto muestra cómo compañías de diferentes categorías y tamaños compiten por la atención de un mismo consumidor.
¿Cómo pueden aprovechar los centros comerciales esta información?
Para los centros comerciales, el Digital Attention Index representa una oportunidad para incorporar nuevas variables a sus estrategias comerciales y de mercadeo. Tradicionalmente, su desempeño se ha evaluado mediante indicadores como ventas, tráfico, ocupación y productividad por metro cuadrado.
La atención digital introduce una dimensión adicional para comprender qué marcas despiertan mayor interés entre los consumidores antes de que estos visiten los establecimientos.
Una primera aplicación está relacionada con la mezcla comercial. Las marcas con mayor capacidad de generar atención digital pueden contribuir al posicionamiento del centro comercial, especialmente cuando sus campañas se conectan con actividades, lanzamientos y experiencias presenciales. Sin embargo, esta información debe complementarse con ventas, frecuencia de visita y capacidad de atracción de clientes para evaluar su verdadero aporte comercial.
Una segunda oportunidad consiste en desarrollar campañas conjuntas con los principales arrendatarios. Los centros comerciales pueden aprovechar las comunidades digitales de restaurantes, supermercados y marcas de tecnología para promover lanzamientos, actividades y promociones que incentiven visitas. Posteriormente, pueden contrastar el alcance de estas campañas con los cambios registrados en el tráfico físico y las ventas.
También existe la posibilidad de construir indicadores propios de atención digital, mediante el seguimiento de búsquedas relacionadas con el centro comercial, visitas a sus plataformas, interacciones en redes sociales y resultados de campañas publicitarias. Su comparación con las cifras comerciales permitiría identificar cuáles iniciativas generan mayor interés y cuáles contribuyen efectivamente al desempeño del establecimiento.
Para Mall & Retail, el principal aporte de este estudio consiste en ampliar las herramientas disponibles para analizar la competitividad de la industria. Una marca puede registrar una elevada atención digital sin ocupar necesariamente las primeras posiciones en ventas, productividad o participación de mercado. Por esta razón, el verdadero valor del indicador aparece cuando se combina con información comercial.
El desafío para los retailers y operadores de centros comerciales será avanzar hacia la medición de la conversión de la atención digital en resultados económicos. Conocer cuáles marcas generan mayor interés constituye un primer paso; establecer cuántas interacciones se traducen en visitas, compras y fidelización permitirá determinar el impacto real de sus estrategias digitales y mejorar la productividad comercial.
Fuente: Mall & Retail