Mercadona se ha consolidado como una de las cadenas de supermercados más eficientes del mundo, destacándose frente a grandes marcas internacionales como Walmart, Costco, Tesco y Carrefour. Su ventaja competitiva proviene principalmente del control de los costos operativos y de su elevada productividad comercial.
Entre los factores que explican estos resultados destacan el control de los gastos operativos, equivalentes al 17,8% de las ventas; la optimización logística; la simplificación de procesos; el desarrollo de marcas propias y la incorporación de tiendas ecoeficientes que pueden reducir hasta un 40% el consumo energético.
Mall & Retail busca comparar la productividad de los grandes operadores del retail alimentario mundial con la de los referentes colombianos. En esta oportunidad, el análisis se concentra en D1, el principal jugador del comercio alimentario nacional por su extensa red de establecimientos y su participación en el mercado.
Los orígenes de un referente mundial
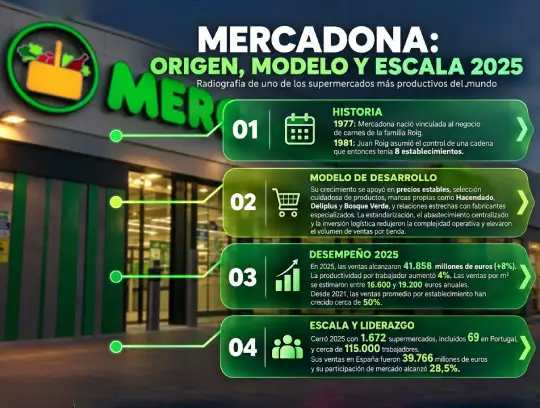
La historia de Mercadona comenzó en 1977, vinculada al negocio de carnes de la familia Roig, y tomó un rumbo decisivo en 1981, cuando Juan Roig asumió el control de una cadena que entonces tenía ocho establecimientos.
Su desarrollo se apoyó en precios estables, una selección cuidadosa de productos, marcas propias como Hacendado, Deliplus y Bosque Verde, y relaciones estrechas con fabricantes especializados. La estandarización de tiendas, el abastecimiento centralizado y la inversión logística redujeron la complejidad operativa y permitieron concentrar grandes volúmenes de ventas en cada establecimiento.
En 2025, sus ventas alcanzaron los 41.858 millones de euros, con un crecimiento del 8%, mientras que la productividad por trabajador aumentó un 4%. Sus ventas por m2 se situaron, según estimaciones del sector, entre 16.600 y 19.200 euros anuales. Desde 2021, las ventas promedio por establecimiento han aumentado cerca del 50%, gracias a la modernización de las tiendas existentes y a una operación más eficiente.
Terminó el año con 1.672 supermercados, de los cuales 69 estaban ubicados en Portugal, y aproximadamente 115.000 trabajadores. Sus ventas en España alcanzaron los 39.766 millones de euros y su participación en el mercado español llegó al 28,5%.
Al dividir las ventas consolidadas entre el número de establecimientos al cierre del ejercicio, cada supermercado representa aproximadamente 25 millones de euros anuales. Sus locales suelen tener entre 1.500 y 1.800 m² de superficie comercial. Si se toma como referencia un promedio de 1.600 m² por establecimiento, las ventas se aproximarían a 15.600 euros por metro cuadrado al año.
España ofrece un mercado con mayor capacidad de consumo
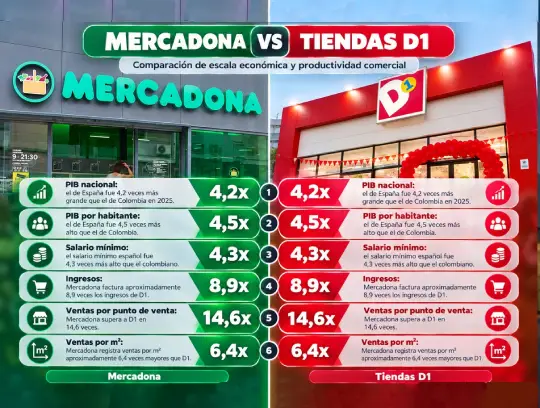
Antes de comparar la productividad de D1, resulta indispensable reconocer las diferencias económicas entre ambos países. En 2025, el PIB de España fue de aproximadamente US$1,91 billones, frente a US$457.410 millones de Colombia, una relación de 4,2 veces. El PIB por habitante alcanzó unos US$38.627 en España y US$8.562 en Colombia, es decir, 4,5 veces más.
También existe una diferencia salarial considerable. Para mantener el mismo año del análisis empresarial, el salario mínimo español de 2025 fue de 1.184 euros mensuales en 14 pagas, equivalentes a 16.576 euros anuales. En Colombia alcanzó $1.423.500 mensuales, equivalentes a $17,08 millones anuales, sin incluir el auxilio de transporte ni las prestaciones sociales.
El mayor ingreso nominal de los españoles favorece un consumo de mayor valor, pero también implica mayores costos laborales, inmobiliarios y de otros servicios. Conviene distinguir entre ingreso por habitante y poder adquisitivo: una comparación definitiva exigiría ajustar los precios y las canastas de consumo mediante la paridad de poder adquisitivo. Mercadona opera, además, parte de su negocio en Portugal, por lo que su facturación consolidada no corresponde exclusivamente al mercado español.
Mercadona en pesos colombianos: una escala extraordinaria
Con una tasa de cambio de cierre de $4.575 por euro, los 41.858 millones de euros facturados por Mercadona en 2025 equivalen a cerca de $191,5 billones colombianos. De ese monto, aproximadamente $181,9 billones corresponden a España y $9,6 billones a Portugal. Su utilidad neta consolidada representaría alrededor de $7,9 billones.
Su volumen comercial se apoya en la capacidad de convertir cada supermercado en un lugar de compra recurrente para los hogares. El surtido seleccionado impulsa la rotación y reduce inventarios; las marcas propias permiten definir especificaciones y controlar costos, mientras que la integración con proveedores y operadores logísticos facilita el abastecimiento de toda la red.
D1: cobertura nacional, volumen y una rentabilidad menor
D1 construyó en Colombia un modelo de descuento duro que prioriza la cercanía, los precios bajos y una oferta compacta. En 2025 contó con 2.744 tiendas en más de 500 municipios y una penetración superior al 99% de los hogares, según Valorem. Con aproximadamente 1.183 referencias y una elevada participación de marcas propias, su capacidad competitiva proviene de simplificar la operación y mantener una relación cercana con el consumidor.
Sus ingresos operacionales de 2025 alcanzaron $21,56 billones, con un crecimiento del 11,1%. La utilidad neta llegó a $418.933 millones, equivalente a un margen cercano al 1,9%, mientras que su margen EBITDA calculado fue del 6,4%.
La facturación dividida entre el número de establecimientos al cierre del año arroja un promedio de $7.860 millones anuales por tienda. Estos resultados revelan dos fortalezas: una cobertura geográfica muy superior a la de cualquier cadena individual de supermercados en Colombia y un modelo capaz de generar ganancias mediante una oferta de productos de bajo precio.
Sin embargo, también muestran limitaciones importantes: menor gasto nominal por hogar, compras de menor valor, establecimientos pequeños y una estrategia comercial que ofrece menos posibilidades de aumentar los precios sin comprometer su propuesta de ahorro.
La brecha de productividad
Mercadona factura aproximadamente 8,9 veces los ingresos de D1, una vez convertidas sus ventas a pesos colombianos con la tasa de cambio de referencia. Sin embargo, cuenta con menos establecimientos: su promedio por supermercado ronda los $114.500 millones anuales, frente a $7.860 millones de D1, una relación de 14,6 veces.
Las 2.744 tiendas D1 se estima que tienen 1,92 millones de m² y facturaría alrededor de $11,2 millones por metro cuadrado al año.
Bajo el supuesto de 1.600 m² por establecimiento de Mercadona, su productividad estimada sería de $71,4 millones por metro cuadrado, aproximadamente 6,4 veces la de D1.
Las limitaciones de D1 van más allá de la superficie de sus establecimientos. Colombia presenta un menor ingreso por habitante, una elevada sensibilidad al precio y mayores desafíos asociados con la dispersión territorial y el abastecimiento. La expansión hacia municipios pequeños amplía su cobertura, pero puede reducir las ventas promedio por establecimiento.
La comparación confirma que Mercadona reúne escala, profundidad de compra y sofisticación logística en un mercado con mayor capacidad nominal de consumo. D1, por su parte, ha desarrollado un modelo adaptado al bolsillo colombiano y ha conseguido una expansión comercial sobresaliente.
Para Mall & Retail, la principal enseñanza es que el liderazgo por número de tiendas no equivale necesariamente al liderazgo en productividad. Mercadona demuestra el valor de concentrar ventas mediante una operación integrada, mientras D1 evidencia la importancia de construir cobertura y accesibilidad en un mercado de menores ingresos.
El desafío de D1 consiste en incrementar las ventas por metro cuadrado, mejorar la productividad de sus establecimientos existentes y fortalecer sus márgenes operativos, manteniendo su posicionamiento de precios bajos.
Medir las ventas de las tiendas maduras, la rotación de inventarios y la rentabilidad por establecimiento será fundamental para orientar sus futuras inversiones y determinar hasta dónde puede acercarse a los niveles de productividad de los grandes referentes internacionales.
Fuente: Mall & Retail.