Mall & Retail revela las grandes diferencias de rentabilidad entre las 400 empresas del Mapa Nacional del Retail 2026: mientras algunas marcas convierten más del 8 % de sus ventas en ganancias, otras lideran sus categorías con márgenes mínimos o pérdidas.
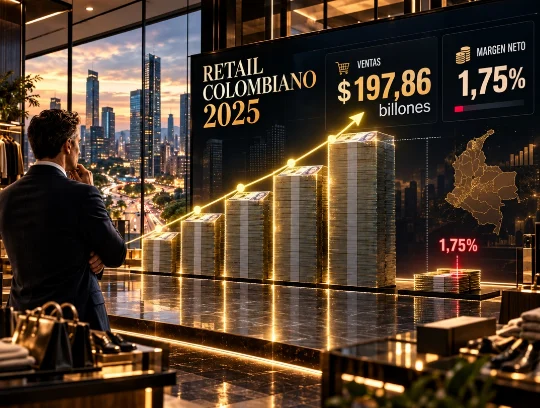
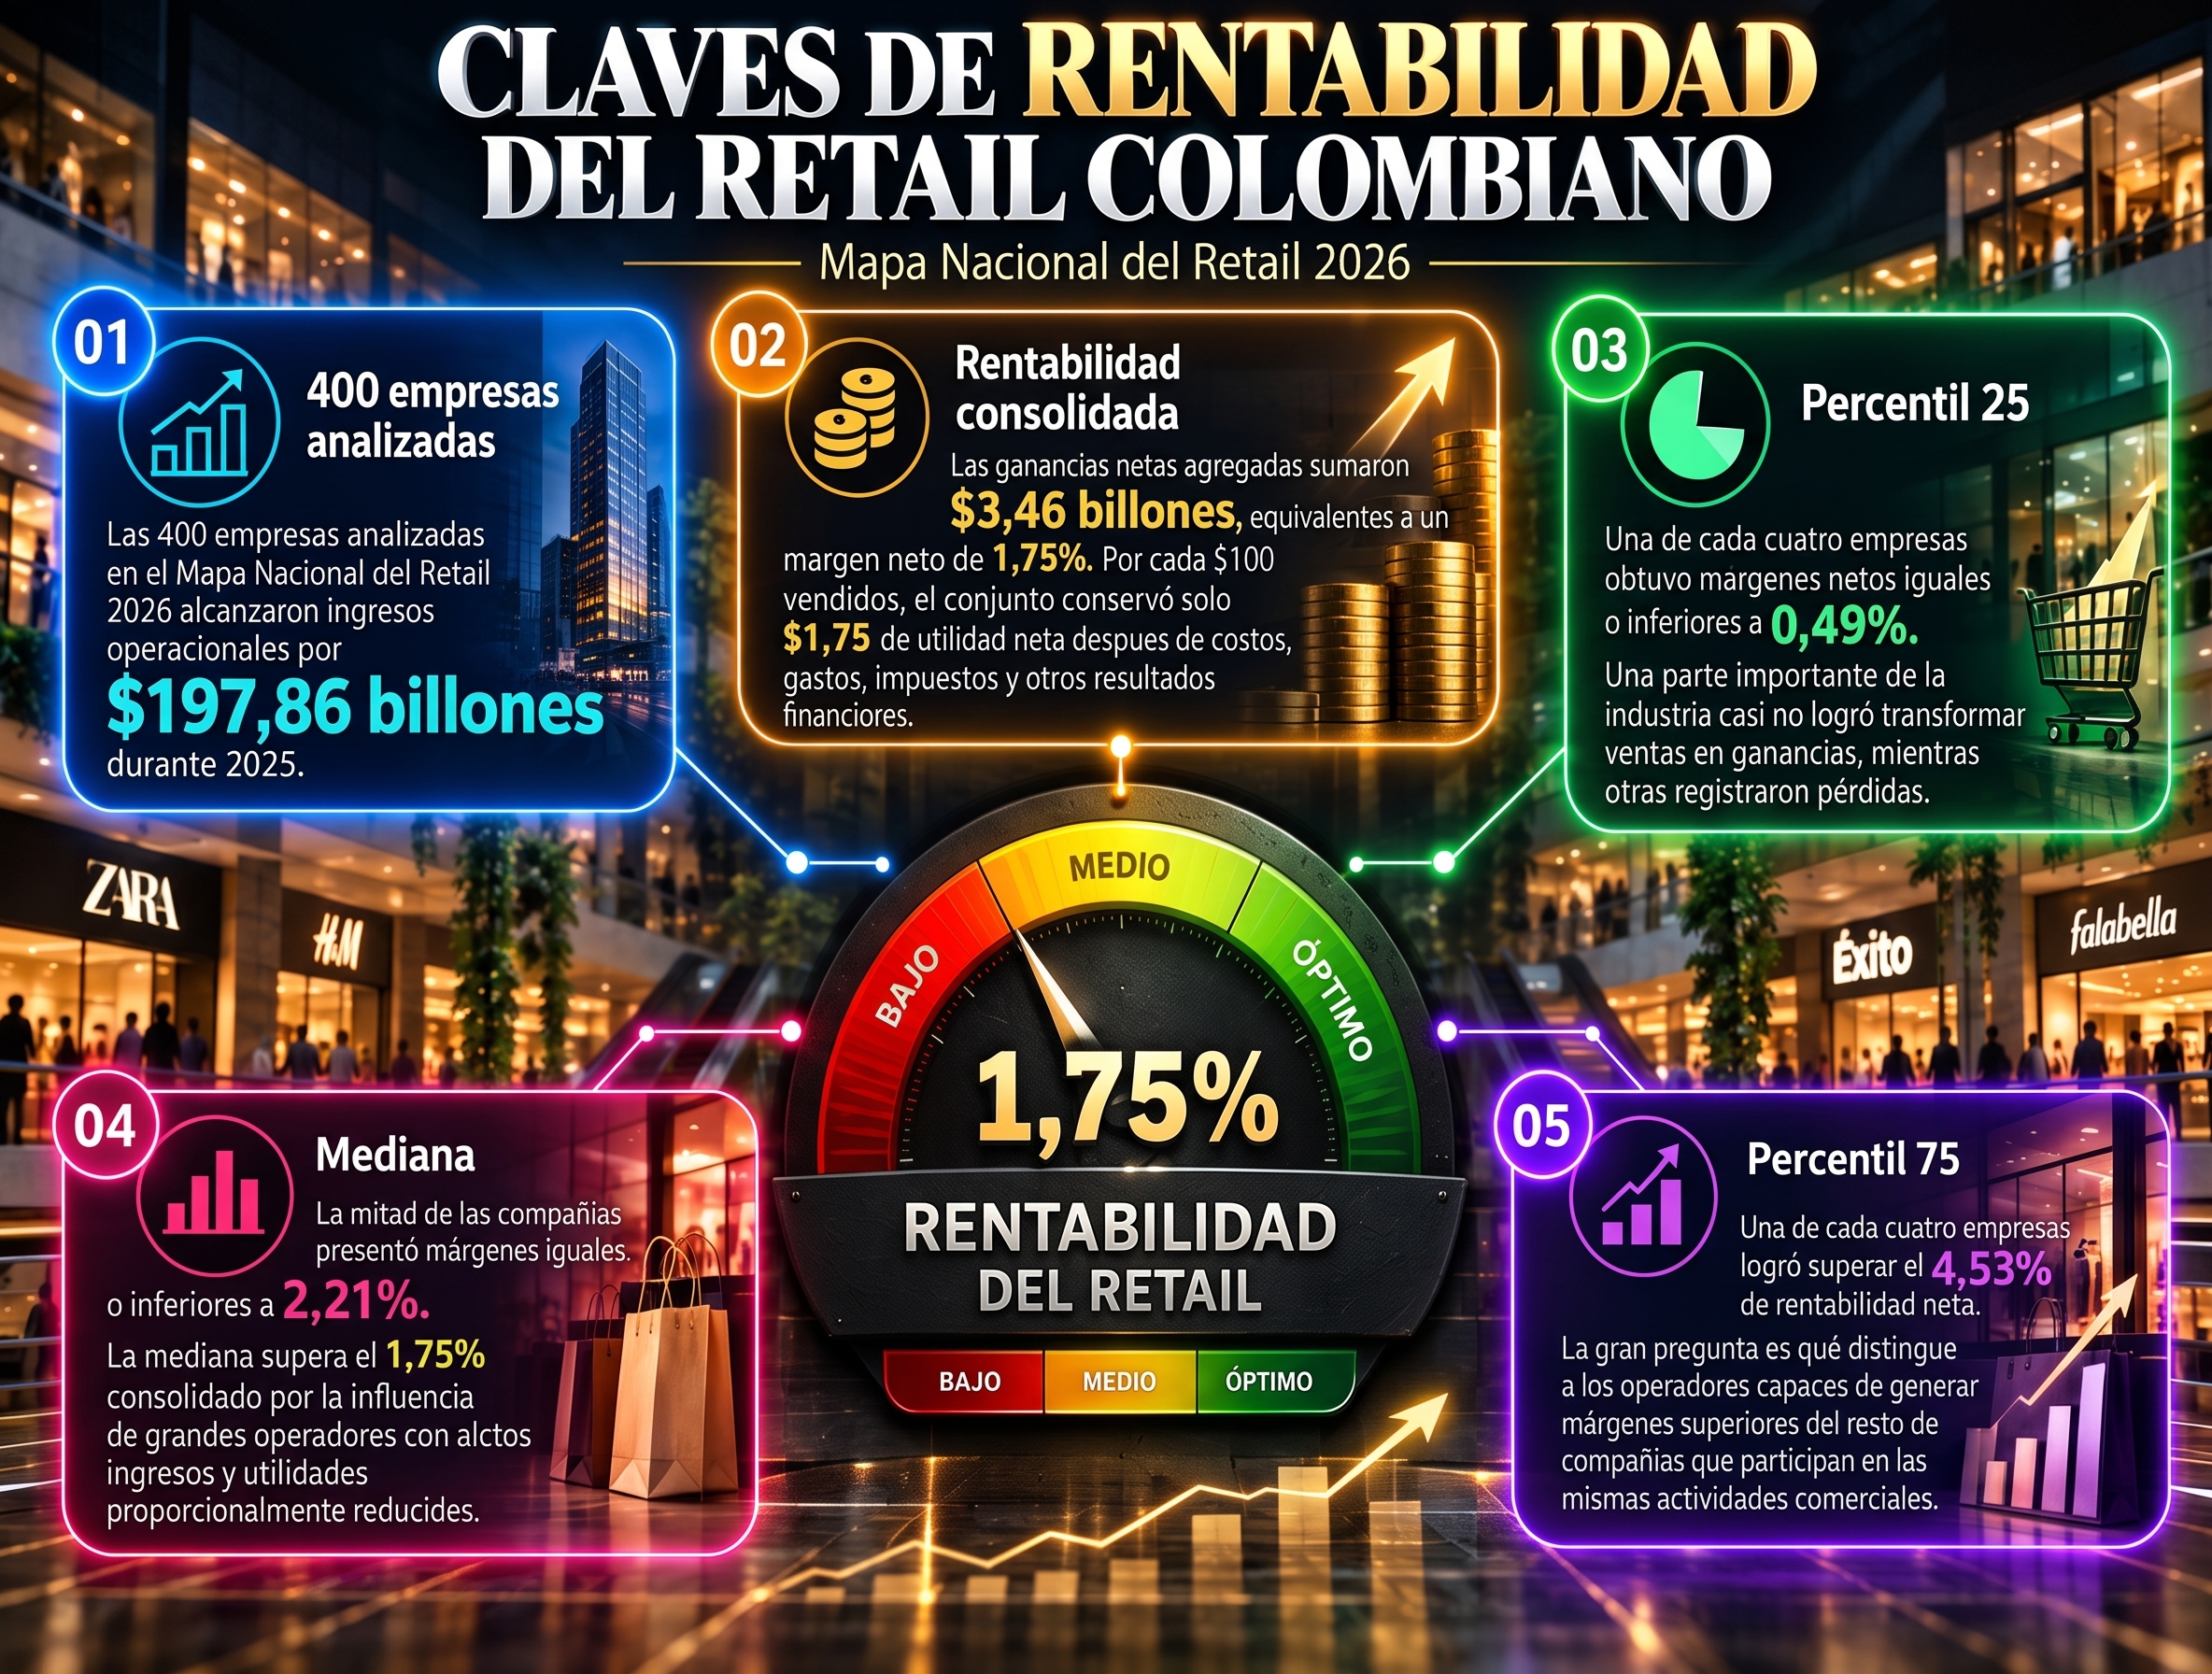
Las 400 empresas y registros comerciales analizados por Mall & Retail en el Mapa Nacional del Retail 2026 alcanzaron ingresos operacionales por $197,86 billones durante 2025. Sin embargo, sus ganancias netas agregadas, una vez descontadas las pérdidas de las compañías que terminaron el ejercicio en números rojos, ascendieron a $3,46 billones, equivalentes a un margen neto de rentabilidad del 1,75 %.
Esto significa que, por cada $100 vendidos, el conjunto de empresas conservó únicamente $1,75 como utilidad neta después de costos, gastos, impuestos y demás resultados financieros.
El indicador, calculado dividiendo las ganancias netas entre los ingresos operacionales, ofrece una lectura distinta de los tradicionales rankings de ventas. Mientras estos últimos permiten identificar las marcas de mayor tamaño, el margen neto revela qué proporción de sus ingresos logran convertir en beneficios.
Los resultados muestran que liderar el mercado por ingresos no necesariamente significa liderar en rentabilidad, una conclusión relevante para empresarios, inversionistas, retailers y administradores de centros comerciales.
SOLO UNA DE CADA CUATRO EMPRESAS GANA MÁS DE $4,53 POR CADA $100 VENDIDOS
La rentabilidad del retail colombiano presenta diferencias importantes entre compañías. Una de cada cuatro empresas obtuvo márgenes netos iguales o inferiores al 0,49 %, lo que significa que una parte considerable de la industria prácticamente no consiguió transformar sus ventas en ganancias, mientras otras empresas registraron pérdidas.
La mitad de las compañías presentó márgenes iguales o inferiores al 2,21 %. Esta cifra corresponde a la mediana de la muestra y supera el margen consolidado del 1,75 %, evidenciando la influencia de grandes operadores que concentran elevados volúmenes de ingresos, pero generan utilidades proporcionalmente reducidas.
En el extremo superior, solamente una de cada cuatro empresas logró superar el 4,53 % de rentabilidad neta. Esta diferencia plantea una pregunta fundamental: ¿qué distingue a los operadores capaces de generar márgenes superiores del resto de compañías que participan en las mismas actividades comerciales?
Aunque los percentiles 25, 50 y 75 permiten identificar estas diferencias, no explican por sí solos sus causas. Para comprenderlas es necesario examinar las categorías, los modelos comerciales y la estructura financiera de sus principales protagonistas.
ENTRETENIMIENTO LIDERA LA RENTABILIDAD; SUPERMERCADOS, PESE A SUS VENTAS, OCUPA EL ÚLTIMO LUGAR
El análisis de las siete macrocategorías confirma que el tamaño del negocio no determina necesariamente su rentabilidad.
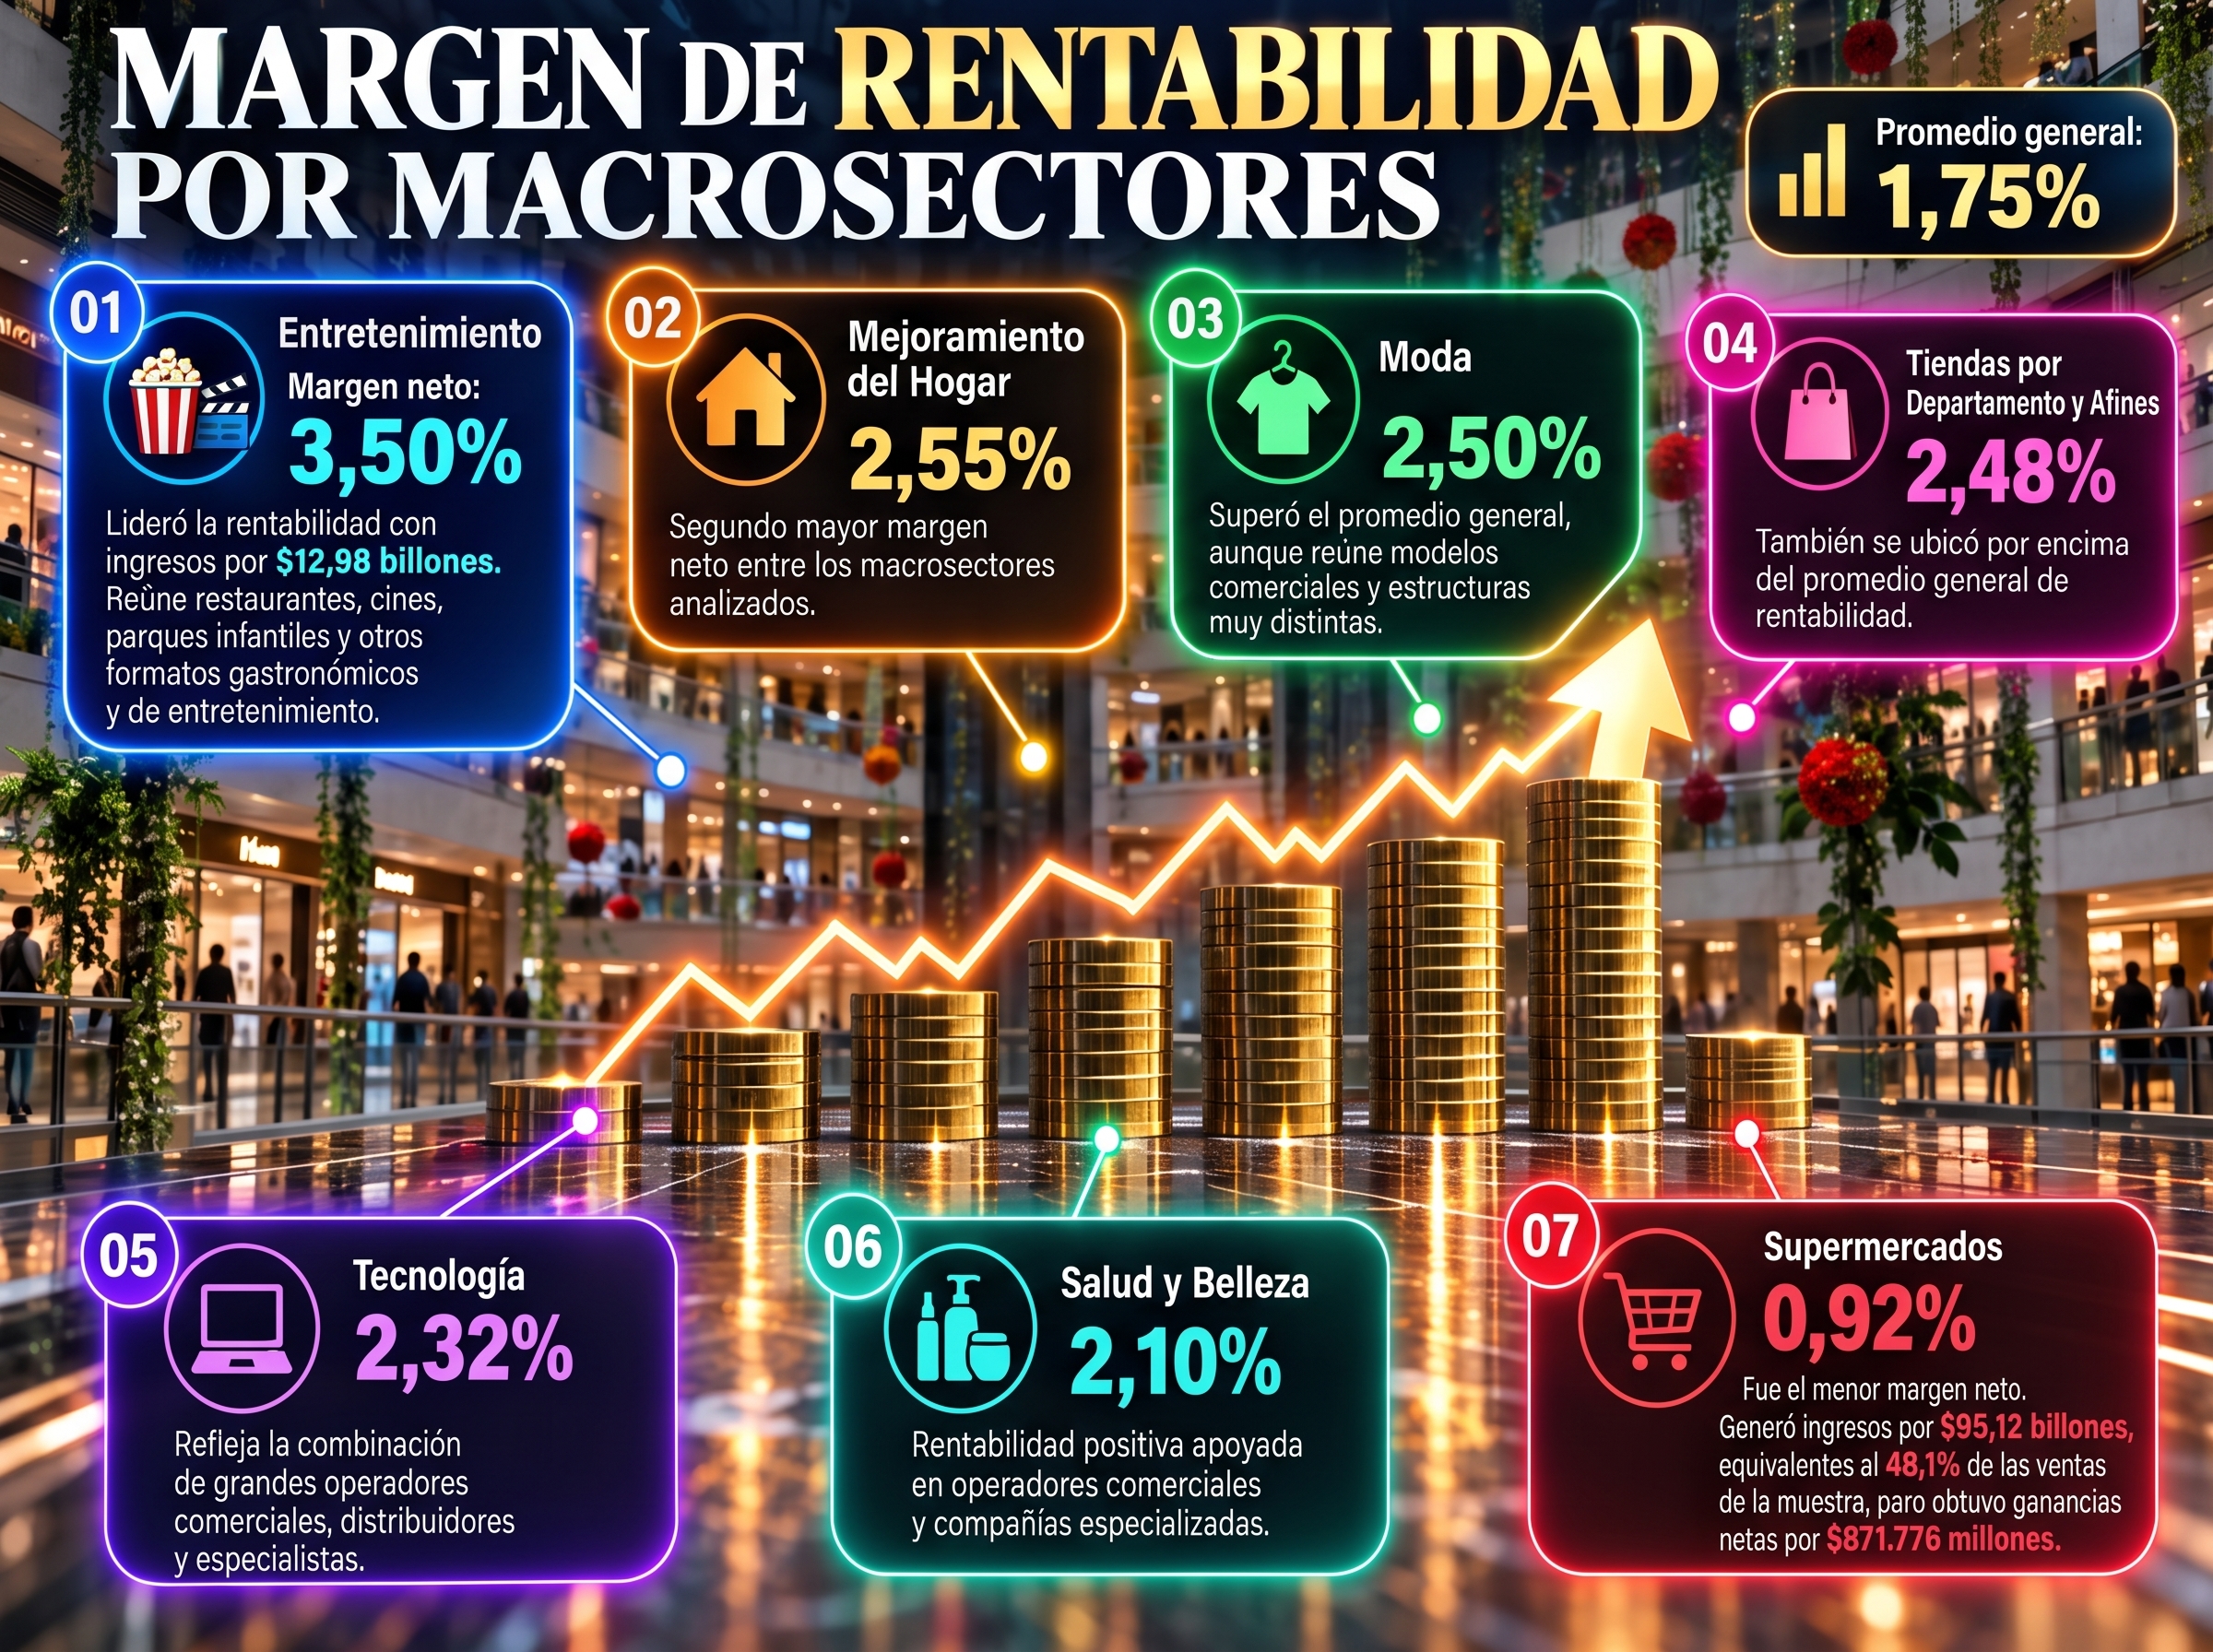
Entretenimiento registró el mayor margen neto, con 3,50 %, sobre ingresos conjuntos por $12,98 billones. Este grupo reúne restaurantes, cines, parques infantiles y otros formatos gastronómicos y de entretenimiento, actividades con resultados financieros muy diferentes entre sus participantes.
En segundo lugar apareció Mejoramiento del Hogar, con un margen del 2,55 %, seguido por Moda, con 2,50 %, y Tiendas por Departamento y Afines, con 2,48 %. Estas categorías superaron el promedio general, aunque incluyen empresas con estrategias comerciales, costos y estructuras societarias muy distintas.
Tecnología alcanzó un margen del 2,32 %, mientras Salud y Belleza obtuvo una rentabilidad del 2,10 %. En ambos casos, los resultados agregados reflejan la combinación de grandes operadores comerciales, distribuidores y compañías especializadas.
El contraste más significativo se encuentra en Supermercados, que generó ingresos por $95,12 billones, equivalentes al 48,1 % de las ventas de toda la muestra, pero obtuvo ganancias netas por $871.776 millones. Su margen fue de apenas 0,92 %, el menor entre las siete macrocategorías.
Este resultado explica buena parte de la baja rentabilidad consolidada del retail. Prácticamente la mitad de los ingresos del estudio proviene de supermercados, una actividad caracterizada por elevados volúmenes comerciales y márgenes netos estrechos.
En consecuencia, comparar directamente la rentabilidad de un supermercado con la de una compañía de moda, cosméticos o entretenimiento puede resultar engañoso. Cada modelo de negocio debe analizarse considerando su escala, rotación de inventarios, estructura de costos e intensidad de capital.
LAS MARCAS LÍDERES DEMUESTRAN QUE VENDER MÁS NO GARANTIZA GANAR MÁS
Una de las principales contribuciones del Mapa Nacional del Retail consiste en comparar la rentabilidad neta de las empresas con mayores ingresos en cada una de las 23 categorías comerciales.
En Supermercados, Tiendas D1 encabezó la facturación con $21,61 billones y registró un margen neto del 1,94 %, superior al promedio de su macrocategoría. En Tiendas por Departamento, Homecenter alcanzó una rentabilidad del 4,98 %, mientras Oxxo, líder en ingresos de Tiendas de Especialidad, presentó un margen negativo del 11,52 %.
Estas diferencias muestran que el liderazgo comercial puede coexistir con realidades financieras completamente distintas.
En Tecnología, Samsung obtuvo un margen neto del 1,68 %, mientras Haceb, líder de Electrodomésticos, alcanzó el 4,52 %. En Mejoramiento del Hogar, Madecentro consiguió una rentabilidad del 4,81 %, con ganancias netas por $46.371 millones.
Los resultados indican que, incluso entre categorías relacionadas con productos durables para el hogar, existen diferencias considerables en la proporción de ventas que termina convertida en utilidades.
En Moda Textil Adulta, Comodín (Grupo Uribe). registró un margen del 2,12 %, mientras Adidas, líder de Moda Deportiva, alcanzó el 2,52 %. En Ropa Interior, el consolidado de Leonisa obtuvo apenas el 0,46 %, frente al 3,25 % de MIC en Moda Infantil y el 3,48 % de Vélez en Marroquinería y Afines.
El caso más llamativo dentro de este grupo corresponde a Bata, líder en ingresos de Calzado, que presentó un margen negativo del 1,35 %. Su resultado evidencia que disponer de una posición destacada en ventas no garantiza cerrar el ejercicio con utilidades.
En Salud y Belleza también aparecen diferencias relevantes. Ésika, LBel y Cyzone, marcas asociadas a Bel Star, registraron un margen neto del 5,44 %, mientras Cruz Verde, líder de Droguerías con ingresos superiores a $6,20 billones, obtuvo una rentabilidad de apenas 0,07 %. En Ópticas, GMO alcanzó el 0,86 %.
La comparación muestra que las categorías de productos relacionados con el cuidado personal pueden tener desempeños financieros muy distintos, dependiendo del modelo comercial y de las actividades desarrolladas por cada sociedad.
En Entretenimiento, Cine Colombia presentó uno de los mejores resultados entre los líderes de categoría, con un margen neto del 8,83 %. Frisby, líder de Restaurantes por ingresos, alcanzó el 4,61 %, mientras Juan Valdez registró el 2,48 % en Barras de Café y Popsy obtuvo el 2,02 % en Comida Pequeña.
Sin embargo, Happy City, líder de Parques Infantiles, terminó el ejercicio con una rentabilidad negativa del 2,23 %, mostrando que el crecimiento de la oferta de entretenimiento familiar no necesariamente se traduce en utilidades.
En las categorías restantes también aparecen contrastes. Krono Time, líder de Joyería y Relojería, obtuvo un margen del 2,88 %; Laika, en Mascotas, apenas el 0,15 %; y Romance Relax, en Colchonerías, presentó un margen negativo del 1,08 %.
La lectura conjunta de los 23 líderes confirma que las diferencias de rentabilidad no son exclusivas de una categoría. Incluso las marcas de mayor facturación pueden enfrentar dificultades para generar beneficios sostenibles.
LOS MÁRGENES EXTRAORDINARIOS TAMBIÉN EXIGEN UNA REVISIÓN
El estudio identificó compañías con rentabilidades netas inusualmente elevadas en la cual se destaca Milagros, con 30,42 %.
EL VERDADERO DESAFÍO DEL RETAIL: CRECER CON RENTABILIDAD
Los resultados del Mapa Nacional del Retail 2026 permiten extraer tres conclusiones.
La primera es que el volumen de ventas no garantiza rentabilidad. Las 400 observaciones estudiadas generaron cerca de $198 billones en ingresos, pero conservaron menos del 2 % como ganancias netas.
La segunda es que la rentabilidad está distribuida de manera desigual. Mientras una cuarta parte de las compañías no supera un margen del 0,49 %, otra cuarta parte consigue resultados superiores al 4,53 %. Estas diferencias requieren analizar los modelos comerciales y las condiciones financieras de cada empresa, no solamente su participación en el mercado.
La tercera es que los líderes de ventas no necesariamente son los líderes financieros. Los casos de Cruz Verde, Leonisa, Oxxo, Bata y Happy City muestran cómo una posición comercial destacada puede coexistir con márgenes mínimos o negativos, mientras Cine Colombia, Bel Star, Homecenter y Madecentro presentan una mayor conversión de ingresos en ganancias.
Para empresarios, inversionistas y administradores de centros comerciales, el estudio plantea la necesidad de complementar los indicadores de ventas y crecimiento con métricas de rentabilidad, generación de caja y sostenibilidad financiera.
En una industria donde cada $100 vendidos dejan solamente $1,75 de ganancia neta, el gran desafío ya no consiste únicamente en vender más, sino en construir empresas capaces de crecer y convertir ese crecimiento en utilidades sostenibles.
Fuente: Mall & Retail.