Los resultados financieros del tercer trimestre de 2026 muestran diferencias importantes en el desempeño de los grandes del Retail colombiano. Mientras las cadenas de descuento continúan ganando participación entre consumidores sensibles al precio, los supermercados tradicionales enfrentan mayores presiones competitivas y los negocios especializados buscan aumentar sus ventas mediante surtidos diferenciados y canales digitales.
Mall & Retail analizó los resultados de cuatro grupos empresariales que cotizan en bolsa: Jerónimo Martins, Grupo Éxito, Falabella y Cencosud, cuyas operaciones permiten comparar seis negocios comerciales en Colombia: Ara, Homecenter, Grupo Éxito, Falabella Retail, Jumbo y Metro, y Easy.
El análisis considera dos indicadores: el crecimiento de las ventas frente al tercer trimestre de 2025 y la productividad mensual por m2 durante julio, agosto y septiembre de 2026.
Un trimestre marcado por la inflación y la competencia
La evolución del comercio estuvo condicionada por la inflación de alimentos, los mayores costos laborales, la presión promocional y una creciente preferencia por alternativas de menor precio. Jerónimo Martins señaló que la inflación alimentaria en Colombia alcanzó un promedio de 6,2% durante el trimestre, mientras los hogares continuaron priorizando el ahorro.
El terremoto del 10 de agosto también generó afectaciones operativas en algunas regiones. A pesar de estas circunstancias, el desempeño comercial fue positivo para la mayoría de las marcas, aunque con diferencias significativas entre formatos.
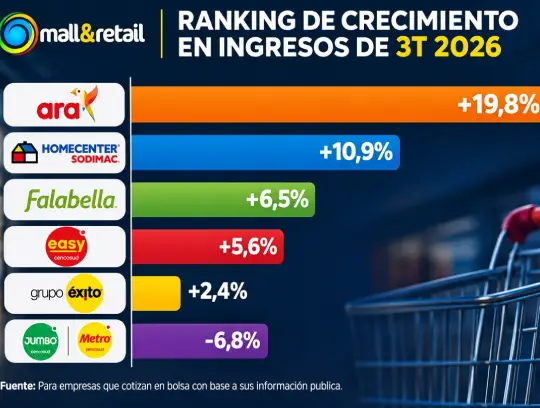
Tiendas Ara lideró el crecimiento de ingresos, con un aumento del 19,8% frente al tercer trimestre de 2025. Le siguieron Homecenter, con 10,9%; Falabella con 6,5%; Easy, con 5,6%, y Grupo Éxito, con 2,4%. En contraste, Jumbo y Metro registraron una disminución del 6,8%.
Estas diferencias evidencian que la evolución del comercio no depende únicamente del consumo general. También intervienen la propuesta de valor, los precios, la capacidad logística, los inventarios y la relación de cada marca con sus clientes.
Ara: liderazgo en crecimiento y productividad
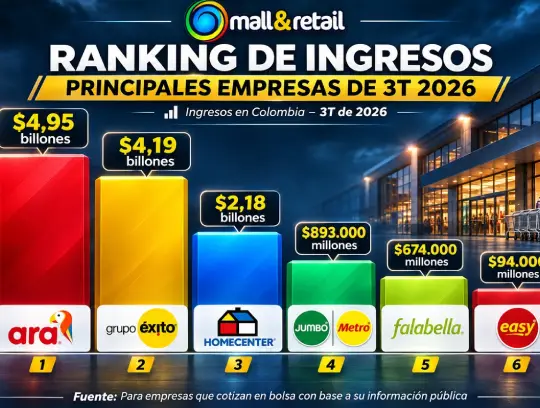
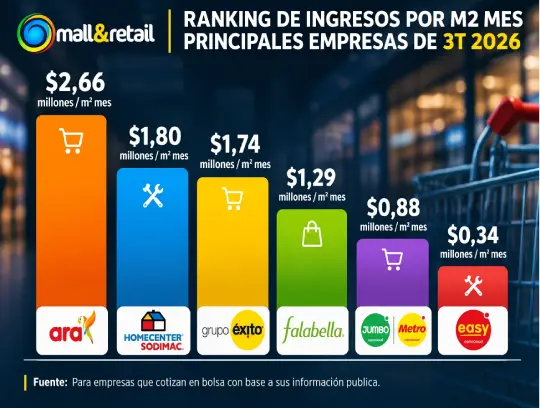
Tiendas Ara ocupa el primer lugar en productividad comercial, con ventas mensuales estimadas de $2,66 millones por m2 durante el tercer trimestre. La cadena registró ingresos por 1.218 millones de euros, equivalentes aproximadamente a $4,95 billones, y terminó septiembre con 1.721 establecimientos y 619.941 m² comerciales.
Sus ventas aumentaron 19,8%, estos resultados demuestran que su crecimiento no depende exclusivamente de las nuevas aperturas. La estrategia de Jerónimo Martins se apoya en precios bajos, marcas propias, proximidad y alta rotación de productos de consumo frecuente. Su surtido concentrado facilita la reposición de inventarios, reduce la complejidad operativa y permite generar mayores ventas sobre superficies relativamente pequeñas.
Este modelo continúa ganando espacio frente a los supermercados tradicionales, especialmente entre consumidores que buscan controlar su presupuesto. Homecenter: especialización y fortalecimiento profesional
Homecenter alcanza el segundo lugar, con ventas mensuales estimadas de $1,80 millones por m2. Durante el trimestre, Sodimac Colombia registró ingresos equivalentes a $2,18 billones, mediante 42 establecimientos y 403.718 m² comerciales.
Sus ingresos aumentaron 10,9% en moneda local, consolidando una evolución favorable para el negocio de mejoramiento del hogar.
Su competitividad se fundamenta en amplitud de surtido, marcas propias, asesoría especializada y soluciones para construcción, remodelación y mantenimiento. A diferencia de los supermercados, sus tiendas necesitan grandes superficies para exhibir materiales, herramientas y productos voluminosos.
La adquisición de Sumatec representa un paso importante para fortalecer su presencia entre contratistas, empresas industriales y compradores profesionales, segmentos que pueden aumentar la frecuencia y el valor de las transacciones.
Grupo Éxito: diversificación y experiencia comercial
Grupo Éxito ocupa la tercera posición, con ventas mensuales estimadas de $1,74 millones por m2. Durante el trimestre registró ingresos netos en Colombia por $4,19 billones, con una red de 449 establecimientos y aproximadamente 803.814 m² comerciales.
Sus ingresos crecieron 2,4% frente al mismo trimestre de 2025 mostrando una evolución moderada en un entorno altamente competitivo.
La compañía desarrolla una estrategia multiformato. Éxito combina alimentos, vestuario y artículos para el hogar; Carulla se diferencia por calidad, productos frescos y experiencia de compra; mientras otros formatos atienden necesidades de proximidad, conveniencia y precio.
La omnicanalidad constituye otro elemento relevante. Durante el trimestre alcanzó ventas por $585.000 millones, equivalentes al 14,6% del total. Su desafío consiste en aumentar la productividad de las grandes superficies mediante diferenciación, fidelización y una mejor integración entre canales.
Falabella: marcas exclusivas y comercio digital
Falabella se ubica en cuarto lugar, con ventas mensuales estimadas de $1,29 millones por metro cuadrado. Durante el trimestre registró ingresos de $674.000 millones, con 25 tiendas y 173.532 m² comerciales. Los ingresos crecieron 6,5% en moneda local, reflejando avances en su propuesta multiespecialista.
La compañía compite mediante moda, belleza, tecnología y productos para el hogar, apoyada en marcas propias y exclusivas que buscan diferenciar su oferta frente a otros operadores y plataformas digitales.
La integración de establecimientos físicos, inventarios, comercio electrónico y servicios de entrega permite ampliar su alcance comercial. Su principal desafío es elevar las ventas por superficie en un mercado donde una parte creciente de las compras se realiza digitalmente.
Jumbo y Metro: recuperar ventas y fortalecer márgenes
Los supermercados de Cencosud ocupan el quinto lugar, con una productividad estimada de $876.000 mensuales por metro cuadrado. Durante el trimestre registraron ingresos aproximados de $893.000 millones, utilizando una superficie comercial de referencia de 339.792 m². Sus ventas disminuyeron 6,8%
Jumbo concentra su propuesta en surtido y experiencia de compra, mientras Metro desarrolla alternativas de mayor accesibilidad y conveniencia. La transformación de establecimientos hacia Metro Almacén busca adaptar sus superficies a las nuevas preferencias del consumidor.
Easy: crecimiento comercial y oportunidades de productividad
Easy cierra la clasificación, con ventas mensuales estimadas de $339.000 por m2. Durante el trimestre registró ingresos cercanos a $94.000 millones, utilizando como referencia una superficie comercial de 92.290 m², incluida la apertura de Cali.
Sus ventas aumentaron 5,6% frente al tercer trimestre de 2025, mientras el comercio electrónico creció 21,6%.
La compañía compite mediante productos para construcción, decoración y mantenimiento, combinando marcas propias, establecimientos especializados y canales digitales.
La diferencia de productividad frente a Homecenter plantea oportunidades para revisar la rotación de inventarios, la composición del surtido y el aprovechamiento de las superficies comerciales, aunque por sí sola no permite establecer diferencias de rentabilidad.
Para Leopoldo Vargas Brand, CEO de Mall & Retail, los resultados demuestran que el crecimiento de las ventas y la productividad por m2 son indicadores complementarios para evaluar la competitividad de los retailers.
El desafío para estas compañías no consiste solamente en abrir establecimientos, sino en aprovechar mejor los espacios existentes, aumentar las ventas comparables y fortalecer sus márgenes. ¿Hasta qué punto las próximas inversiones deberían concentrarse en nuevas aperturas o en mejorar la productividad de las tiendas actuales?
Fuente: Mall & Retail.