El cierre de Comestibles La Rosa, una de las industrias alimentarias más representativas del Eje Cafetero, plantea una pregunta que trasciende a Nestlé: ¿hasta qué punto las marcas propias de D1 y Ara están alterando la competencia en las galletas y debilitando el modelo de los fabricantes tradicionales? El caso permite examinar cómo el control del punto de venta, el precio y la eficiencia industrial empiezan a pesar tanto como la trayectoria de una marca.
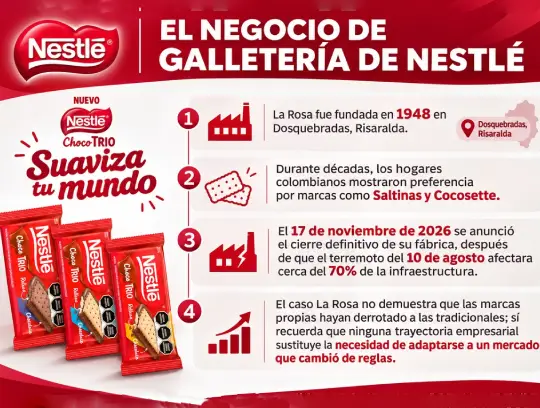
Fundada en 1948 en Dosquebradas, Risaralda, La Rosa acompañó durante décadas el consumo de los hogares colombianos con referencias como Saltinas, Cocosette y galletas asociadas a Milo. El 17 de noviembre de 2026 se anunció el cierre definitivo de su fábrica, después de que el terremoto del 10 de agosto afectara cerca del 70% de la infraestructura. Pero había una señal previa de fragilidad: según directivos de la compañía, la planta utilizaba apenas el 50% de su capacidad instalada ante desafíos comerciales y el aumento de competidores.
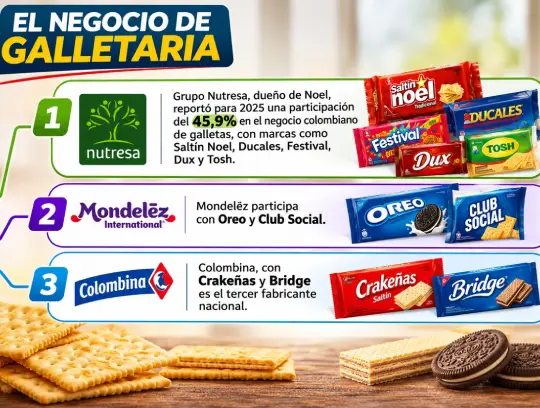
El mercado al que pertenecía La Rosa tiene jugadores de gran escala. Grupo Nutresa, dueño de Noel, reportó para 2025 una participación del 45,9% en el negocio colombiano de galletas, con marcas como Saltín Noel, Ducales, Festival, Dux y Tosh. Mondelēz participa con Oreo y Club Social, mientras Colombina, con Crakeñas y Bridge, se identifica como el tercer fabricante nacional. El indicador de Nutresa corresponde al mercado total de galletas y no a la subcategoría específica de galletas saladas.
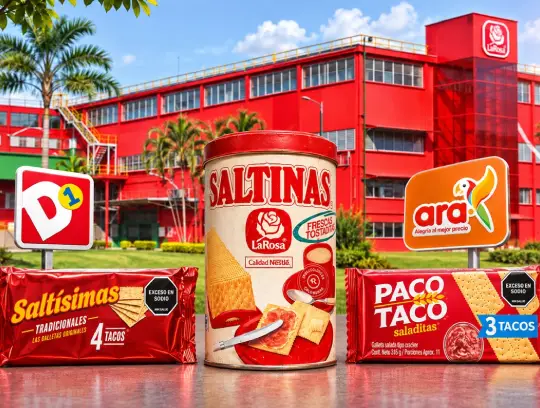
Es precisamente en ese segmento donde la competencia adquiere una nueva dimensión. Saltinas La Rosa y Saltín Noel disputan el consumo de galletas de soda, mientras Crakeñas ofrece alternativas comparables. A ellos se suman Saltísimas, comercializada por D1, y Paco Taco, de Tiendas Ara. No son únicamente sustitutos de menor precio: sus presentaciones tradicionales, integrales o familiares buscan cubrir distintas ocasiones de consumo.
La ventaja comercial de los discounters está en su escala. D1 cerró 2025 con 2.744 tiendas y Ara con 1.653, para un total de 4.397 establecimientos. Para una marca exclusiva, esa red representa presencia recurrente en barrios y municipios sin necesidad de negociar su entrada a cada cadena competidora.
La magnitud del cambio aparece en las mediciones del consumo masivo. NielsenIQ estimó que, a mayo de 2025, las marcas propias concentraban el 44,3% del valor vendido en cadenas y discounters colombianos; dentro del formato de descuento, la proporción llegaba al 66,6%. Los discounters ya representaban cerca del 23% del consumo masivo nacional. Estas cifras no describen la participación de Saltísimas o Paco Taco en galletas, pero sí muestran el tamaño del canal que impulsa su distribución y el terreno comercial que las marcas tradicionales deben disputar.
El comportamiento de los hogares también favorece esta transformación. En estudios divulgados durante 2025, el 66% de los consumidores colombianos consideraba las marcas propias una buena alternativa a las reconocidas y el 59% manifestaba disposición a comprar más si encontraba mayor variedad. En una categoría cotidiana como las galletas, la diferencia percibida de calidad puede determinar si el ahorro se convierte en lealtad permanente.
El efecto económico alcanza a las fábricas. Las marcas tradicionales necesitan financiar investigación, publicidad, distribución y desarrollo comercial, mientras las exclusivas de un minorista aprovechan la relación que la cadena ya construyó con sus compradores. Cuando el consumidor acepta un sustituto más económico, el productor de marca nacional debe justificar su prima de precio o mejorar su estructura de costos para conservar volumen y márgenes.
También cambia quién produce. Parte de las galletas de marca propia proviene de fabricantes especializados que trabajan para terceros; Comestibles Integrales, con operación en Dosquebradas, ha sido identificado como proveedor de referencias Paco Taco. La competencia no se reduce, por tanto, a multinacionales contra supermercados; incluye empresas manufactureras nacionales con modelos de negocio diferentes.
La presión se siente especialmente cuando una instalación industrial fue diseñada para volúmenes elevados. Una línea que opera muy por debajo de su capacidad distribuye costos fijos entre menos unidades, lo que deteriora su competitividad frente a fábricas de mayor productividad. Sin embargo, sería improcedente afirmar que D1 y Ara causaron directamente la menor utilización de La Rosa. También pueden influir la evolución de la demanda, el portafolio, las importaciones, los costos y las decisiones regionales de producción de Nestlé. No se dispone de información pública para atribuir a cada factor una proporción del resultado.
Hay otra diferencia decisiva: cerrar una fábrica no equivale a retirar sus marcas del mercado. Nestlé anunció que conservará en Dosquebradas su centro nacional de distribución y podrá reorganizar el abastecimiento de las referencias que comercializa. Para el consumidor, la marca puede seguir en el anaquel aunque cambie el lugar donde se elabora.
Por su parte, los líderes tradicionales no están inmóviles. El negocio de galletas de Nutresa registró crecimiento de ventas en Colombia durante 2025 y Colombina mantuvo una posición destacada en la industria. Su respuesta competitiva puede combinar innovación, formatos asequibles, diferenciación nutricional y productividad. La fortaleza de una marca histórica continúa siendo valiosa, pero deja de garantizar por sí sola una ventaja suficiente cuando el consumidor encuentra opciones más baratas y fácilmente accesibles.
Para medir el alcance real del fenómeno falta una pieza esencial: una serie comparable de ventas en unidades y pesos, precios por kilogramo y participación por marca en galletas saladas durante 2023, 2024 y 2025. Sin esa evidencia, no es posible asegurar cuánto terreno ganaron Saltísimas y Paco Taco ni cuánto pudieron perder Saltinas, Saltín Noel o Crakeñas. Confundir la participación general de marcas propias con su peso en esta categoría llevaría a conclusiones equivocadas.
La lectura de Mall & Retail es que el poder competitivo se está redistribuyendo a lo largo de la cadena de valor. Antes, el fabricante construía reconocimiento y buscaba acceso a la distribución; ahora, una cadena con miles de tiendas puede desarrollar marcas, contratar producción y decidir cómo presentar sus alternativas al comprador. El futuro de las galletas colombianas dependerá de la capacidad de fabricantes y comerciantes para competir simultáneamente en precio, calidad, escala e innovación.
La Rosa no demuestra que las marcas propias hayan derrotado a las tradicionales; sí recuerda que ninguna trayectoria empresarial sustituye la necesidad de adaptarse a un mercado que cambió de reglas.
Para D1 y Ara el desafío es gestionar el equilibrio entre precio y variedad; para los fabricantes, identificar cómo se puede crear valor diferenciador sin perder eficiencia o relevancia en el mercado colombiano.
Fuente: Mall & Retail