El consumo mundial de café atraviesa una transformación impulsada por las nuevas generaciones, la tecnología y la búsqueda de conveniencia. Las bebidas frías, el café de especialidad y las preparaciones personalizadas ganan espacio, mientras las cápsulas, las máquinas domésticas y los productos de supermercado trasladan parte del consumo al hogar.
Las cadenas compiten ahora por diferentes momentos del día: unas venden experiencias y permanencia; otras, rapidez, precios accesibles y facilidad de compra. En centros comerciales importa cuánto valor genera cada local.
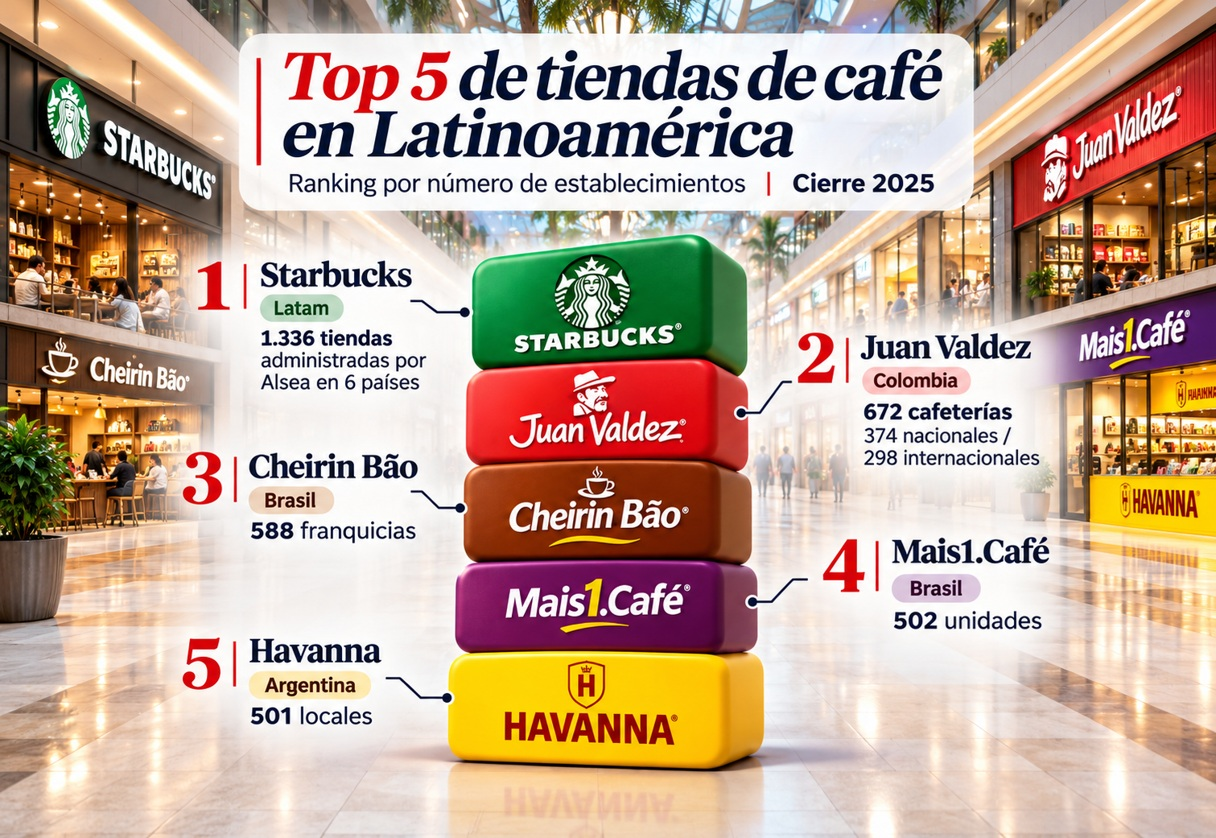
Al ordenar cinco grandes cadenas mundiales de mayor a menor número de establecimientos al cierre de 2025, Starbucks encabeza la selección.
La compañía estadounidense terminó con 40.990 tiendas e ingresos corporativos por US$37.184 millones. Combina locales propios y licenciados, ubicaciones estratégicas, personalización y programas digitales de fidelización. Su reto es justificar el precio frente a formatos rápidos.
La segunda es Luckin Coffee, originaria de China, con 31.048 establecimientos e ingresos cercanos a US$7.035 millones en 2025. Sumó 8.708 tiendas netas durante el año y cerró con 20.234 propias y 10.814 operadas por socios. Su modelo utiliza pedidos por aplicación, locales compactos y promociones para elevar el volumen de transacciones. En lugar de privilegiar largas permanencias, compite por velocidad y frecuencia. Debe evitar que la expansión presione sus márgenes.
Dunkin’, de Estados Unidos, ocupa el tercer puesto con más de 14.200 establecimientos y ventas de red cercanas a US$14.500 millones. Su estructura de franquicias combina café, donuts y desayunos para captar compras cotidianas. Tim Hortons, de Canadá, aparece cuarta, con 6.232 restaurantes y US$8.248 millones en ventas de sistema. Sus franquicias se apoyan en una oferta de panadería y alimentos y en una cadena de suministro centralizada. Sus ventas de red no equivalen a ingresos de los propietarios.
Costa Coffee, nacida en Reino Unido, completa el grupo mundial con más de 4.000 cafeterías. Costa Limited obtuvo ingresos de £1.292 millones en 2025, monto que no representa todas las ventas internacionales de la marca. La combinación de cafeterías, franquicias, máquinas Costa Express y productos empacados amplía sus ocasiones de consumo. Así amplía su cobertura sin depender solo de cafeterías.
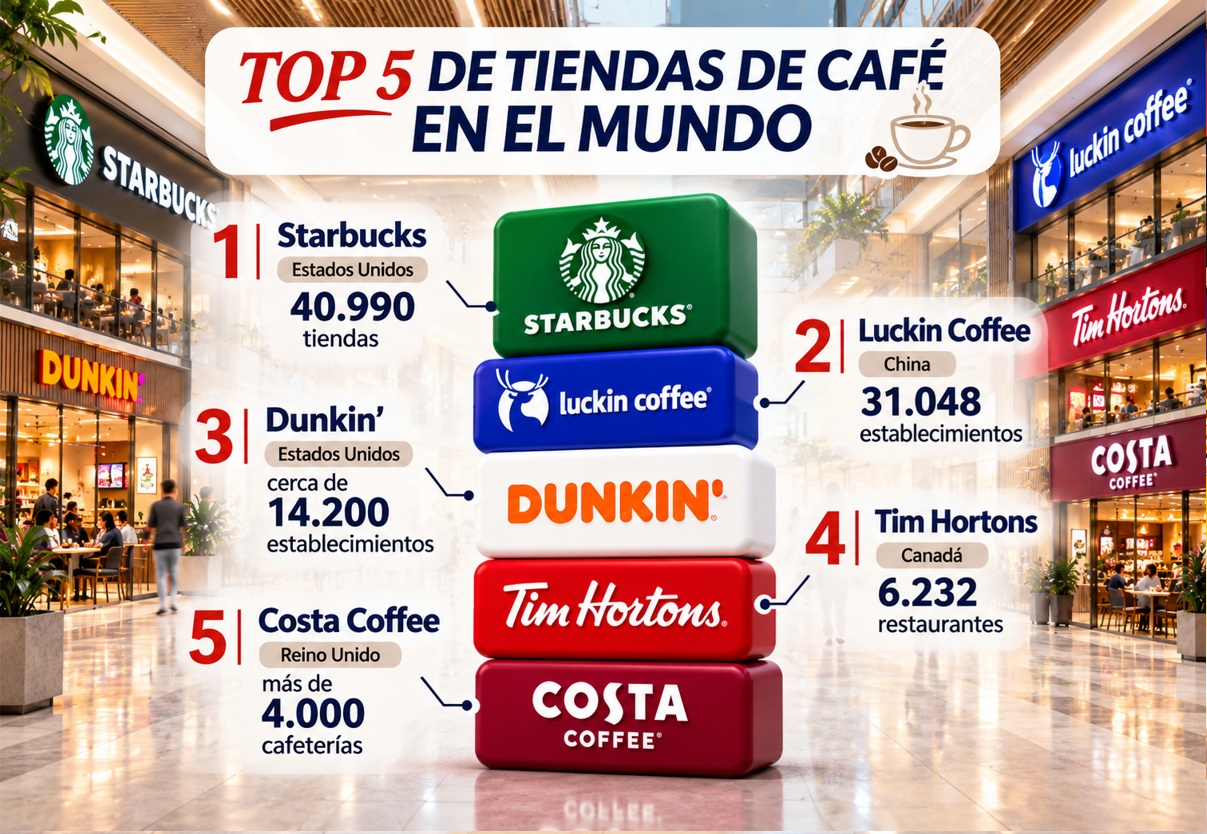
En Latinoamérica, cinco redes seleccionadas permiten observar modelos distintos. Por número de establecimientos reportados para 2025, la primera es Starbucks, pero con una salvedad: se consideran exclusivamente las 1.336 tiendas administradas por el grupo mexicano Alsea en seis países, no todas las Starbucks existentes en la región. México aportó 935, Chile 173, Argentina 133, Colombia 71, Uruguay 19 y Paraguay cinco. Alsea registró ingresos consolidados por MXN $84.110 millones, cifra que incluye otras marcas de restaurantes y operaciones europeas; por tanto, no puede atribuirse íntegramente a Starbucks.
Juan Valdez, de Colombia, ocupa el segundo lugar de esta selección con 672 cafeterías en el mundo al cierre de 2025: 374 nacionales y 298 internacionales.
Procafecol registró ingresos consolidados de COP $967.864 millones. Su estrategia une tiendas propias, franquicias y distribución de café empacado en supermercados. El origen colombiano sustenta su propuesta prémium y la distribución amplía su mercado.
La tercera es Cheirin Bão, de Brasil, con 588 franquicias reportadas en 2025 y facturación de red aproximada de R$442 millones. Combina café de especialidad, alimentos regionales e identidad brasileña; la inversión de los franquiciados facilita la expansión. Le sigue Mais1.Café, también brasileña, con 502 unidades al cierre del año. Sus establecimientos compactos y su orientación al servicio para llevar responden a la demanda de conveniencia y eficiencia inmobiliaria. La empresa había proyectado ventas de R$210 millones para 2025, pero esa estimación no debe presentarse como resultado definitivo.
Havanna, originaria de Argentina, cierra la selección con 501 locales al finalizar 2025: 287 en su país y 214 en el exterior. Sus ingresos consolidados fueron ARS $157.888,5 millones.
Sus cafeterías son vitrinas de alfajores y chocolates. Su modelo combina franquicias, consumo en tienda y distribución de productos propios, una fórmula diferente de la que depende exclusivamente de la venta de bebidas preparadas.
Esta selección no es un censo regional homogéneo: Alsea aporta solo sus locales latinoamericanos; Juan Valdez y Havanna, sus redes mundiales. Tampoco son comparables los ingresos corporativos con las ventas de franquicias.
El caso de Juan Valdez adquiere nueva dimensión en noviembre de 2026, cuando alcanzó 700 cafeterías con una apertura en la Terminal 2 del Aeropuerto Internacional de Guarulhos, en São Paulo.
El aeropuerto movilizó 47,1 millones de pasajeros en 2025, un 8,3% más que el año anterior. Esta ubicación ofrece contacto con consumidores internacionales y posiciona el café colombiano en Brasil, uno de los grandes países productores. La apertura amplía su visibilidad internacional.
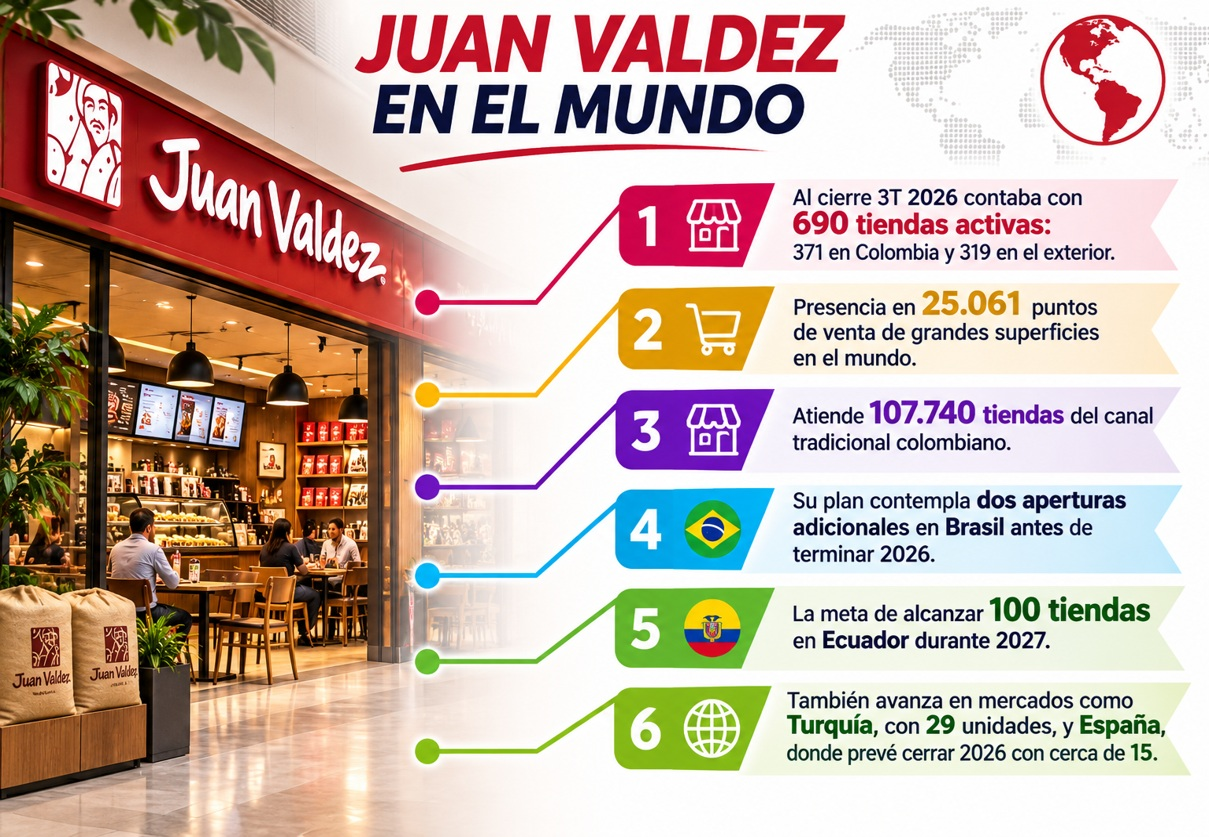
Al cierre del tercer trimestre de 2026, la compañía contaba con 690 tiendas activas: 371 en Colombia y 319 en el exterior. Además, tenía presencia en 25.061 puntos de venta de grandes superficies en el mundo y atendía 107.740 clientes del canal tradicional colombiano. Estos últimos no son cafeterías, sino espacios y relaciones de distribución de productos. Son dos motores complementarios: experiencia en tienda y consumo en el hogar.
Su plan contempla dos aperturas adicionales en Brasil antes de terminar 2026 y la meta de alcanzar 100 tiendas en Ecuador durante 2027. También avanza en mercados como Turquía, donde suma 29 unidades, y España, donde prevé cerrar 2026 con cerca de 15. Norteamérica, Europa y Medio Oriente forman parte de las oportunidades de expansión mediante socios y formatos adaptados. Creada en 2002 por la Federación Nacional de Cafeteros, la marca conecta su actividad con más de 550.000 familias productoras, mediante compras de grano y regalías asociadas a su comercialización.
Para Mall & Retail, la transformación del café plantea una nueva lectura inmobiliaria. Starbucks monetiza experiencia; Luckin, velocidad y tecnología; Dunkin’ y Tim Hortons, recurrencia asociada a alimentos; Costa, múltiples canales. En Latinoamérica, Cheirin Bão y Mais1.Café destacan por sus franquicias, Havanna por la integración con confitería y Juan Valdez por su origen. El éxito de sus tiendas debería evaluarse por transacciones, ticket promedio, ventas por metro cuadrado, costo de ocupación y margen operativo, además del tráfico que aportan al entorno comercial. La competencia futura no estará definida únicamente por quién tenga más puntos de venta, sino por quién convierta cada ubicación y cada ocasión de consumo en un negocio rentable.
Fuente: Mall & Retail