El grupo portugués Jerónimo Martins, propietario de Tiendas Ara, presentó sus resultados del tercer trimestre de 2026, período en el que Colombia consolidó su importancia dentro del conglomerado. Entre julio y septiembre, Ara aportó el 12,8 % de las ventas mundiales, frente al 8,7 % de un año atrás. Sus ingresos llegaron a €1.218 millones sobre una facturación consolidada de €9.533 millones. El crecimiento también refleja la apreciación del peso frente al euro.
Un grupo internacional liderado por Polonia
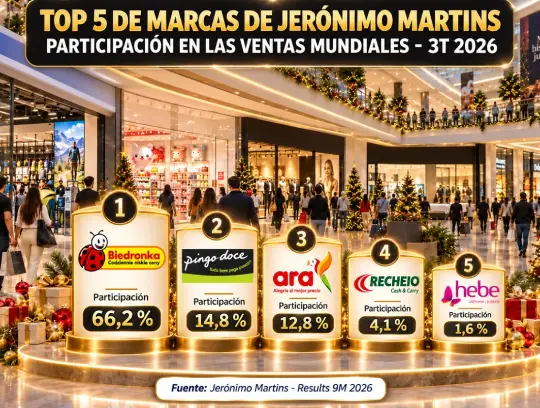
Jerónimo Martins opera negocios de distribución alimentaria y de belleza con cinco marcas principales. Biedronka continúa como su columna vertebral: aportó el 66,2 % de los ingresos mundiales del trimestre, equivalentes a €6.314 millones. Esta cadena de descuento opera en Polonia, donde contaba con 3.907 tiendas al cierre de septiembre, y en Eslovaquia, con 20 adicionales. Su facturación trimestral en euros retrocedió un 1,3 %.
Pingo Doce ocupó el segundo lugar, con el 14,8 % de las ventas consolidadas, equivalentes a €1.409 millones. La cadena opera exclusivamente en Portugal, donde reúne 499 supermercados y combina alimentos frescos, productos de consumo diario y soluciones de comida preparada. Sus ventas trimestrales crecieron un 2 %.
Tiendas Ara se ubicó en la tercera posición, con el 12,8 % de participación y €1.218 millones de ingresos. Su operación se concentra en Colombia, donde cerró septiembre con 1.721 establecimientos, incluidos 70 puntos Bodegas del Canasto, orientados al canal de negocios. Quedó a dos puntos porcentuales de Pingo Doce.
Recheio, también presente en Portugal, representó el 4,1 % de las ventas mundiales, con €391 millones en el trimestre y una red de 43 establecimientos. Atiende hoteles, restaurantes y comerciantes mediante el modelo mayorista cash & carry.
Hebe, especializada en belleza, cosmética y cuidado personal, aportó el 1,6 % de los ingresos consolidados, con €157 millones. Su operación se desarrolla principalmente en Polonia, con presencia adicional en otros mercados europeos. Cerró septiembre con 419 tiendas, siete de ellas fuera de Polonia. El resto corresponde a otras actividades y ajustes de consolidación.
El tercer trimestre: las tiendas existentes impulsan las ventas
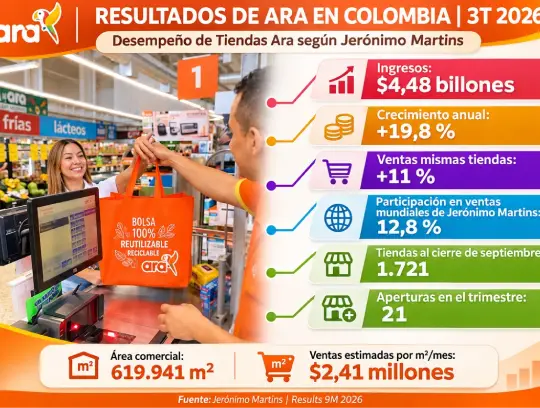
En Colombia, Tiendas Ara registró ingresos estimados en $4,48 billones entre julio y septiembre, con un crecimiento del 19,8 % frente al mismo período de 2025, medido en pesos. Las ventas de tiendas comparables aumentaron un 11 %, señal de que el desempeño no dependió exclusivamente de inaugurar locales, sino también de vender más en los puntos que ya estaban operando.
El resultado se produjo en un contexto de consumo exigente. Según Jerónimo Martins, la inflación de alimentos en Colombia promedió el 6,2 % durante el trimestre, mientras los hogares mantuvieron una alta sensibilidad a los precios y las promociones. Ara destacó que el aumento de sus ventas obedeció principalmente a mayores volúmenes comercializados y que la inflación de su propia canasta fue muy baja. Su propuesta de ahorro atrajo mayores volúmenes.
La cadena cerró septiembre con 1.721 establecimientos, 154 más que los 1.567 registrados un año antes, equivalente a una expansión del 9,8 %. En el tercer trimestre abrió 21 puntos y su superficie comercial llegó a 619.941 metros cuadrados, un 9,8 % superior a la del mismo corte de 2025.
A partir de los ingresos trimestrales estimados y del área comercial al cierre de septiembre, Mall & Retail calcula ventas mensuales aproximadas de $2,41 millones por metro cuadrado.
Se trata de un indicador estimado, construido con la superficie de cierre y no con el promedio de área operativa del trimestre, por lo que debe interpretarse como referencia de productividad y no como una cifra oficial publicada por la empresa.
El terremoto del 10 de agosto también tuvo incidencia en la operación. La matriz reconoció interrupciones inevitables y señaló que algunos establecimientos continuaban cerrados por daños estructurales. Sin embargo, precisó que el efecto agregado sobre los resultados trimestrales de Ara no fue material. No cuantificó locales afectados ni pérdidas.
El terremoto del 10 de agosto también tuvo incidencia en la operación. La matriz reconoció interrupciones inevitables y señaló que algunos establecimientos continuaban cerrados por daños estructurales. Sin embargo, precisó que el efecto agregado sobre los resultados trimestrales de Ara no fue material. No cuantificó locales afectados ni pérdidas.
Nueve meses: escala, expansión y mejores márgenes
Entre enero y septiembre de 2026, Ara facturó €3.213 millones, aproximadamente $13,07 billones. En moneda colombiana, sus ingresos aumentaron un 20,6 % y las ventas comparables avanzaron un 8,2 %. En euros, el crecimiento llegó al 37,9 %, diferencia que evidencia la influencia favorable de la tasa de cambio sobre la presentación internacional de resultados.
En el acumulado de nueve meses, la participación de Ara en la facturación mundial de Jerónimo Martins alcanzó el 11,6 %, frente al 8,8 % del mismo período de 2025. El grupo obtuvo ingresos consolidados por €27.815 millones, con un crecimiento del 4,8 %. Así, el negocio colombiano creció más rápido que el conjunto y ganó importancia relativa, aunque parte del aumento de su peso obedece a la conversión de pesos a euros.
La expansión también avanzó: Ara inauguró 85 establecimientos durante los nueve meses y cerró 17, para un incremento neto de 68 tiendas frente a diciembre de 2025. Además, puso en marcha un nuevo centro de distribución, una inversión relevante para apoyar la cobertura territorial y la disponibilidad de productos en una red que supera los 1.700 puntos.
En materia de inversión, el CAPEX acumulado fue de €62 millones, cerca de $252.000 millones, frente a €144 millones en los primeros nueve meses de 2025. La disminución, de aproximadamente el 56,9 % en euros, coincidió con la continuidad de las aperturas y apunta a una etapa en la que administrar con eficiencia los recursos disponibles gana importancia frente al simple ritmo de crecimiento de la red.
La evolución de la rentabilidad fue especialmente significativa. El EBITDA de Ara alcanzó €151 millones, un aumento del 62,6 % en euros y del 42,3 % en moneda local. Su margen EBITDA se elevó del 4,0 % al 4,7 %. El hecho de que este indicador aumentara más rápido que las ventas refleja avances en escala operativa, mezcla comercial y disciplina de costos, aunque no equivale a afirmar que la operación haya obtenido utilidades netas de igual magnitud.
Para Leopoldo Vargas Brand, CEO de Mall & Retail, los resultados muestran que Ara ya no crece solamente porque abre establecimientos: sus tiendas actuales venden más y la operación comienza a aprovechar mejor su tamaño. La mejora de los márgenes es una señal positiva, pero también plantea un desafío: sostener precios atractivos y promociones en un mercado muy competitivo sin sacrificar rentabilidad. La cercanía de Ara a Pingo Doce en participación mundial confirma, además, que Colombia dejó de ser un mercado periférico y se convirtió en una pieza central de la estrategia internacional de Jerónimo Martins.
Fuente: Mall & Retail