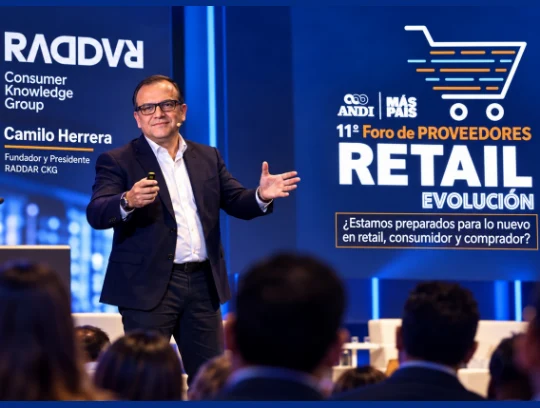
Durante su intervención en Retail ANDI 2026, Camilo Herrera, fundador de Raddar, presentó una lectura sobre las profundas transformaciones que ha experimentado el consumidor colombiano durante las últimas dos décadas y las señales que comienzan a anticipar un nuevo ciclo de desaceleración del gasto de los hogares. Su análisis permitió entender cómo han cambiado las razones de compra, los canales, las misiones de consumo y la ecuación de valor, en un mercado donde la cercanía, la rapidez y el precio adquieren cada vez mayor protagonismo.
El punto de partida es reconocer que el consumidor de hoy poco se parece al de hace 15 o 20 años. Durante buena parte de ese periodo, las estrategias comerciales estuvieron construidas alrededor de las tradicionales cuatro “P” del marketing y de una ecuación sencilla: ofrecer productos “buenos, bonitos y baratos”. Hoy esa fórmula resulta insuficiente.
La nueva ecuación podría resumirse en tres palabras: barato, cerquita y rápido.
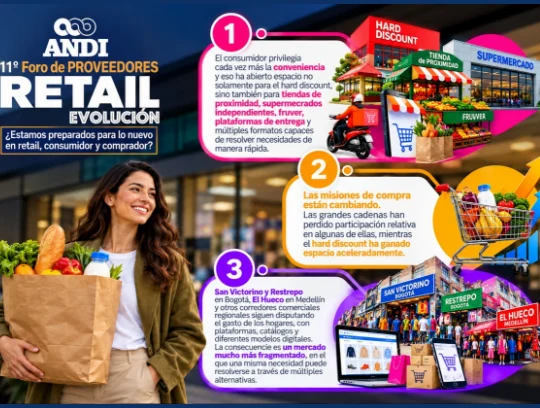
Este cambio explica buena parte de la transformación reciente del comercio colombiano. El consumidor privilegia cada vez más la conveniencia y eso ha abierto espacio no solamente para el hard discount, sino también para tiendas de proximidad, supermercados independientes, fruver, plataformas de entrega y múltiples formatos capaces de resolver necesidades de manera rápida.
Las misiones de compra están cambiando
Las misiones de compra —entendidas como el propósito que lleva al consumidor a comprar, la frecuencia con que lo hace, el tamaño de esa compra y el canal elegido para realizarla— están cambiando. Las grandes cadenas han perdido participación relativa en algunas de ellas, mientras el hard discount ha ganado espacio aceleradamente. Internet se consolidó como canal, los supermercados independientes mantienen relevancia y las tradicionales zonas comerciales continúan participando activamente del ecosistema.
San Victorino y Restrepo en Bogotá, El Hueco en Medellín y otros corredores comerciales regionales siguen disputando el gasto de los hogares, pero ahora lo hacen en un escenario donde también participan plataformas, catálogos y diferentes modelos digitales. La consecuencia es un mercado mucho más fragmentado, en el que una misma necesidad puede resolverse a través de múltiples alternativas.
La digitalización profundizó esa transformación al desdibujar la frontera entre compra presencial y no presencial. Un consumidor puede descubrir un producto digitalmente, comparar precios desde su teléfono, visitar una tienda física y terminar realizando la compra a través de otra plataforma. Más que dos mundos separados, hoy existe un comportamiento híbrido en el que los canales se complementan durante una misma decisión.
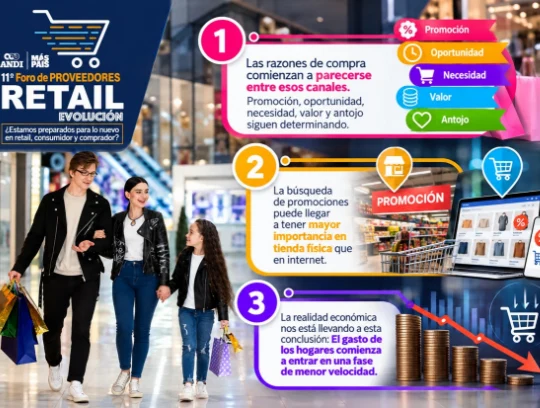
Incluso las razones de compra comienzan a parecerse entre esos canales. Promoción, oportunidad, necesidad, valor y antojo siguen determinando las decisiones, pero las diferencias entre el comportamiento físico y digital son cada vez menores. Paradójicamente, la búsqueda de promociones puede llegar a tener mayor importancia en determinados espacios físicos que en internet.
Un país que consume más de lo que genera
Detrás de esta transformación comercial existe una realidad económica estructural que ayuda a explicar el comportamiento de los hogares. Colombia históricamente ha presentado desequilibrios entre ingresos y gastos en diferentes niveles de la economía: el Gobierno gasta por encima de sus ingresos, el país importa más de lo que exporta en determinados periodos y los hogares también pueden mantener niveles de gasto superiores a sus recursos disponibles.
En el análisis presentado por Herrera durante Retail ANDI 2026, la diferencia entre gasto e ingreso de los hogares se ubicó alrededor del 23 % al 25 %, una brecha que obliga a mirar con especial atención el papel del crédito, el ahorro acumulado y otras fuentes utilizadas para financiar el consumo.
La dimensión del fenómeno resulta todavía más significativa cuando se compara con el tamaño de la economía. Según las cifras expuestas durante la presentación, el déficit entre ingreso y gasto de los hogares puede representar un monto equivalente a cerca del 18 % del PIB. Durante los últimos años, diferentes mecanismos permitieron sostener niveles elevados de consumo, pero esas fuentes de expansión no son ilimitadas.
Esta realidad conduce a uno de los principales mensajes de la intervención: el gasto de los hogares comienza a entrar en una fase de menor velocidad.
Del crecimiento al freno del consumo
Los ciclos de consumo no son lineales. Después de periodos de expansión aparecen etapas de estabilización y posteriormente de desaceleración. El mercado colombiano comienza a mostrar señales de transición hacia una fase en la que los hogares tendrán que ser más cuidadosos al distribuir sus recursos.
Esto adquiere especial relevancia en un país donde una parte importante de la población pertenece a hogares de ingresos bajos y medios. Variaciones relativamente pequeñas en precios, tasas de interés, empleo o disponibilidad de crédito pueden modificar rápidamente las decisiones de compra y obligar a establecer prioridades.
En ese contexto también cambian las razones de consumo. Hubo momentos en los que la promoción alcanzó una importancia extraordinaria dentro de las decisiones comerciales. Hoy compite con factores como oportunidad, necesidad, cercanía, conveniencia y valor percibido. El antojo continúa teniendo espacio, pero debe enfrentarse permanentemente a restricciones presupuestales cada vez más visibles.
Para retailers y centros comerciales, esta nueva etapa introduce una distinción fundamental: tráfico no necesariamente significa consumo y consumo no necesariamente significa fidelidad. Atraer visitantes continúa siendo importante, pero el verdadero resultado dependerá de la capacidad para convertir esas visitas en compras y, posteriormente, en relaciones recurrentes con el consumidor.
El impacto regional del terremoto
A esta coyuntura se suma el impacto económico generado por el reciente terremoto y sus consecuencias sobre algunas de las principales ciudades del occidente colombiano. Las afectaciones sobre infraestructura, logística y determinados bienes y servicios pueden generar presiones adicionales sobre los precios y modificar temporalmente la manera como las familias distribuyen sus presupuestos.
Según lo expuesto por Herrera, en ciudades como Cali, Armenia, Manizales y Pereira, junto con municipios de sus áreas de influencia, el gasto de los hogares podría registrar una desaceleración cercana a un punto porcentual adicional, principalmente por las presiones inflacionarias asociadas a las afectaciones posteriores al evento.
Sin embargo, el impacto podría ser difícil de identificar cuando se observen exclusivamente los indicadores nacionales. Esto deja una enseñanza importante para el análisis del retail: los promedios del país pueden ocultar realidades regionales muy diferentes. Un mercado puede mostrar crecimiento agregado mientras determinadas ciudades, categorías o grupos de consumidores enfrentan condiciones considerablemente más complejas.
El nuevo consumidor obliga a repensar el Retail
Después de casi dos décadas de transformación, el consumidor colombiano parece haber superado definitivamente una etapa en la que el canal determinaba buena parte de su comportamiento. Hoy la prioridad es resolver una necesidad y cada misión puede conducirlo hacia una alternativa diferente.
Puede hacerlo en D1 o Ara, en un supermercado independiente, una tienda de barrio, una gran superficie, un centro comercial, una aplicación o una plataforma de comercio electrónico. Para el consumidor, las fronteras tradicionales entre formatos tienen cada vez menos importancia; para las empresas, en cambio, esto amplía considerablemente el universo competitivo.
La competencia deja entonces de producirse exclusivamente entre compañías pertenecientes al mismo formato. Un supermercado puede competir con un hard discount por una compra de reposición; una tienda física con una plataforma por conveniencia; y un centro comercial con múltiples alternativas por el tiempo y el presupuesto disponible de una familia.
El desafío para las marcas será comprender cuándo compra el consumidor, qué necesidad pretende resolver, cuánto está dispuesto a gastar y cuál es el canal que mejor responde a esa misión.
Proximidad, velocidad y precio seguirán ganando relevancia, pero deberán complementarse con confianza, experiencia, disponibilidad y capacidad de generar valor.
La transformación iniciada hace casi dos décadas todavía no termina. Lo que cambia ahora es el contexto en el que deberá continuar: el retail colombiano se enfrenta a un consumidor más informado, híbrido y con muchas más alternativas para comprar, pero simultáneamente más consciente de las restricciones de su bolsillo.
Allí aparece una de las grandes discusiones para la industria durante los próximos meses: cómo continuar creciendo cuando el consumidor dispone de más opciones para comprar, pero comienza a tener menos espacio para incrementar su gasto.
El reto, por tanto, ya no será únicamente conquistar tráfico. Será lograr una participación cada vez más disputada dentro del presupuesto de los hogares.
Fuente: Mall & Retail
Para ser uno de los profesionales mejor informados de la industria de centros comerciales y retail, suscríbete a nuestro Newspaper en gerencia@mallyretail.com