Durante su intervención en Retail ANDI 2026, Juan Manuel Primat, director comercial de Worldpanel by Numerator, presentó una radiografía del consumo en América Latina a partir de una premisa: el consumidor latinoamericano promedio no existe. Aunque la región comparte tendencias como búsqueda de valor, bienestar, conveniencia y presión sobre el presupuesto, las diferencias económicas, demográficas y comerciales obligan a entender cada mercado de manera particular.
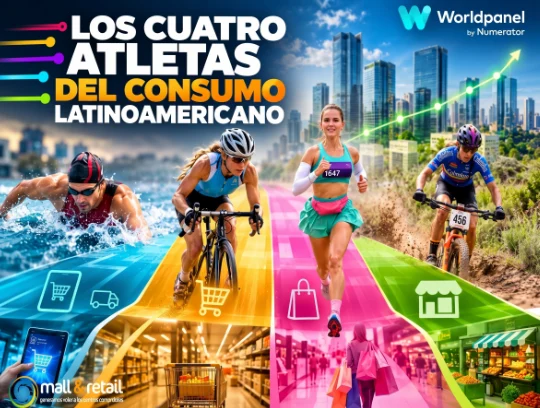
Para explicarlo, Primat utilizó un símil que sintetiza esas diferencias: agrupó los mercados en cuatro tipos de deportistas —maratonista, ciclista de pelotón, triatleta y corredor de montaña—. Todos participan en una misma competencia, pero parten de condiciones diferentes, avanzan a velocidades distintas y necesitan estrategias particulares para alcanzar la meta. Colombia pertenece al grupo de los triatletas.
Una región que comienza a perder velocidad
La carrera se desarrolla en un escenario económico desafiante. Uno de cada dos trabajadores latinoamericanos se encuentra en la informalidad, aunque la situación varía desde niveles cercanos al 40 % en Chile hasta aproximadamente 84 % en Bolivia. A ello se suma que, en seis de los nueve mercados analizados durante el primer semestre, la inflación se estaba acelerando frente al año anterior.
El consumo representa alrededor del 66 % del PIB latinoamericano, mientras 54 % del gasto de los hogares se concentra en comidas y bebidas. A pesar de las restricciones, los consumidores intentan preservar diversidad: compran aproximadamente 55 categorías y 60 segmentos, obligándolos a administrar cantidades, marcas, frecuencia y canales para mantener sus necesidades dentro del presupuesto.
La perspectiva histórica muestra la magnitud del cambio.
Entre 2007 y 2025, el volumen de la canasta analizada por Worldpanel creció cerca de 50 %, equivalente a un promedio anual de 2,3 %. Sin embargo, entre 2023 y 2026 los precios aumentaron alrededor de 25 %, llevando a los hogares a reducir primero las cantidades adquiridas y posteriormente la frecuencia de compra.
Actualmente, cerca del 60 % de los mercados analizados presenta disminución del gasto real y en 10 de 13 cae el volumen. Por primera vez en tres años, el agregado latinoamericano también registra una contracción en esta variable. Colombia aparece entre los mercados donde el gasto real de la canasta está ligeramente por debajo, reflejando un bolsillo especialmente presionado.
El maratonista: mayor capacidad para pagar por valor
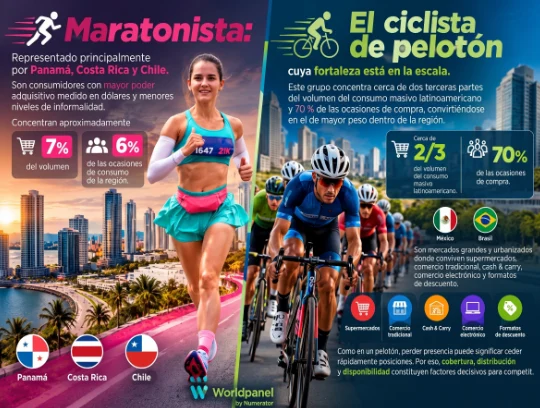
El primer deportista es el maratonista, representado principalmente por Panamá, Costa Rica y Chile. Son consumidores con mayor poder adquisitivo medido en dólares y menores niveles de informalidad. Concentran aproximadamente 7 % del volumen y 6 % de las ocasiones de consumo de la región.
Su frecuencia de compra es menor, pero registran el mayor gasto por ocasión. Comparan, planifican y utilizan promociones, mientras el canal moderno, el comercio electrónico e incluso herramientas de inteligencia artificial adquieren mayor presencia en sus decisiones. Para las marcas, son mercados donde la premiumización encuentra mayores oportunidades.
El ciclista de pelotón: ganar distribución y escala
El segundo perfil es el ciclista de pelotón, cuya fortaleza está en la escala. Este grupo concentra cerca de dos terceras partes del volumen del consumo masivo latinoamericano y 70 % de las ocasiones de compra, convirtiéndose en el de mayor peso dentro de la región.
Son mercados grandes y urbanizados donde conviven supermercados, comercio tradicional, cash & carry, comercio electrónico y formatos de descuento. Como en un pelotón, perder presencia puede significar ceder rápidamente posiciones. Por eso, cobertura, distribución y disponibilidad constituyen factores decisivos para competir.
Colombia corre como un triatleta
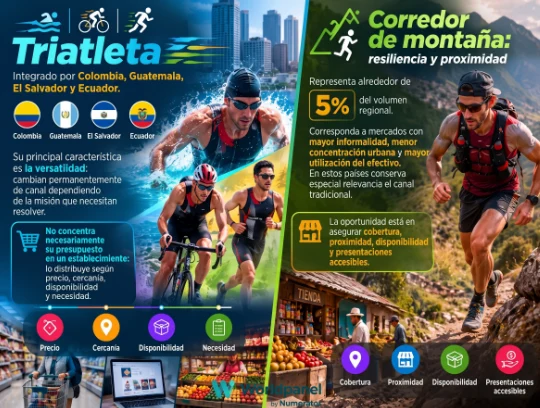
El tercer perfil está integrado por Colombia, Guatemala, El Salvador y Ecuador. Primat los denominó triatletas porque su principal característica es la versatilidad: cambian permanentemente de canal dependiendo de la misión que necesitan resolver.
Este grupo representa aproximadamente una cuarta parte del volumen regional y una quinta parte de las ocasiones de compra. Su gasto promedio medido en dólares se encuentra alrededor de 20 % por encima del promedio de la canasta regional, aunque simultáneamente enfrenta una fuerte presión presupuestal.
Como un deportista que pasa de nadar a montar bicicleta y posteriormente correr, el consumidor colombiano cambia con facilidad entre formatos. Primat habló de una dinámica cercana a una compra diaria, pero mediante cestas progresivamente más pequeñas. No concentra necesariamente su presupuesto en un establecimiento: lo distribuye según precio, cercanía, disponibilidad y necesidad.
Colombia sobresale además por el desarrollo del discount, fenómeno en el que Primat la ubicó como líder.
Su expansión fortaleció las marcas propias y convirtió el precio de entrada en una variable fundamental. Sin embargo, la experiencia de mercados más maduros muestra que, cuando el descuento alcanza determinado desarrollo, las grandes marcas pueden recuperar relevancia dentro del propio formato y participar de su siguiente fase de crecimiento.
Atender al triatleta exige entonces algo diferente a simplemente ampliar distribución. Las compañías deben comprender qué misión lleva al consumidor hacia cada canal y responder con precios, tamaños y portafolios adecuados. Una misma persona puede comportarse como buscadora de precio en una categoría y estar dispuesta a pagar una prima en otra.
El corredor de montaña: resiliencia y proximidad
El cuarto deportista es el corredor de montaña, que representa alrededor de 5 % del volumen regional. Corresponde a mercados con mayor informalidad, menor concentración urbana y mayor utilización del efectivo.
En estos países conserva especial relevancia el canal tradicional. La oportunidad está en asegurar cobertura, proximidad, disponibilidad y presentaciones accesibles. El símil demuestra por qué una estrategia exitosa para el maratonista difícilmente puede trasladarse sin modificaciones al corredor de montaña.
Los hogares cambian la carrera
La demografía introduce una segunda transformación. Los hogares latinoamericanos son progresivamente más pequeños, aumentan los unipersonales y monoparentales y la población envejece. Colombia se encuentra entre los mercados con hogares relativamente pequeños, shoppers todavía jóvenes, menor presencia de niños y una participación importante de hogares unipersonales.
Esta evolución tiene un impacto directo sobre el consumo. Un hogar latinoamericano promedio destina alrededor de US$2.100 anuales a la canasta estudiada. Incorporar una persona adicional a un hogar existente genera aproximadamente US$300 adicionales de gasto, mientras crear un nuevo hogar puede representar cerca de US$1.800.
De allí que Worldpanel estime que aproximadamente 65 % del crecimiento proyectado del volumen hacia 2030 estará explicado por variables sociodemográficas y características de los hogares. Para fabricantes y retailers, comprender cuántos hogares se crean y cómo están compuestos será más relevante que observar únicamente el crecimiento poblacional.
Once canales y dos caminos para buscar valor
La fragmentación también ocurre en los lugares de compra. Los hogares latinoamericanos utilizan alrededor de 11 canales en promedio, con mercados que se mueven entre 10 y 13. Worldpanel había previsto que esta diversificación podría alcanzar un techo hacia 2025, pero los consumidores continúan incorporando alternativas.
Al mismo tiempo aparece una aparente contradicción. Mientras las marcas mainstream crecen por debajo del promedio o permanecen estancadas en volumen, las marcas premium y las marcas propias crecen conjuntamente alrededor de 12 %. No son comportamientos opuestos: representan dos caminos para buscar valor. El consumidor puede ahorrar en determinadas categorías para permitirse pagar más por aquellas que considera relevantes.
Algo similar ocurre con las necesidades. Aunque cerca del 42 % del gasto corresponde a productos esenciales, los segmentos relacionados con bienestar e indulgencia crecen entre 10 % y 12 %, frente a avances de alrededor de 2 % a 3 % de la canasta. El bolsillo está presionado, pero eso no elimina la disposición a pagar cuando el consumidor encuentra un atributo que considera valioso.
El crecimiento ya no viene por población
La conclusión de Primat plantea un cambio en una de las ecuaciones históricas del consumo masivo. Durante décadas, más población significaba nuevos compradores y mayores volúmenes. Esa relación comienza a perder fuerza.
En adelante, el crecimiento dependerá en mayor medida de encontrar nuevas ocasiones de consumo y espacios de necesidad. En Colombia, esto significa comprender a un triatleta que compra frecuentemente, utiliza numerosos canales, enfrenta restricciones presupuestales y modifica su comportamiento según cada categoría.
La metáfora de los cuatro deportistas resume así el mensaje de la presentación: América Latina participa de una misma carrera, pero cada mercado la corre de manera diferente. Las oportunidades estarán en identificar qué prueba disputa cada consumidor y diseñar la propuesta adecuada para acompañarlo.
Primat lo sintetizó en una frase: “El crecimiento ya no viene por población, sino que viene por diseño”.
Fuente: Mall & Retail
Para ser uno de los profesionales mejor informados de la industria de centros comerciales y retail, suscríbete a nuestro Newspaper en gerencia@mallyretail.com

