El crecimiento de los formatos de descuento está modificando el mapa del comercio colombiano, pero su expansión no necesariamente reduce las oportunidades de los supermercados tradicionales. La llegada de nuevos jugadores a ciudades intermedias y municipios puede desarrollar mercados que posteriormente tengan capacidad para recibir propuestas comerciales más amplias.
Esa fue una de las reflexiones de Juan Lucas Vega, gerente general de Grupo Éxito, durante su participación en Retail ANDI 2026, donde compartió panel con Nuno Sereno, CEO de Jerónimo Martins Colombia, operador de Tiendas Ara, y Christian Bäbler, presidente de D1.
Vega sintetizó su lectura de esta dinámica con una metáfora: “Ustedes van abriendo la trocha y nosotros vamos pavimentando detrás”. La frase plantea una visión de la competencia en la que la expansión de D1 y Ara también contribuye a ampliar la penetración del comercio organizado y a desarrollar consumidores que posteriormente pueden demandar otras propuestas de valor.
Colombia todavía tiene mucho territorio por desarrollar
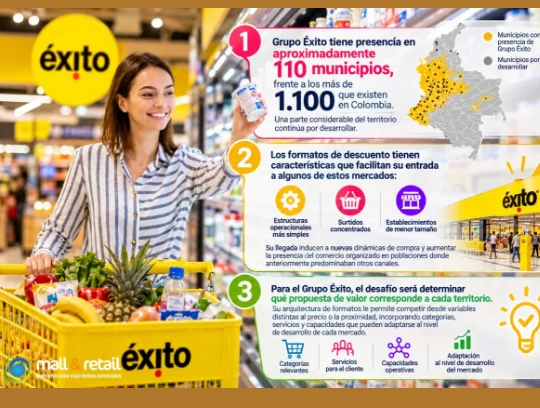
El argumento adquiere mayor dimensión cuando se observa la cobertura territorial. Vega recordó que Grupo Éxito tiene presencia en aproximadamente 110 municipios, frente a los más de 1.100 que existen en Colombia.
Incluso para uno de los retailers de mayor trayectoria del país, una parte considerable del territorio continúa por desarrollar.
Los formatos de descuento tienen características que facilitan su entrada a algunos de estos mercados: estructuras operacionales más simples, surtidos concentrados y establecimientos de menor tamaño. Su llegada puede introducir nuevas dinámicas de compra y aumentar la presencia del comercio organizado en poblaciones donde anteriormente predominaban otros canales.
A medida que esas plazas evolucionan, pueden surgir oportunidades para formatos con surtidos, categorías y servicios diferentes. Esto no significa que exista una secuencia automática entre la llegada del hard discount y la posterior entrada de supermercados de mayor tamaño, sino que la expansión de un competidor también puede contribuir a ampliar el mercado disponible para toda la industria.
Para Grupo Éxito, el desafío será determinar qué propuesta de valor corresponde a cada territorio. Su arquitectura de formatos le permite competir desde variables distintas al precio o la proximidad, incorporando categorías, servicios y capacidades que pueden adaptarse al nivel de desarrollo de cada mercado.
La omnicanalidad como diferencial
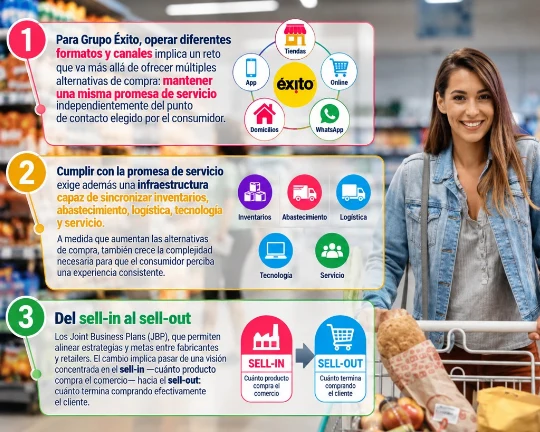
Otro de los ejes de la intervención de Juan Lucas Vega fue la omnicanalidad. Para Grupo Éxito, operar diferentes formatos y canales implica un reto que va más allá de ofrecer múltiples alternativas de compra: mantener una misma promesa de servicio independientemente del punto de contacto elegido por el consumidor.
Vega lo explicó desde la confianza: “Es cómo yo sostengo esa confianza independientemente del canal por el que lo estoy atendiendo”.
Un cliente puede visitar una tienda, comprar digitalmente o solicitar una entrega bajo diferentes promesas de tiempo. “Cuando tengo una promesa de entregar en 20 minutos, una hora o un día o simplemente en la tienda, pues mantengo esa unicidad, digamos, de lo que es el servicio de la marca”, explicó.
Esta visión convierte la omnicanalidad en un desafío operacional. Una experiencia deficiente en una entrega digital no afecta únicamente ese pedido; puede deteriorar la percepción general de la marca. De allí la relevancia de indicadores como el NPS y las PQR, que permiten identificar fricciones en los distintos momentos de la relación con el cliente.
Cumplir esa promesa exige además una infraestructura capaz de sincronizar inventarios, abastecimiento, logística, tecnología y servicio. A medida que aumentan las alternativas de compra, también crece la complejidad necesaria para que el consumidor perciba una experiencia consistente.
Proveedores: del sell-in al sell-out
Vega también abordó la evolución de la relación entre retailers y proveedores.
El esquema tradicional centrado en la negociación comercial está dando paso a modelos de colaboración en los que ambas partes comparten información y construyen objetivos alrededor del comportamiento del consumidor.
En este contexto adquieren importancia los Joint Business Plans (JBP), que permiten alinear estrategias y metas entre fabricantes y retailers. El cambio implica pasar de una visión concentrada en el sell-in —cuánto producto compra el comercio— hacia el sell-out: cuánto termina comprando efectivamente el cliente.
La diferencia tiene implicaciones importantes para la gestión de las categorías. El inventario en una bodega o una góndola no representa por sí mismo creación de valor; el resultado aparece cuando existe demanda y rotación. Por eso, conocer al consumidor y compartir información se convierten en herramientas para tomar mejores decisiones sobre surtido, disponibilidad y acciones comerciales.
Inteligencia artificial para anticipar la demanda
Los datos y la inteligencia artificial constituyeron otro de los frentes planteados por Vega. En una organización de la escala de Grupo Éxito, mejorar los pronósticos de demanda puede tener efectos directos sobre inventarios y abastecimiento.
Anticipar con mayor precisión qué productos serán requeridos y dónde se necesitarán permite reducir quiebres de inventario y mejorar la disponibilidad. La inteligencia artificial puede, además, identificar patrones de comportamiento que ayuden a comprender mejor las decisiones de compra y construir ofertas más relevantes.
La tecnología cumple así dos funciones diferentes pero complementarias: elevar la productividad de la operación y profundizar el conocimiento del cliente.
De la trocha a la carretera
La intervención de Juan Lucas Vega en Retail ANDI 2026 muestra dos dinámicas que están ocurriendo simultáneamente. Por un lado, los hard discount están extendiendo las fronteras geográficas del comercio organizado. Por otro, operadores como Grupo Éxito buscan diferenciarse mediante una propuesta que integra formatos, servicios, proveedores, datos y canales digitales.
La metáfora de la trocha resume esa relación competitiva. D1 y Ara pueden ser los primeros en desarrollar determinadas plazas, mientras Grupo Éxito encuentra oportunidades a medida que esos mercados adquieren nuevas características y necesidades.
Con presencia en cerca de 110 municipios frente a más de 1.100 existentes en Colombia, el potencial territorial sigue siendo amplio. Pero la competencia futura no dependerá únicamente de quién consiga abrir más establecimientos. También estará determinada por la capacidad de cada modelo para interpretar las distintas misiones de compra y acompañar la evolución del consumidor en cada mercado.
Fuente: Mall & Retail.
Para ser uno de los profesionales mejor informado de la industria de centros comerciales y retail suscríbete en nuestro newspaper en gerencia@mallyretail.com

