La joyería y la relojería colombianas atraviesan una transformación que va más allá del crecimiento de las ventas. La categoría se está reorganizando alrededor de tres grandes fuerzas: la expansión del lujo, el fortalecimiento de los operadores multimarca y el avance de los relojes inteligentes.
Los resultados del Mapa Nacional de Retail 2026 de Mall & Retail permiten dimensionar este fenómeno: las 13 compañías analizadas alcanzaron ingresos operacionales por $1,047 billones en 2025, frente a $908.675 millones en 2024, para un crecimiento de 15,2%. Los cinco principales jugadores concentraron $656.209 millones, equivalentes al 62,7% de las ventas de la muestra.
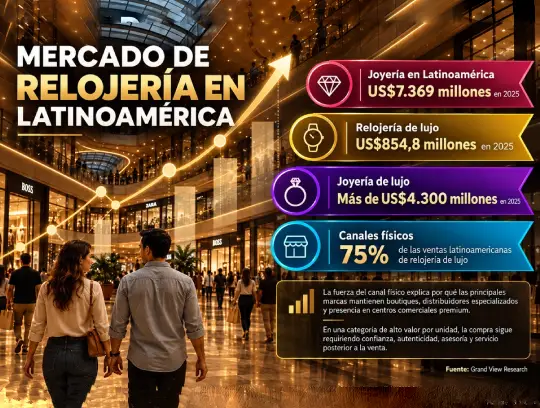
La dinámica colombiana se produce dentro de un mercado latinoamericano que también está creciendo. Grand View Research estima que la joyería movió cerca de US$7.369 millones en Latinoamérica durante 2025, mientras que el mercado de relojes alcanzó aproximadamente US$2.186 millones en 2024. En relojería de lujo, la región habría generado US$854,8 millones en 2025, mientras la joyería de lujo superó los US$4.300 millones. Las metodologías de estas mediciones son diferentes y las cifras no deben sumarse directamente, pero muestran una tendencia común: el consumidor latinoamericano continúa destinando recursos a categorías asociadas con diseño, lujo, celebración, tecnología y diferenciación personal.
Hay otro elemento relevante. Cerca de tres cuartas partes de las ventas latinoamericanas de relojería de lujo continúan realizándose mediante canales físicos. Esto explica por qué, incluso en una industria de alto valor por unidad, las principales marcas mantienen boutiques, distribuidores especializados y establecimientos en centros comerciales premium. La compra continúa requiriendo confianza, autenticidad, asesoría y servicio posterior a la venta.
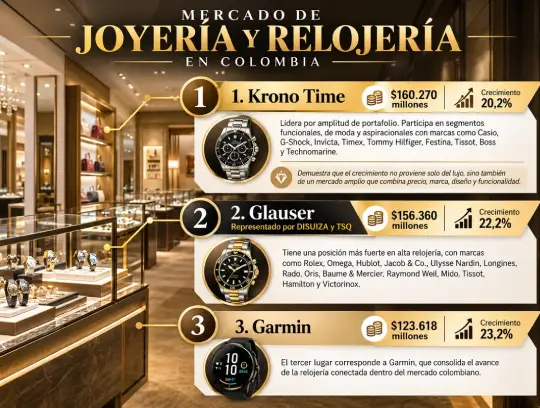
En Colombia, la muestra empresarial de Mall & Retail permite observar con mayor claridad cómo se está configurando la competencia. Krono Time ocupa el primer lugar, con ingresos por $160.270 millones en 2025, frente a $133.368 millones un año antes, lo que representa un crecimiento de 20,2%. Su principal fortaleza es la amplitud del portafolio: participa desde segmentos funcionales y de moda hasta categorías aspiracionales, con marcas como Casio, G-Shock, Invicta, Timex, Tommy Hilfiger, Festina, Tissot, Boss y Technomarine. Su escala demuestra que en esta categoría no todo el crecimiento procede del lujo; existe también un mercado amplio que combina precio, marca, diseño y funcionalidad.
Muy cerca se ubica Glauser, representado en la base por DISUIZA y TSQ con ingresos de $156.360 millones, frente a $127.997 millones en 2024, para un crecimiento de 22,2%. Para efectos del análisis, DISUIZA y TSQ deben entenderse como parte del ecosistema empresarial de Glauser y no como competidores independientes, evitando duplicidades derivadas de operaciones entre compañías relacionadas.
La diferencia frente a Krono Time está en el posicionamiento. Glauser tiene una presencia mucho más fuerte en alta relojería y representa marcas como Rolex, Omega, Hublot, Jacob & Co., Ulysse Nardin, Longines, Rado, Oris, Baume & Mercier, Raymond Weil, Mido, Tissot, Hamilton y Victorinox. Su crecimiento superior al 20% muestra que la expansión del mercado colombiano no se concentra exclusivamente en productos medios o masivos: el lujo también está ganando espacio dentro del consumo nacional.
El tercer lugar introduce un cambio estructural en la categoría. Pamacol Technologies, operador de Garmin, alcanzó ingresos por $123.618 millones en 2025, frente a $100.307 millones en 2024, con un crecimiento de 23,2%. Garmin demuestra que la frontera entre relojería y tecnología es cada vez menos clara. Sus productos compiten por el presupuesto y por el espacio en la muñeca del consumidor con los relojes tradicionales, aunque su propuesta se construye alrededor de deporte, salud, navegación y conectividad.
Su presencia dentro de los tres mayores jugadores muestra que el reloj inteligente ya no puede analizarse exclusivamente como electrónica de consumo.
Aristizábal Joyeros ocupa el cuarto lugar y presenta el mayor crecimiento entre los cinco líderes. Sus ingresos pasaron de $85.815 millones en 2024 a $109.824 millones en 2025, un aumento de 28%. Esto significa que en solo doce meses incorporó aproximadamente $24.000 millones adicionales en ventas. Su desempeño confirma otra característica del mercado: mientras la tecnología transforma la relojería, la joyería tradicional mantiene capacidad de crecimiento a partir de productos asociados con celebración, regalo, matrimonio, diseño y patrimonio.
El quinto jugador es Bauer & Co., con ingresos de $106.138 millones en 2025, frente a $104.588 millones del año anterior, para un crecimiento de 1,5%. Su expansión fue considerablemente menor a la de sus competidores, pero su lectura debe hacerse desde otra perspectiva. Bauer participa en uno de los segmentos más especializados del mercado colombiano, con marcas de alta relojería y joyería como Rolex, Patek Philippe y Cartier. Su posición depende menos del volumen y más de exclusividad, disponibilidad de producto, ubicación, servicio y relación con un consumidor de alto poder adquisitivo.
La concentración permite entender mejor la estructura competitiva. Krono Time, Glauser, Garmin, Aristizábal y Bauer sumaron $656.209 millones en 2025, equivalentes al 62,7% de los ingresos de las 13 compañías analizadas por Mall & Retail. Krono Time representó 15,3% de la muestra; Glauser, 14,9%; Garmin, 11,8%; Aristizábal, 10,5%; y Bauer, 10,1%. Cuatro de los cinco registraron crecimientos de doble dígito y tres superaron el 20%.
La principal conclusión es que no existe una única batalla competitiva. Garmin compite desde tecnología, deporte y salud; Krono Time desde amplitud de portafolio; Glauser y Bauer desde lujo y exclusividad; Aristizábal desde joyería y diseño. Comparten parte del gasto discrecional de los hogares, pero responden a motivaciones de compra diferentes.
Para los centros comerciales, la categoría tiene además una característica atractiva: puede generar volúmenes importantes de ventas en superficies relativamente pequeñas. En los segmentos superiores, el establecimiento físico continúa siendo fundamental porque aporta seguridad, autenticidad, asesoría y experiencia. Esto convierte a la joyería y la relojería en una categoría capaz de complementar la mezcla comercial, especialmente en activos orientados a consumidores de ingresos medios altos y altos.
El Mapa Nacional de Retail 2026 de Mall & Retail revela así un mercado que creció 15,2% en 2025 y cuya evolución ya no puede explicarse únicamente desde la joyería tradicional o el reloj convencional. Lujo, tecnología y diseño están ampliando las fronteras de la categoría. El reto será identificar qué operadores podrán sostener estos ritmos de crecimiento, cuánto terreno continuarán ganando los dispositivos conectados y hasta dónde la expansión del consumo premium abrirá nuevas oportunidades para marcas y centros comerciales en Colombia.
Fuente: Mall & Retail.