Cuando una marca internacional abre una tienda en Colombia, detrás de la fachada no siempre está directamente la compañía global. Una parte importante de la moda extranjera que hoy ocupa los principales centros comerciales del país llega a través de empresarios colombianos que identifican marcas, negocian licencias o representaciones, desarrollan establecimientos, administran inventarios y adaptan conceptos internacionales a las particularidades del consumidor local.
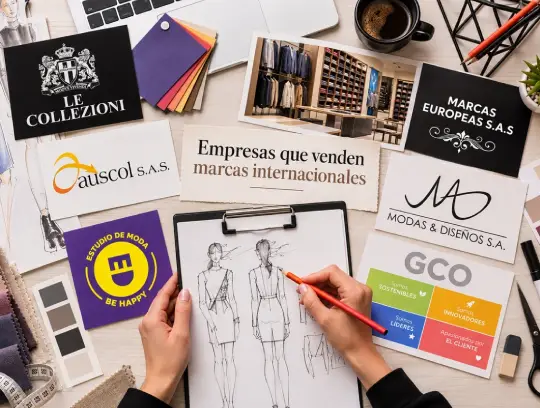
El Mapa Nacional del Retail 2026 de Mall & Retail permite dimensionar por primera vez este ecosistema: ocho operadores analizados —GCO, Estudio de Moda, Modas y Diseños, Marcas Europeas, Auscol, Executive-Le Collezioni, TotalSport y Oporto— alcanzaron conjuntamente ingresos cercanos a $1,995 billones durante 2025, con un crecimiento estimado de 15,3% frente a 2024.
La cifra revela una industria mucho más grande de lo que podría sugerir el número de compañías. Para efectos de este análisis, Mall & Retail agrupa empresas con modelos diferentes: algunas operan numerosas marcas mediante establecimientos independientes; otras combinan tiendas monomarca con conceptos multimarca y algunas concentran su negocio en una o dos enseñas internacionales. Lo que las une es su papel como plataformas locales para el desarrollo de marcas extranjeras, una actividad que reduce para las compañías globales la complejidad de ingresar y operar directamente en Colombia.
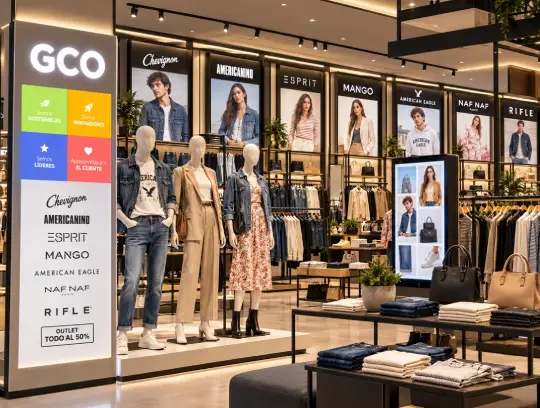
El líder indiscutible es el Grupo Uribe-GCO, que registró ingresos por $1,427 billones en 2025, con crecimiento de 16,3%. Su dimensión es tal que representa aproximadamente 71,5% de las ventas de las ocho empresas analizadas. El grupo ha construido uno de los portafolios más amplios del mercado colombiano, con marcas como Chevignon, Americanino, Mango, Esprit, Naf Naf, Rifle, American Eagle y G-Star, además de conceptos propios de distribución. Brandstore, por ejemplo, opera como formato multimarca para Chevignon, Americanino y Esprit y tiene presencia en más de 30 ciudades intermedias y municipios.
La concentración de GCO no debe ocultar, sin embargo, lo que está ocurriendo detrás del líder. Los otros siete operadores sumaron aproximadamente $568.000 millones en ingresos durante 2025, conformando un segundo bloque que combina moda premium, lujo, estilo de vida, calzado y propuestas deportivas. Su importancia está menos en competir directamente por volumen con GCO y más en su capacidad para conectar al mercado colombiano con decenas de marcas internacionales.
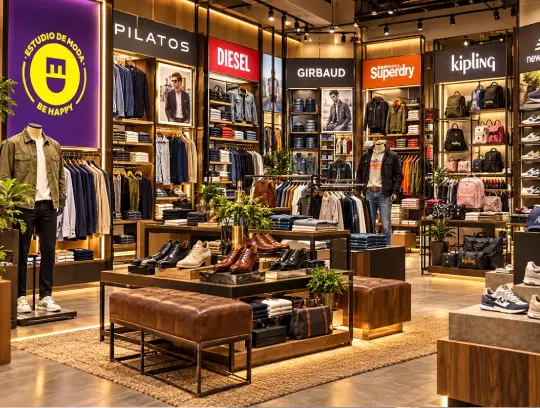
Estudio de Moda ocupa la segunda posición, con ingresos por $218.221 millones y crecimiento de 3,7%. Su principal fortaleza está en haber construido una verdadera plataforma multimarca alrededor de Pilatos y de tiendas individuales. Actualmente comercializa marcas como Diesel, Superdry, Marithé + Francois Girbaud, Kipling, Replay, New Balance, Vans, Converse, Lacoste, Salomon y Quiksilver, entre muchas otras. Su operación muestra una ventaja particular del modelo multimarca: permite probar aceptación, categorías y rangos de precios antes de comprometer capital en el desarrollo de tiendas independientes.
La tercera posición corresponde a Modas y Diseños, empresa barranquillera con ingresos por $105.974 millones y un crecimiento de 11,9% durante 2025. Aquí aparece uno de los casos más interesantes de regionalización del negocio. La compañía informa más de siete décadas de trayectoria y actualmente opera marcas como Tommy Hilfiger, Hugo Boss, Calvin Klein, Psycho Bunny, Quiksilver y Levis, además de su marca colombiana STIK. Su red alcanza 58 tiendas licenciadas y multimarca ubicadas en Barranquilla, Bogotá, Cartagena, Santa Marta, Valledupar, Montería y Medellín.
El comportamiento más sobresaliente del año, sin embargo, correspondió a Marcas Europeas. Con ingresos por $96.986 millones, la compañía aumentó sus ventas 52,9%, la mayor tasa entre los ocho operadores analizados. Su negocio está fuertemente asociado a Hugo Boss, de la cual es licenciataria autorizada en Colombia, pero su estrategia se ha extendido hacia otros conceptos y marcas del segmento premium. Para Mall & Retail, su desempeño constituye una señal relevante: dentro de la moda internacional, el consumidor de mayor poder adquisitivo continúa ofreciendo oportunidades cuando existen producto, ubicación y posicionamiento adecuados.
Muy cerca aparece Auscol, con ingresos por $90.290 millones y crecimiento de 17,1%. La compañía opera en Colombia marcas españolas como Carolina Herrera y Purificación García. Esta última mantiene presencia en ciudades como Bogotá, Medellín, Cali y Barranquilla, mostrando que el mercado premium internacional ya no se limita exclusivamente a Bogotá.
En términos inmobiliarios, este tipo de operadores tiene especial importancia porque sus decisiones de expansión suelen concentrarse en centros comerciales con altos niveles de productividad, consumidores de mayores ingresos y una mezcla comercial compatible con marcas premium.
En un segmento todavía más especializado aparece Executive S.A.S., operador de Le Collezioni, con ingresos por $26.679 millones y crecimiento de 2,7%. Su tamaño financiero es considerablemente menor frente a GCO o Estudio de Moda, pero su relevancia estratégica está en el posicionamiento. Le Collezioni funciona como un verdadero almacén multimarca de lujo, con firmas como Ferragamo, Zegna, Hogan, Tods, Kenzo, Hackett London, Santoni, Furla, Pinko y otras. La compañía informa siete establecimientos en Bogotá, Medellín, Cali, Barranquilla y Cartagena.
TotalSport, por su parte, registró ingresos por $18.181 millones, con una disminución de 10,1%, el comportamiento más débil del grupo durante 2025. La compañía representa marcas como Columbia, Cole Haan y Guy Harvey y señala contar con más de 15 tiendas en Colombia. Su evolución recuerda que manejar marcas internacionales no garantiza automáticamente crecimiento. Los operadores enfrentan exposición al dólar, costos de importación, disponibilidad de inventario, cánones de arrendamiento y cambios rápidos en las preferencias del consumidor, variables que pueden afectar especialmente a estructuras de menor escala.
Finalmente, Oporto, asociado en la base analizada con Tommy Hilfiger, alcanzó ingresos por $11.517 millones, con una disminución de 0,6%. Su participación dentro del agregado es pequeña, pero ilustra otro modelo de la industria: compañías concentradas en desarrollar una enseña específica, frente a grupos que diversifican su riesgo entre numerosas marcas.
Las cifras muestran así tres niveles claramente diferenciados. GCO funciona como una plataforma de gran escala y concentra siete de cada diez pesos facturados por el grupo; Estudio de Moda, Modas y Diseños, Marcas Europeas y Auscol forman un segundo bloque con ventas individuales entre aproximadamente $90.000 millones y $218.000 millones; mientras Le Collezioni, TotalSport y Oporto operan negocios más especializados. La diferencia entre ellos no es únicamente de tamaño: responde también al segmento de consumidor, número de marcas, cobertura geográfica y formato utilizado para llegar al mercado.
Para los centros comerciales, estos operadores cumplen una función que pocas veces se dimensiona. Una negociación con uno de estos grupos puede abrir la posibilidad de incorporar varias marcas dentro de un mismo activo o de desarrollar diferentes conceptos a medida que cambia su mezcla comercial. Además, el operador local conoce productividad por ciudad, comportamiento de categorías, niveles de renta soportables y características de los consumidores, reduciendo parte del riesgo que tendría una marca internacional al desembarcar directamente.
Para las propias marcas globales, Colombia representa un mercado que puede abordarse sin construir desde cero una estructura administrativa, logística, inmobiliaria y comercial. El operador se convierte así en una especie de puente entre una estrategia internacional estandarizada y las condiciones particulares del mercado colombiano. Y para los inversionistas, estas compañías constituyen una categoría empresarial que merece ser observada independientemente de las marcas visibles en sus vitrinas: detrás de varias enseñas que parecen competidoras puede existir un mismo grupo económico.
El Mapa Nacional del Retail 2026 de Mall & Retail muestra que las ocho compañías estudiadas pasaron de ventas estimadas cercanas a $1,731 billones en 2024 a $1,995 billones en 2025, incorporando alrededor de $264.000 millones adicionales en un año. No todas crecieron y las diferencias entre ellas son amplias, pero el agregado confirma que el modelo mantiene capacidad de expansión.
El próximo capítulo estará determinado por qué operadores consiguen sumar nuevas marcas internacionales, cuáles profundizan sus formatos multimarca y hasta dónde podrán llevar estas propuestas fuera de los grandes mercados tradicionales. También habrá que observar si nuevas compañías extranjeras prefieren entrar directamente a Colombia o apoyarse en socios locales. Para centros comerciales y propietarios inmobiliarios, conocer quién está detrás de cada marca será cada vez más importante: en la nueva competencia por atraer conceptos internacionales, el verdadero cliente inmobiliario no siempre es la marca que aparece sobre la vitrina, sino el operador que administra el portafolio detrás de ella.
Fuente: Mall & Retail