Durante décadas, hablar de mejoramiento del hogar en Colombia significaba pensar principalmente en grandes superficies ubicadas sobre corredores viales, zonas industriales o sectores periféricos de las ciudades. Ese mapa está cambiando. Muebles, decoración, textiles, pisos, baños, cocinas y soluciones integrales de remodelación están acercando cada vez más esta categoría al retail tradicional y, particularmente, a los centros comerciales.
La transformación no es solamente inmobiliaria. También está ocurriendo en las cifras. La edición 2026 del Mapa Nacional del Retail, elaborado por Mall & Retail, analizó los resultados financieros de 410 empresas pertenecientes a siete macrosectores y 22 categorías.
En mejoramiento del hogar, después de los cuatro mayores jugadores —Homecenter, Easy, Madecentro y Tiendas Alfa— aparece un segundo grupo conformado por Jamar, IKEA, Decorcerámica, Cerámica Italia, Home Sentry, Tugó, Brissa y Almacenes Corona.
Las ocho compañías alcanzaron conjuntamente ingresos cercanos a $2,30 billones durante 2025. Pero el dato más significativo no está únicamente en su tamaño: todas crecieron a doble dígito.
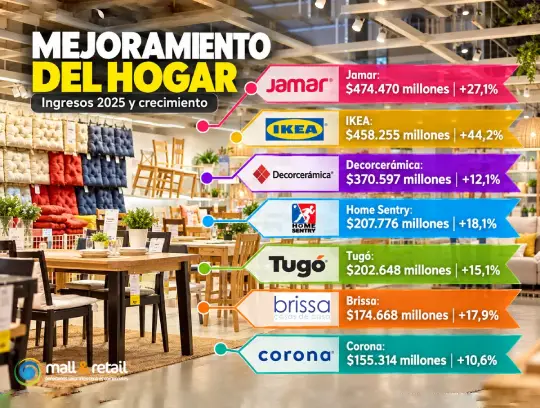
IKEA encabezó la expansión con 44,2%, seguida por Jamar con 27,1%, Home Sentry con 18,1%, Brissa con 17,9%, Cerámica Italia con 16,5%, Tugó con 15,1%, Decorcerámica con 12,1% y Almacenes Corona con 10,6%.
El comportamiento muestra que el dinamismo de la categoría no estuvo concentrado en un solo modelo comercial: crecieron al mismo tiempo muebles, decoración, textiles, revestimientos, baños y soluciones integrales de remodelación.
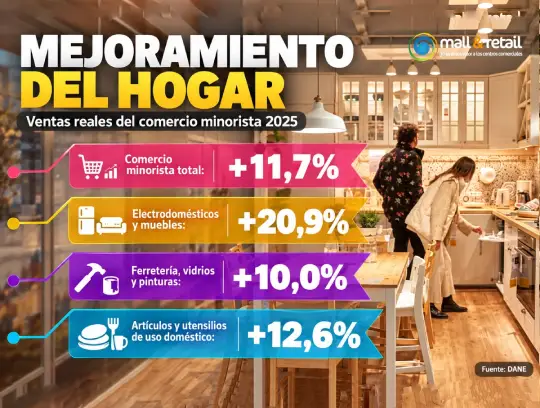
El contexto del consumo ayuda a entenderlo. De acuerdo con las cifras del DANE citadas en el análisis, durante 2025 las ventas reales del comercio minorista colombiano crecieron 11,7%. Dentro de las actividades vinculadas con el hogar, electrodomésticos y muebles avanzaron 20,9%, los artículos de ferretería, vidrios y pinturas 10%, y los artículos y utensilios de uso doméstico 12,6%.
No existe una única estadística que mida todo el mercado de mejoramiento del hogar porque sus productos se encuentran distribuidos entre diferentes categorías. Sin embargo, la coincidencia de crecimientos permite identificar una tendencia: el consumidor colombiano volvió a destinar mayores recursos a equipar, renovar y transformar su vivienda.
Su modelo combina mobiliario, colchones y decoración con una herramienta particularmente relevante para una categoría de compras de mayor valor: la financiación. Jamar reporta 23 tiendas en Colombia, siete en Panamá y más de 50.000 m² de espacios comerciales en el país.
Jamar e IKEA: dos caminos para construir escala
Dentro del segundo grupo de jugadores, Jamar mantiene el mayor volumen de ingresos. La compañía alcanzó $474.470 millones en 2025, frente a $373.383 millones un año antes. El crecimiento de 27,1% significó aproximadamente $101.087 millones adicionales de facturación.
Apenas $16.215 millones por debajo aparece IKEA. La operación colombiana de la compañía alcanzó $458.255 millones, frente a $317.718 millones en 2024, para un crecimiento de 44,2%, el mayor entre los ocho jugadores analizados.
La distancia entre ambas compañías permite dimensionar la velocidad con la cual IKEA está construyendo escala. En apenas unos años desarrolló tres grandes establecimientos en Mallplaza NQS, Mallplaza Cali y Viva Envigado. Más que una tienda de muebles, su formato combina exhibición, decoración, alimentación, servicios e inspiración, convirtiéndola en una verdadera ancla de destino para los complejos comerciales donde opera.
La especialización también gana tamaño
El crecimiento no pertenece exclusivamente a las grandes superficies. Decorcerámica registró ingresos por $370.597 millones, 12,1% superiores a los de 2024, mientras Cerámica Italia alcanzó $256.111 millones, con un crecimiento de 16,5%.
Ambas compañías compiten alrededor de pisos, revestimientos, baños y acabados, pero utilizando modelos distintos.
Cerámica Italia utiliza otra lógica de cobertura. Cuenta con nueve salas propias, pero complementa esa presencia con más de 300 puntos de venta y distribuidores autorizados. Su fortaleza, por tanto, no está únicamente en el número de tiendas directas sino en la capilaridad de una red que amplía su alcance hacia mercados donde un establecimiento propio podría no alcanzar suficiente escala.
Decorcerámica basa buena parte de su propuesta en salas donde diseño, exhibición y asesoría transforman una compra tradicionalmente técnica en una decisión de estilo. La compañía reporta 22 almacenes en Colombia.
Es una diferencia importante para entender el retail de esta categoría: no necesariamente gana quien abre más tiendas propias, sino quien encuentra el modelo más eficiente para llegar al consumidor y participar en sus proyectos de remodelación.
Home Sentry, Tugó y Brissa acercan el hogar al centro comercial
Home Sentry cerró 2025 con ingresos por $207.776 millones, 18,1% más que el año anterior. Su propuesta mezcla decoración, cocina, organización, muebles y electrodomésticos en un formato multiproducto. La compañía cuenta con 15 establecimientos y tiene presencia en ciudades como Bogotá, Bucaramanga, Cartagena, Barranquilla, Cali, Chía, Medellín y Villavicencio.
Muy cerca aparece Tugó, con $202.648 millones y crecimiento de 15,1%. Su estrategia combina muebles y accesorios contemporáneos, grandes superficies, presencia en centros comerciales, comercio electrónico y soluciones para proyectos. La apertura de un establecimiento de más de 900 m² en Florida Parque Comercial, Medellín, muestra precisamente cómo formatos que históricamente buscaron ubicaciones independientes están encontrando nuevas posibilidades dentro de los complejos comerciales.
Brissa representa otra forma de competir. Con ingresos de $174.668 millones y crecimiento de 17,9%, la compañía participa desde textiles, ropa de cama, almohadas, toallas, cojines, tapetes, baño y decoración.
Su verdadera diferencia está en la escala de la red: terminó 2025 con 67 almacenes, una presencia física superior a la de varios competidores de mayor facturación.
Además, buena parte de esos establecimientos se encuentra precisamente en centros comerciales como Parque La Colina, Plaza de las Américas, Santafé Bogotá, Fontanar, Cacique, Jardín Plaza, Viva Envigado y Arkadia, entre otros.
Corona cambia el producto por el proyecto
Almacenes Corona completa el grupo con ingresos por $155.314 millones, 10,6% por encima de 2024. Más interesante que la cifra es la transformación de su modelo comercial. La compañía está evolucionando desde la venta de pisos, baños y cocinas hacia soluciones completas que pueden integrar productos, asesoría, diseño, financiación, entrega y ejecución.
Eso cambia la relación con el consumidor. La tienda deja de ser únicamente el lugar donde se escoge una referencia para convertirse en el punto donde comienza un proyecto de remodelación. Durante 2026 la cadena llegó a su tienda número 43 y anunció nuevas aperturas.
Una nueva categoría para el tenant mix
Para los centros comerciales, el crecimiento de estas compañías plantea una discusión que va más allá de quién vende más. El mejoramiento del hogar reúne características especialmente atractivas para la mezcla comercial: puede demandar superficies importantes, genera compras planificadas, amplía las razones de visita y complementa categorías tradicionales como moda, gastronomía y entretenimiento.
Además, conserva una ventaja importante frente al comercio exclusivamente digital: una parte considerable de la decisión todavía necesita la tienda física. Un sofá se prueba, un colchón se compara, una textura se toca, un piso debe observarse junto con otros materiales y una cocina requiere diseño, medidas y asesoría. En proyectos de mayor valor, la confianza y el acompañamiento siguen desempeñando un papel determinante.
Esto explica por qué la categoría admite formatos tan distintos dentro de un mismo centro comercial. IKEA puede desempeñar el papel de gran ancla; Brissa ocupar locales similares a los de categorías tradicionales; Tugó, Home Sentry y Jamar pueden operar superficies intermedias o grandes; mientras Decorcerámica, Corona y otros especialistas pueden integrarse a zonas destinadas a diseño y remodelación.
La lectura de Mall & Retail es que el mejoramiento del hogar está dejando de ser una categoría periférica del comercio para convertirse en parte de la nueva economía del centro comercial. Los $2,3 billones facturados por apenas ocho compañías y el crecimiento de doble dígito de todas ellas durante 2025 muestran una categoría con profundidad suficiente para seguir ganando metros cuadrados.
El próximo capítulo estará en entender hasta dónde puede llegar esa transformación. Para los retailers, el reto será encontrar formatos más productivos y adaptables. Para los centros comerciales, identificar qué operadores realmente generan tráfico incremental y cuáles complementan mejor la mezcla existente. Y para los inversionistas, observar si el crecimiento registrado en 2025 logra mantenerse cuando la competencia por ubicaciones, consumidores y proyectos de remodelación sea mayor. El hogar ya no comienza únicamente después de salir del centro comercial. Cada vez más, el negocio de transformarlo está entrando dentro de él.
Fuente: Mall & Retail