El 18 de octubre de 2012, la multinacional chilena Cencosud acordó comprar Carrefour Colombia por aproximadamente US$2.500 millones. La operación incorporó 92 tiendas y la convirtió de inmediato en uno de los principales actores del negocio de supermercados e hipermercados del país.
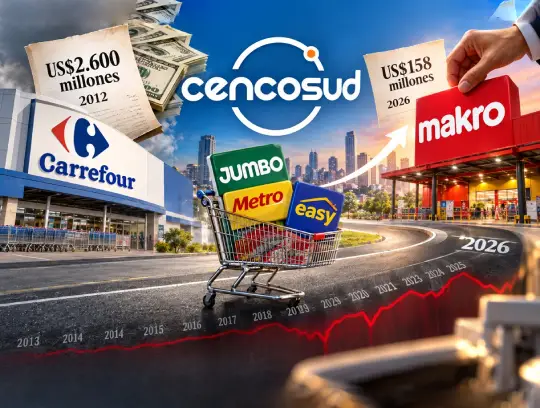
Catorce años después, el balance ofrece contrastes: la compañía conserva una operación de gran tamaño, pero sus ingresos han crecido por debajo de la inflación y, según El Mapa Nacional del Retail de Mall & Retail, acumuló pérdidas netas por $614.230 millones entre 2016 y 2025. Pese a ello, en junio de 2026 anunció un acuerdo para adquirir Makro Colombia por US$158 millones.
La negociación de Carrefour, encabezada por Horst Paulmann, fundador de Cencosud, se habría concretado en cuatro días. El grupo veía oportunidades en la expansión del consumo colombiano y en el desarrollo del comercio moderno.
Una década de crecimiento inferior a la inflación
Los antiguos supermercados Carrefour pasaron a operar principalmente bajo las marcas Jumbo y Metro. Cencosud, que ya conocía el mercado colombiano a través de Easy, amplió su presencia en el comercio de alimentos.
Mientras se desarrollaba esa transformación, el consumidor colombiano cambió sus hábitos. D1 y Ara aceleraron la expansión del descuento, ganaron cobertura territorial y fortalecieron una propuesta basada en precios y proximidad.
El análisis de Mall & Retail comprende los diez ejercicios financieros de 2016 a 2025, con nueve intervalos anuales entre ambos cierres. En 2016, Cencosud Colombia facturó $3,39 billones; en 2025, $4,43 billones. El crecimiento nominal acumulado fue del 30,6%, frente a una inflación aproximada del 63,5% en el mismo intervalo, de acuerdo con el IPC del Dane.
La comparación cambia la lectura de las ventas. Si la facturación de 2016 hubiera aumentado al ritmo de los precios, habría llegado a cerca de $5,55 billones en 2025. La diferencia respecto de los ingresos reportados fue de $1,12 billones. En términos reales, la facturación se contrajo aproximadamente un 20,1%, evidenciando que el tamaño económico de la operación, medido a precios constantes, disminuyó.
El costo de mantener una operación de gran escala
La evolución de las utilidades confirma que el reto excede el crecimiento comercial. Según el consolidado de Mall & Retail, el resultado neto acumulado de 2016 a 2025 fue negativo en $614.230 millones. Hubo ejercicios rentables, entre ellos 2016, con una utilidad cercana a $50.300 millones, y 2021, con $26.609 millones, pero no alcanzaron para compensar los años deficitarios.
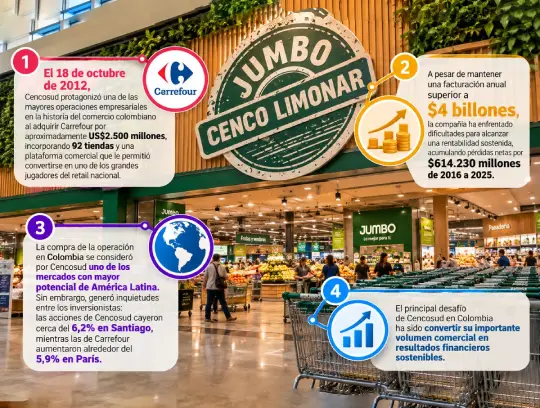
El golpe más fuerte de la etapa reciente ocurrió en 2024, cuando la pérdida neta ascendió a $304.375 millones. En 2025 se redujo a $138.038 millones, una mejoría del 54,6%, aunque el negocio continuó en números rojos.
Los estados financieros de 2025 ilustran la presión sobre los márgenes. Cencosud obtuvo una utilidad bruta de $974.838 millones, equivalente a cerca del 22% de sus ingresos, frente a gastos administrativos de $965.358 millones. El resultado operacional fue una pérdida de $54.616 millones y los costos financieros sumaron $113.334 millones. El desafío consiste en conseguir que el margen comercial cubra de manera consistente los gastos necesarios para operar y financiar el negocio.
En el segundo trimestre de 2026, el grupo informó un aumento del 73,8% del EBITDA ajustado de Colombia en moneda local.
Makro: más ventas, pero también más pérdidas
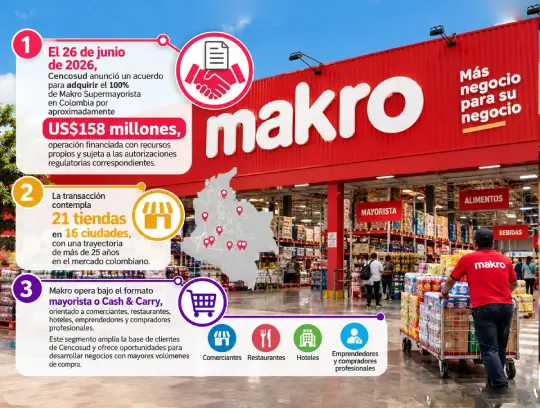
El 26 de junio de 2026, Cencosud anunció un acuerdo para comprar el 100% de Makro Supermayorista Colombia, sujeto a las autorizaciones regulatorias correspondientes. La operación, prevista con recursos propios, comprende 21 tiendas en 16 ciudades y una empresa con más de 25 años de trayectoria local.
Makro aporta el formato mayorista Cash & Carry, orientado a comerciantes, restaurantes, hoteles y otros compradores profesionales. Su incorporación permitiría atender segmentos distintos a los de Jumbo y Metro, negociar mayores volúmenes con proveedores y explorar eficiencias en abastecimiento, distribución y administración. El grupo ya había avanzado en este negocio mediante Giga Atacado en Brasil y Makro Argentina, adquirida en 2025.
Las cifras de 2025 muestran el tamaño potencial de la combinación. Makro facturó aproximadamente $1,86 billones, con un crecimiento anual del 5,7%. Sumados a los ingresos de Cencosud, ambas empresas registraron ventas individuales agregadas por cerca de $6,29 billones. El monto fue un 42% superior a la facturación de Cencosud por separado, aunque no constituye una cifra consolidada ni incorpora ajustes por operaciones entre compañías.
La otra cara del balance es menos favorable: Makro perdió $43.207 millones durante ese año. Al agregar este resultado al de Cencosud, las pérdidas netas de ambas operaciones alcanzaron $181.245 millones, equivalentes a un margen conjunto negativo del 2,9%. Por tanto, la adquisición planteó la posibilidad de integrar dos negocios con dificultades de rentabilidad, no la incorporación inmediata de una fuente de utilidades.
Sobre una base de ingresos agregados de $6,29 billones, una mejora de un punto porcentual en el margen neto habría equivalido a unos $62.900 millones anuales.
¿Expansión estratégica o capital adicional en riesgo?
La decisión de Cencosud merece analizarse desde la asignación de capital. Permanecer en Colombia le permite conservar posiciones comerciales y aprovechar capacidades ya instaladas; salir podría implicar vender activos en condiciones desfavorables. Pero el dinero invertido en 2012 es un costo histórico y no debería justificar por sí mismo nuevas adquisiciones.
La compra de Makro tendría sentido económico si el negocio integrado logra aumentar la productividad, reducir costos unitarios y generar flujos de caja suficientes para remunerar el capital comprometido. El riesgo es que una red más amplia añada complejidad, obligaciones y necesidades de financiación sin mejorar los resultados. La disciplina en la integración será decisiva: mayores ventas no garantizan mejores retornos para los accionistas. También habrá que evitar que la integración debilite la propuesta mayorista, cuyo cliente y dinámica de compra difieren de los de un supermercado convencional.
Para Mall & Retail, la evaluación deberá centrarse en el crecimiento real de los ingresos, las ventas por metro cuadrado, el margen operacional y el retorno sobre el capital invertido. Esos indicadores permitirán distinguir entre ganar participación comercial y crear valor económico. Después de una década de resultados exigentes, la pregunta para Cencosud ya no es cuánto puede crecer en Colombia, sino cuánto de ese crecimiento conseguirá transformar en rentabilidad.
Fuente: Mall & Retail.