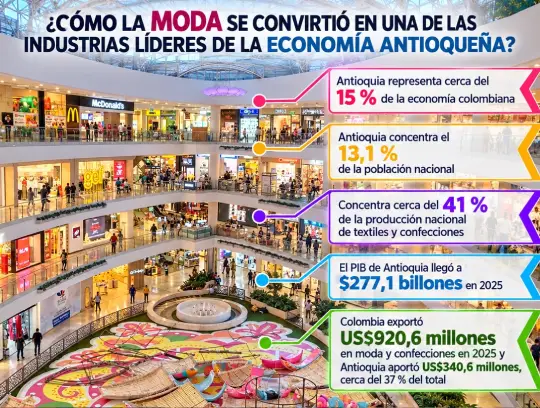
Antioquia representa cerca del 15 % de la economía colombiana y el 13,1 % de su población, pero concentra cerca del 41 % de la producción nacional de textiles y confecciones. Esta especialización convirtió a Medellín en referente del diseño, la fabricación y el comercio de vestuario. Detrás de esas cifras existe una transformación que comenzó en las fábricas textiles y terminó extendiéndose a las vitrinas de los centros comerciales del país.
Al cierre de 2025, el producto interno bruto de Antioquia llegó a unos $277,1 billones, equivalentes al 14,96 % del total nacional, según las cifras del DANE. En el departamento viven alrededor de 6,9 millones de personas, una participación demográfica de 13,1 %. Su peso económico supera, por tanto, el que representa su población. Esa capacidad productiva descansa en actividades diversas, entre ellas el comercio, la industria, los servicios y las finanzas; la moda sobresale particularmente por su concentración regional y por la proyección de sus empresas fuera del departamento.
El origen de esta fortaleza está relacionado con la industrialización del Valle de Aburrá. Coltejer, fundada en 1907, y Fabricato, creada en 1923, fueron protagonistas de una época en la que las grandes fábricas impulsaron la actividad económica, la urbanización y el empleo. A su alrededor surgieron proveedores, talleres, servicios de transporte y una fuerza laboral especializada que permitió ampliar la escala productiva.
La tradición comercial de los empresarios antioqueños ayudó a llevar esas telas y prendas a diferentes regiones de Colombia.
El gran punto de inflexión llegó con la apertura económica de los años noventa. La competencia de productos importados, especialmente de Asia, modificó las condiciones de un sector acostumbrado a producir para un mercado relativamente protegido. Fabricar volumen dejó de ser suficiente. Las empresas tuvieron que mejorar procesos, especializar su oferta y desarrollar productos con atributos diferenciados. Algunas desaparecieron o redujeron operaciones; otras encontraron en la creación de marcas y en la relación directa con el consumidor una alternativa para conservar valor.
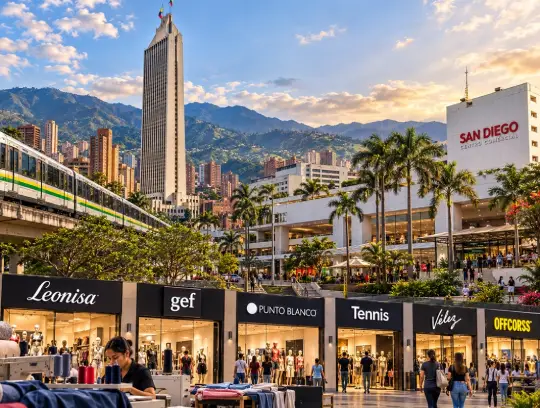
De allí surgió una nueva lógica de negocio. Las compañías comenzaron a dar más importancia al diseño de colecciones, la identidad de marca, las tiendas propias y la velocidad con que una prenda llega al comprador. Referentes como Leonisa, Gef, Punto Blanco, Baby Fresh, Tennis, Vélez y Offcorss muestran distintas formas de combinar desarrollo de producto, fabricación, distribución y comercio. La fortaleza antioqueña dejó de medirse exclusivamente por la capacidad de las plantas textiles y empezó a reflejarse también en la presencia de sus marcas en el mercado.
Medellín creó, además, instituciones que ayudaron a conectar los distintos eslabones. Desde 1987, Inexmoda ha contribuido a profesionalizar el sector, mientras Colombiatex y Colombiamoda han reunido fabricantes, diseñadores, compradores y proveedores nacionales e internacionales.
En 2025, Colombiamoda convocó a más de 600 marcas expositoras y más de 12.000 compradores. Su importancia va más allá de los días de feria: las negociaciones, contactos comerciales y tendencias que allí circulan pueden orientar decisiones empresariales durante el resto del año.
Los resultados del comercio exterior muestran el alcance de esa evolución. Según cifras sectoriales divulgadas por Analdex, Colombia exportó US$920,6 millones en moda y confecciones durante 2025 y Antioquia aportó US$340,6 millones, cerca del 37 % del total. Bogotá registró US$272,9 millones y Atlántico US$100,3 millones. Se trata de una ventaja relevante para un departamento que, además de abastecer al mercado colombiano, compite por pedidos internacionales frente a países con cadenas de suministro de gran escala y menores costos unitarios.
El mercado nacional también ofrece una perspectiva de su potencial. El Observatorio de Inexmoda y Raddar estimó que los hogares colombianos gastaron $36,7 billones en moda en 2025, con un crecimiento del 10,3 % frente al año anterior. El vestuario representó cerca del 49,5 % de ese gasto. Para las empresas antioqueñas, la oportunidad consiste en participar en ese consumo mediante portafolios adaptados a diferentes presupuestos, estilos de vida y canales de compra, sin depender únicamente de la venta de prendas fabricadas para terceros.
En este proceso los centros comerciales cumplieron un papel decisivo. Su expansión permitió que las marcas regionales alcanzaran visibilidad nacional y establecieran relaciones estables con consumidores en distintas ciudades. Abrir tiendas implicó asumir responsabilidades nuevas: selección de ubicaciones, negociación de arriendos, diseño comercial, administración de inventarios y servicio. Al mismo tiempo, las vitrinas se convirtieron en espacios para conocer de primera mano qué productos funcionan, a qué precios y con qué frecuencia deben renovarse las colecciones.
Los datos del Observatorio de Centros Comerciales de Raddar permiten dimensionar el papel de Medellín como mercado de consumo.
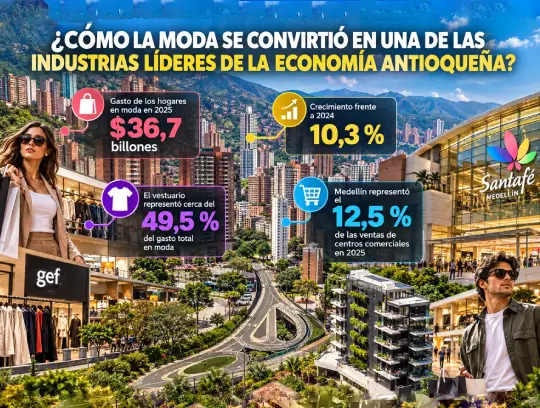
En 2025, la ciudad representó el 12,5 % de las ventas de centros comerciales medidas por el observatorio, por detrás de Bogotá, que concentró el 39,6 %. Cali participó con el 6,8 %, Bucaramanga con el 6,1 % y Barranquilla con el 7,6 %. Medellín registró además un crecimiento anual de 3,79 %.
Su siguiente etapa, sin embargo, enfrenta dificultades concretas. El ingreso de plataformas internacionales, los cambios rápidos de tendencia y la presión por precios bajos obligan a reducir tiempos de entrega sin sacrificar calidad. También pesan la informalidad de algunos eslabones, la disponibilidad de personal calificado y la necesidad de incorporar tecnología a talleres y plantas.
Para competir, Antioquia deberá aumentar la productividad, fortalecer el diseño y mejorar la coordinación entre proveedores, marcas y comerciantes, especialmente cuando el consumidor compara ofertas de cualquier origen desde su teléfono.
El liderazgo industrial no equivale a afirmar que la moda es el sector que más aporta al PIB de Antioquia: para establecerlo sería necesario comparar el valor agregado de todas las actividades económicas bajo una misma metodología. Lo que sí muestran los indicadores de 2025 es una concentración productiva extraordinaria y una capacidad exportadora superior al peso relativo del departamento dentro de Colombia.
Para Mall & Retail, el desafío consiste en transformar esa ventaja histórica en marcas más competitivas, negocios comerciales rentables y mayor presencia internacional. La pregunta ya no es cuánta ropa puede fabricar Antioquia, sino cuánto valor puede generar y conservar a lo largo de toda la cadena de la moda.
Fuente Mall & Retail.