La histórica cadena de hamburguesas Presto, fundada hace 46 años por el Grupo Santo Domingo, no logró superar su crisis financiera. Su liquidación abre interrogantes sobre la estrategia de Mesoamérica Investments, fondo costarricense vinculado también a OMA en Colombia y Unifood en Chile.
Los fondos de inversión son fundamentales para transformar el retail. Además de aportar capital para adquisiciones y expansión, introducen disciplina financiera, gobierno corporativo, tecnología, economías de escala y mayor capacidad de negociación. Su objetivo es elevar la productividad y el valor de las compañías. Pero disponer de recursos y experiencia en compras empresariales no garantiza el éxito: cuando el crecimiento no produce rentabilidad, también corresponde examinar las decisiones de quienes financiaron y supervisaron la estrategia.
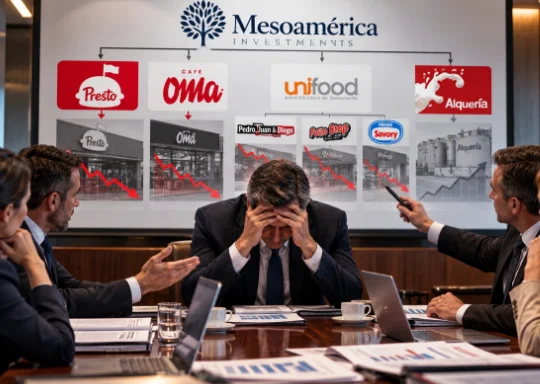
Fundada en 1996, Mesoamérica ha invertido en alimentos, energía, telecomunicaciones y servicios, con resultados diversos. En 2019 adquirió el 35 % de Alquería, para fortalecer las finanzas de la compañía láctea. En restaurantes, el balance es menos favorable: OMA, incorporada desde 2011, enfrentó dificultades y una reorganización; Presto, adquirida en 2012, llegó a liquidación judicial. En Chile, Unifood, operadora de Pedro, Juan & Diego, Pollo Stop y heladerías Savory, sufrió reorganizaciones, liquidaciones y ventas de activos.
Mesoamérica compró el 75 % de Unifood en 2016 y luego completó su participación. El estallido social chileno de 2019, la pandemia, el aumento de los costos y las obligaciones financieras golpearon una extensa red de restaurantes. En 2023 se iniciaron reorganizaciones por pasivos cercanos a 45.000 millones de pesos chilenos. En 2026 entraron en liquidación sociedades vinculadas a Pedro, Juan & Diego y Savory, mientras Pollo Stop fue vendido. El caso plantea preguntas sobre deuda, productividad y adaptación, sin demostrar responsabilidad legal del accionista.
Presto: de símbolo nacional a empresa en crisis
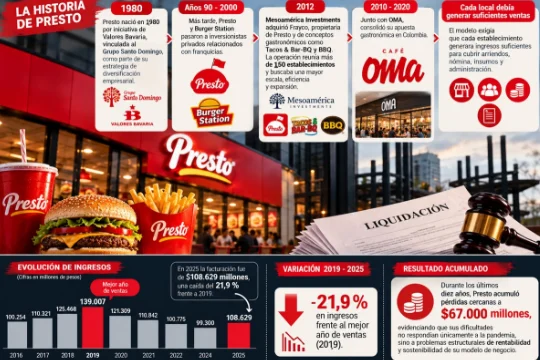
Presto nació en 1980 por iniciativa de Valores Bavaria, vinculada al Grupo Santo Domingo, como parte de su diversificación. Durante décadas se convirtió en una referencia de las hamburguesas en Colombia, con una marca reconocida por generaciones. Más tarde, Presto y Burger Station pasaron a inversionistas privados relacionados con franquicias, antes de incorporarse al portafolio de Mesoamérica.
En 2012, el fondo adquirió Frayco, propietaria de Presto y de conceptos como Tacos & Bar-BQ y BBQ. La operación reunía más de 150 establecimientos y prometía una plataforma gastronómica con mayor escala, eficiencia y expansión. Junto con OMA, consolidó su apuesta gastronómica. Pero cada local debía vender lo suficiente para cubrir arriendos, nómina, insumos y administración.
De acuerdo con el Mapa del Retail, elaborado por Mall & Retail desde 2016, Presto alcanzó su mejor desempeño comercial en 2019, cuando registró ingresos por $139.007 millones. Sin embargo, después de la pandemia, la cadena no logró recuperar su escala de ventas y, en 2025, su facturación se situó en $108.629 millones, cifra que representa una contracción del 21,9 % frente a 2019.
Más preocupante aún es el comportamiento de su rentabilidad: durante los últimos diez años, la compañía acumuló pérdidas cercanas a $67.000 millones, lo que evidencia que sus dificultades financieras no respondían exclusivamente a los efectos de la pandemia, sino a problemas estructurales de rentabilidad y sostenibilidad de su modelo de negocio. Esta combinación de menores ingresos y pérdidas recurrentes terminó debilitando su capacidad financiera y comprometiendo la viabilidad de su operación.
La presión competitiva se intensificó con nuevas cadenas internacionales, hamburgueserías especializadas y propuestas gastronómicas que disputan ocasiones de consumo. También pesaron los cambios de hábitos, los costos y la sensibilidad al precio. Para una red de establecimientos físicos, sostener locales con productividad insuficiente puede erosionar el flujo de caja aun cuando la marca conserve reconocimiento y tráfico.
Una reorganización que no consiguió salvar el negocio
En julio de 2023, la sociedad operadora de Presto ingresó a un proceso de reorganización ante la Superintendencia de Sociedades. El mecanismo buscaba renegociar deudas, recuperar capacidad de pago y preservar la actividad. En abril de 2026 se confirmó un acuerdo apoyado por el 81,39 % de los acreedores reconocidos, con obligaciones por aproximadamente $31.000 millones tras los ajustes pactados. El acuerdo ofrecía una salida, pero dependía de generar caja suficiente para cumplir pagos y financiar la operación diaria.
Ese equilibrio no se alcanzó. Las dificultades de liquidez y los incumplimientos llevaron a solicitar la liquidación judicial, decretada en octubre de 2026. La decisión cerró el intento de reorganización, aunque no supone necesariamente el cierre inmediato de cada restaurante: el proceso puede buscar la continuidad de la unidad productiva o su venta a un tercero. Presto conservaba cerca de 88 puntos de venta, un formato móvil y alrededor de 700 empleos directos, cuyo futuro depende del proceso y de posibles compradores.
La responsabilidad empresarial de Mesoamérica
El desenlace exige revisar el papel de Mesoamérica, sin confundir una inversión fallida con una culpa demostrada. Para medir su influencia deben revisarse accionistas, juntas, expansión, aportes y deuda. La pandemia y la competencia influyeron, pero no explican por sí solas una década de pérdidas. También importa establecer qué medidas adoptaron accionistas y administradores cuando los indicadores comenzaron a deteriorarse.
La coincidencia de dificultades en Presto y OMA, junto con la crisis de Unifood, plantea una pregunta legítima: ¿las economías de escala prometidas se convirtieron en ventajas operativas reales o se mantuvieron estructuras costosas que la generación de caja no podía sostener?
Alquería muestra que los resultados varían según el sector. Precisamente por eso, cada caso requiere cifras, contexto y responsabilidades diferenciadas.
Presto no perdió su valor histórico ni su reconocimiento entre consumidores; perdió la capacidad financiera para sostener la operación bajo su estructura anterior. La lección para el retail global es contundente: comprar marcas, abrir locales y movilizar capital no basta. El éxito de un fondo debe evaluarse también por la rentabilidad, la competitividad y la perdurabilidad de las empresas que acompaña.
Fuente: Mall & Retail.