Mall & Retail analiza la importancia económica y empresarial del retail en Chile, Perú y Colombia, tres países que históricamente han compartido una ruta de expansión comercial. Grandes operadores encontraron similitudes en los hábitos de consumo, los formatos de negocio y las condiciones para invertir, y construyeron plataformas que hoy conectan sus mercados. Falabella, Cencosud, Sodimac, Parque Arauco y Mallplaza ejemplifican esa integración, impulsada por capital, tecnología, logística y desarrollo inmobiliario.
Sin embargo, detrás de las mismas marcas existen tres estructuras empresariales diferentes. Perú se distingue por la cantidad de negocios minoristas; Chile, por el peso de las grandes compañías; y Colombia, por la dimensión económica de su mercado y la diversidad de operadores. Importan la escala y la productividad.
Tres economías, tres escalas de mercado
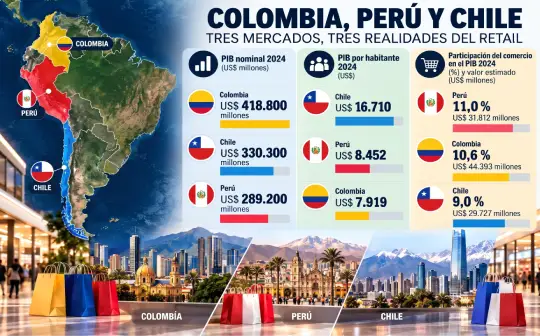
En 2024, el PIB nominal de Colombia se aproximó a US$418.800 millones, frente a US$330.300 millones de Chile y US$289.200 millones de Perú. La economía colombiana fue cerca de 27 % mayor que la chilena y 45 % más grande que la peruana.
El orden cambia con el PIB por habitante: Chile alcanzó alrededor de US$16.710; Perú, US$8.452; y Colombia, US$7.919. El indicador chileno fue más del doble del colombiano.
Aunque el PIB per cápita no equivale al dinero disponible para comprar, muestra que el tamaño agregado de una economía no cuenta toda la historia sobre su capacidad para producir valor.
La relevancia del PIB comercial
Tomando participaciones sectoriales indicativas, el comercio representaría cerca del 10,6 % del PIB colombiano, el 11 % del peruano y el 9 % del chileno. Aplicadas al PIB nominal de 2024, esas proporciones sugieren un valor agregado comercial de aproximadamente US$44.400 millones en Colombia, US$31.800 millones en Perú y US$29.700 millones en Chile. Son estimaciones de referencia, no cifras definitivas homologadas de cuentas nacionales, y comprenden comercio mayorista además de minorista.
Por habitante, el PIB comercial estimado sería de unos US$840 en Colombia, US$930 en Perú y US$1.500 en Chile.
El tejido empresarial cambia el ranking
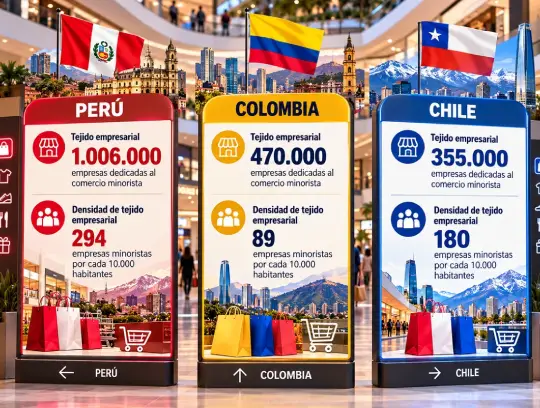
Las diferencias también se reflejan en el tamaño del tejido empresarial. Según estimaciones de Mall & Retail, Perú lidera con aproximadamente 1.006.000 empresas dedicadas al comercio minorista, seguido de Colombia con 470.000 y Chile con 355.000. Estas cifras muestran tres estructuras comerciales distintas, donde la cantidad de empresas no necesariamente refleja su tamaño, fortaleza económica o capacidad competitiva.
La relación con la población arroja aproximadamente 294 empresas minoristas por cada 10.000 habitantes en Perú, 180 en Chile y 89 en Colombia. Los registros nacionales tienen distinta cobertura. Además, una cadena con 300 establecimientos puede constituir una sola empresa, mientras 300 comerciantes independientes representan 300 unidades empresariales. Contar razones sociales no es lo mismo que contar tiendas.
Perú: numerosos negocios, poca escala
En Perú, 990.267 de las empresas minoristas eran microempresas: el 98,5 % del total. Otras 13.384 eran pequeñas, y solamente 2.192 estaban agrupadas en las categorías mediana y grande. La cifra revela un tejido amplio y atomizado, en el que conviven la proximidad del comercio tradicional y las dificultades de muchos negocios para financiar tecnología, logística o expansión.
El contraste lo aportan operadores como Intercorp, con negocios asociados a Plaza Vea, Mass, Oechsle, Promart, Inkafarma, Mifarma y Real Plaza. Junto con Falabella, Tottus, Sodimac y Cencosud, muestran la coexistencia de plataformas comerciales organizadas con un universo muy extenso de pequeñas unidades económicas.
Chile: concentración y capacidad regional
Chile ofrece una estructura diferente. De sus 355.415 empresas minoristas registradas, 238.051 eran microempresas, 53.276 pequeñas, 5.076 medianas y 1.501 grandes; otras 57.511 figuraban sin ventas o sin información para clasificarlas. Así, aparecen 6.577 empresas medianas y grandes frente a 2.192 en Perú.
El dato más expresivo proviene de las ventas: según la Cámara Nacional de Comercio, las 1.501 grandes empresas chilenas concentraron aproximadamente el 70 % de las ventas minoristas registradas en 2024.
Falabella, Cencosud, Sodimac, Parque Arauco y Mallplaza han demostrado la capacidad de las plataformas chilenas para internacionalizarse. La fortaleza chilena no es tener más empresas, sino haber desarrollado operadores con presencia y capacidades regionales.
Colombia: la escala necesita productividad
Colombia cuenta con la economía de mayor tamaño entre los tres países y, según estimaciones su tejido empresarial está conformado por aproximadamente 470.000 empresas dedicadas al comercio minorista, que incluyen grandes cadenas nacionales e internacionales, operadores regionales y una amplia red de pequeños comerciantes.
El mercado combina cadenas nacionales, multinacionales, grupos regionales y comercio independiente. Grupo Éxito, con Éxito y Carulla, representa una trayectoria de comercio organizado; D1 y Ara transformaron la competencia en supermercados mediante formatos de descuento; y Olímpica mantiene una presencia importante. En mejoramiento del hogar, Homecenter refleja la asociación empresarial de Sodimac y Corona. En moda destacan Arturo Calle, Leonisa, Studio F y Tennis.
Falabella, Cencosud, Parque Arauco y Mallplaza confirman el atractivo colombiano para las inversiones regionales. El desafío es transformar la escala de consumo en mayor productividad, inversión, formalización y capacidad de desarrollar nuevas cadenas con alcance internacional.
La competitividad no se mide contando empresas
Las tres estructuras ofrecen lecciones diferentes. Perú tiene el mayor número registrado de empresas minoristas entre las cifras disponibles, pero predominan las microempresas. Chile cuenta con menos unidades y una mayor concentración documentada de ventas en grandes operadores. Colombia presenta el mercado económico más amplio y una mezcla de formatos que aún necesita mayor caracterización estadística.
La comparación debe medir ventas por empresa, valor agregado por trabajador, empleo, rentabilidad y establecimientos con bases equivalentes. Solo así será posible hablar de competitividad sin confundir fragmentación con dinamismo ni concentración con eficiencia.
Para Mall & Retail, la integración impulsada por los grupos chilenos permitió crear un corredor empresarial excepcional, pero no borró las particularidades de cada país. Perú necesita convertir amplitud en escala; Chile, sostener su capacidad de expansión y un entorno competitivo diverso; Colombia, aprovechar su tamaño para multiplicar empresas productivas. El liderazgo del retail dependerá menos del número de negocios que de su capacidad de generar valor económico, empleo formal e innovación sostenible.
Fuente: Mall & Retail.