Cencosud presentó sus resultados financieros del tercer trimestre de 2026, correspondientes al período comprendido entre julio y septiembre, en los que registró ingresos consolidados por 4,13 billones en precios chilenos, con un crecimiento del 2,3% frente al mismo período de 2025. La multinacional chilena, que opera en seis países, mostró una recuperación comercial en varios mercados, aunque con diferencias importantes entre sus negocios de supermercados, mejoramiento del hogar y centros comerciales.
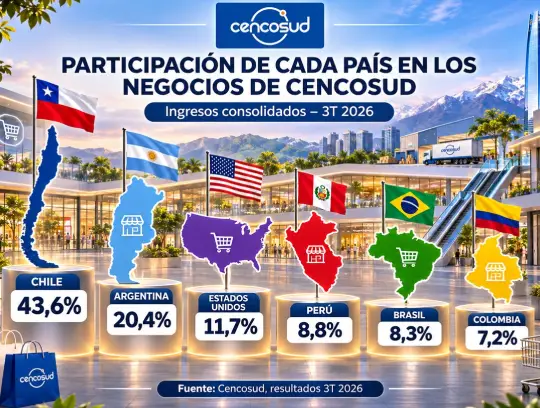
Chile continuó siendo su principal mercado, concentrando el 43,6% de los ingresos, seguido de Argentina con el 20,4%, Estados Unidos con el 11,7%, Perú con el 8,8% y Brasil con el 8,3%. Colombia ocupó el sexto lugar, con una participación del 7,2%, equivalente a aproximadamente $1,026 billones colombianos.
Por unidades de negocio, los supermercados continúan siendo el principal motor de Cencosud, al concentrar aproximadamente el 81,5% de los ingresos globales, seguidos por mejoramiento del hogar, con el 8,9%; tiendas por departamento, con el 5,7%; centros comerciales, con el 2,8%; y servicios financieros, con el 0,8%. Esta estructura evidencia la importancia del comercio de alimentos dentro del grupo.
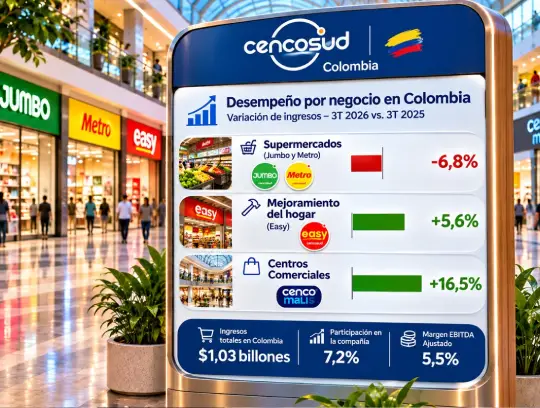
En Colombia, la concentración es todavía mayor, pues Jumbo y Metro representan aproximadamente el 87% de los ingresos nacionales, mientras Easy aporta cerca del 9,2%.
Jumbo y Metro: menores ingresos, pero mayor eficiencia operacional
El negocio de supermercados, integrado por Jumbo y Metro, alcanzó ingresos por $892.555 millones durante el tercer trimestre de 2026, una disminución del 6,8% en pesos colombianos frente al mismo período del año anterior.
De acuerdo con la información corporativa de Cencosud, Jumbo cuenta con 48 establecimientos y una superficie comercial superior a 235.000 m², mientras Metro dispone de 33 tiendas y más de 104.000 m². En conjunto, ambas marcas suman 81 supermercados y una superficie de ventas superior a 339.000 m².
Tomando estas superficies como referencia, las ventas mensuales promedio se estiman por debajo de $878.000 por m². Este indicador corresponde a la productividad conjunta de ambas cadenas y no permite determinar el desempeño individual de Jumbo y Metro.
La disminución de ingresos estuvo relacionada principalmente con el traspaso de las estaciones de servicio que formaban parte de la base de comparación del año anterior. Durante el trimestre se completó prácticamente todo el proceso de transferencia, quedando pendiente una estación cuya salida estaba prevista para finales de 2026.
Sin embargo, las ventas de tiendas comparables crecieron 2,5%, aunque por debajo del 6,0% registrado en el tercer trimestre de 2025. Este comportamiento evidencia que, pese a la reducción de ingresos totales, los establecimientos comparables mantuvieron una evolución comercial positiva, aunque con menor dinamismo.
Uno de los aspectos destacados fue el crecimiento del comercio electrónico, cuyas ventas aumentaron 15,6%, mientras su participación en los ingresos de supermercados pasó del 5,6% al 6,4%. Paralelamente, las marcas propias de alimentos alcanzaron una penetración del 12,4%, apoyadas por iniciativas de posicionamiento de productos como Cuisine & Co.
Easy crece impulsado por el comercio electrónico y nuevas aperturas
Por su parte, Easy, la cadena especializada en productos para construcción, decoración, remodelación y mejoramiento del hogar, registró ingresos por $93.876 millones durante el tercer trimestre de 2026, un crecimiento del 5,6% en pesos colombianos frente al mismo período del año anterior.
Según la información corporativa de Cencosud, la marca cuenta con 16 tiendas en Colombia y una superficie comercial superior a 89.000 m². Con base en esta referencia, las ventas mensuales promedio se estiman por debajo de $352.000 por m², indicador que evidencia las diferencias de productividad entre los formatos de supermercados y mejoramiento del hogar, negocios con estructuras comerciales distintas.
Uno de los principales acontecimientos del trimestre fue la apertura de una nueva tienda Easy en Cali, con una superficie de 3.238 m², fortaleciendo su presencia en el Valle del Cauca y ampliando la cobertura de la marca en esta región del país.
El crecimiento comercial estuvo impulsado por las ventas digitales, que aumentaron 21,6%, así como por un incremento del 7,7% en el ticket promedio. Esto refleja una mayor capacidad para generar ingresos por transacción y aprovechar los canales electrónicos como complemento de los establecimientos físicos.
Las marcas propias también fortalecieron su participación, con un incremento de 269 puntos básicos frente al año anterior. Esta estrategia permite ampliar el portafolio, ofrecer alternativas de diferentes precios y generar diferenciación frente a los competidores.
La productividad comercial será decisiva para la competitividad
Los resultados de Jumbo, Metro y Easy reflejan los desafíos competitivos que enfrentan los formatos tradicionales del retail colombiano. En supermercados, la expansión de las cadenas de descuento, la sensibilidad del consumidor frente al precio y las estrategias promocionales obligan a fortalecer la propuesta de valor y mejorar la productividad de cada establecimiento.
En mejoramiento del hogar, la competencia exige diferenciación, disponibilidad de productos, asesoría especializada y una integración más eficiente entre tiendas físicas y comercio electrónico. El crecimiento de Easy confirma oportunidades comerciales, pero también muestra las dificultades para trasladar ese dinamismo a los márgenes operacionales.
Para Leopoldo Vargas Brand, CEO de Mall & Retail, los resultados de Cencosud demuestran que el crecimiento de las ventas no puede ser el único indicador para evaluar la competitividad de una cadena. La productividad por metro cuadrado, el comportamiento de las tiendas comparables y la capacidad de transformar ingresos en rentabilidad son determinantes para medir la eficiencia del negocio.
Jumbo y Metro enfrentan el desafío de recuperar su crecimiento comercial sin sacrificar los avances alcanzados en rentabilidad, mientras Easy deberá lograr que su expansión y dinamismo digital se traduzcan en mejores resultados operacionales.
En un mercado cada vez más competido, la pregunta es si las cadenas tradicionales lograrán aumentar su productividad y diferenciar su propuesta comercial sin depender exclusivamente de la competencia en precios.
Fuente: Mall & Retail.