Durante los últimos años, Mall & Retail ha venido construyendo el Mapa Nacional del Retail, una herramienta de inteligencia de mercado que mide el desempeño empresarial del comercio colombiano. Más allá del número de tiendas o de la presencia de una marca en los centros comerciales, permite conocer quiénes son los principales jugadores, cuánto crecen, qué participación tienen, cuál es su rentabilidad y qué tan sólida es su estructura financiera.
La edición 2026 analiza 410 empresas y marcas con presencia relevante en centros comerciales, organizadas en siete macrosectores y 22 categorías comerciales. A partir de sus estados financieros se comparan ingresos operacionales en 2025, crecimiento frente a 2024, ganancias o pérdidas, activos, pasivos y patrimonio. Es una radiografía que permite entender quién vende más, quién gana participación y cuáles modelos de negocio están respondiendo mejor al nuevo consumidor. En esta oportunidad analizamos una de las categorías de mayor relevancia para la industria de centros comerciales: restaurantes.
El contexto ayuda a dimensionar su importancia. La comida fuera del hogar continúa ocupando una participación relevante dentro del presupuesto de los hogares colombianos. Durante 2025, esta categoría movilizó mensualmente varios billones de pesos y mantuvo un peso cercano al 8% dentro del gasto de los hogares. Sin embargo, la evolución real del consumo fue mucho más moderada que el incremento nominal, como consecuencia de una inflación todavía elevada en alimentos preparados fuera del hogar.
Esto significa que el crecimiento de las grandes cadenas debe analizarse también desde aperturas, precios, productividad, nuevos canales y captura de participación frente a operadores independientes.
Las 60 empresas de restaurantes analizadas por el Mapa Nacional del Retail alcanzaron ingresos operacionales cercanos a $9,19 billones en 2025, frente a $8,19 billones un año atrás, para un crecimiento de 12,1%. Como suele ocurrir en muchos mercados, buena parte de la atención termina concentrándose en los cinco primeros lugares: Frisby, Crepes & Waffles, El Corral, McDonalds y KFC. Sin embargo, detrás de ellos aparece un segundo grupo empresarial cuya dimensión merece una mirada independiente.
Entre las posiciones 6 y 15 se encuentran Archies/Dominos, Andrés Carne de Res, Wok, Cóctel del Mar, Delucca, Takami, Il Forno/Wajaca/Mocata, Parmessano, Leños & Carbón y Presto. En conjunto facturaron $1,857 billones en 2025, frente a $1,611 billones en 2024, un crecimiento de 15,3%, superior tanto al 12,1% registrado por las 60 compañías como al 14,1% alcanzado por el Top 5. Este bloque representa por sí solo el 20,2% de los ingresos de las 60 empresas analizadas.
La sexta posición muestra el tamaño que han alcanzado algunas compañías que operan más de una enseña. Archies/Dominos registró ingresos por $389.112 millones, con un aumento de 21,3%. La combinación resulta competitivamente interesante: Archies participa en casual dining, mientras Dominos compite desde pizza, conveniencia, domicilio y alta frecuencia. La escala impulsa los ingresos, aunque la compañía cerró 2025 con una pérdida de $5.780 millones, recordando que expansión y rentabilidad no necesariamente avanzan al mismo ritmo.
Andrés Carne de Res presenta un modelo completamente diferente. Con ingresos por $245.954 millones, crecimiento de 11,3% y utilidades cercanas a $22.793 millones, consigue una de las rentabilidades más altas entre las compañías de este segmento. Su fortaleza no depende de una red masiva de establecimientos, sino de la capacidad de convertir gastronomía, entretenimiento y experiencia en una misma propuesta. El caso demuestra que en restaurantes la productividad y el valor de cada ubicación pueden ser tan importantes como la cantidad de puntos abiertos.
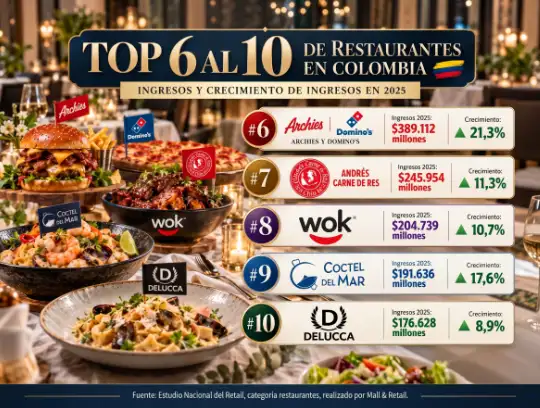
Wok también muestra que una red relativamente concentrada puede alcanzar una escala relevante. La compañía facturó $204.739 millones en 2025 y creció 10,7%, apoyada en una propuesta especializada, una marca consolidada y una presencia principalmente concentrada en Bogotá y Chía. Su caso resulta especialmente interesante porque demuestra que la expansión nacional no es la única vía para construir volumen: la productividad por restaurante, la fidelización y la diferenciación también pueden sostener el crecimiento.
Cóctel del Mar ocupa la novena posición con ingresos de $191.636 millones y un crecimiento de 17,6%, uno de los más altos del grupo. Le sigue Delucca con $176.628 millones y un avance de 8,9%, mientras Takami llegó a $172.789 millones, creciendo 15,3%. En este último caso, la estrategia se distancia del modelo tradicional de una sola marca: el grupo ha desarrollado múltiples conceptos gastronómicos, permitiéndole diversificar ocasiones de consumo y públicos sin depender del crecimiento de una única enseña.
Desde las regiones también aparecen jugadores de escala importante. La Receta, operador de Il Forno, Wajaca y Mocata, alcanzó $127.086 millones y creció 8,9%. Su expansión demuestra cómo una compañía construida inicialmente desde Antioquia puede ganar dimensión nacional combinando conceptos complementarios y una presencia creciente en centros comerciales y corredores de alta actividad comercial.
La mayor sorpresa del segmento fue Parmessano. Sus ingresos pasaron de $86.579 millones a $120.363 millones, un incremento de 39%, el más alto entre las posiciones 6 y 15. El resultado confirma el potencial de las marcas regionales consolidadas cuando comienzan a ampliar su presencia hacia nuevos mercados, especialmente Bogotá y otras grandes ciudades.
El cierre del grupo también entrega señales relevantes. Leños & Carbón facturó $119.650 millones, creció 12,4% y obtuvo utilidades por $8.762 millones, mientras Presto alcanzó $109.078 millones y avanzó 9,2%. Sin embargo, Presto terminó el ejercicio con pérdidas por $6.349 millones, mostrando nuevamente que capilaridad, ventas y rentabilidad son variables que deben analizarse de manera separada.
La lectura conjunta deja una conclusión importante. Mientras el Top 5 concentra el 55,3% de los ingresos de las 60 empresas analizadas, las posiciones 6 a 15 aportan otro 20,2%.
Así, apenas 15 operadores reúnen cerca de tres cuartas partes de la facturación empresarial observada en esta muestra. Detrás de esa concentración conviven modelos muy diferentes: redes nacionales, conceptos regionales, operadores multimarca, restaurantes experienciales y compañías concentradas geográficamente.
Para los centros comerciales, esta diversidad tiene especial importancia. La gastronomía se ha convertido en una herramienta de generación de tráfico, permanencia y diferenciación del mix comercial, y varias de estas compañías todavía tienen espacios importantes de expansión. El análisis muestra que mirar únicamente las cinco marcas de mayores ingresos deja por fuera una parte sustancial de la transformación que está ocurriendo en el negocio.
Para Leopoldo Vargas Brand, CEO de Mall & Retail, los resultados muestran que una parte importante de esa transformación está ocurriendo precisamente más allá de las cinco marcas que tradicionalmente concentran la atención. “El crecimiento de los operadores ubicados entre los puestos 6 y 15 evidencia que el mercado colombiano está desarrollando una segunda línea de jugadores con escala, capacidad de expansión y propuestas cada vez más diferenciadas. Para los centros comerciales, entender quiénes están creciendo, dónde están expandiéndose y qué tan rentables son será fundamental para anticipar la nueva configuración de la oferta gastronómica”.
Más allá de identificar quién ocupa cada posición, este ejercicio confirma el valor de analizar el mercado desde una perspectiva más amplia. Empresas que pueden permanecer fuera del radar cotidiano de los medios ya tienen una dimensión suficiente para influir en la competencia, transformar el mix de los centros comerciales y disputar una porción creciente del gasto en comida fuera del hogar.
Fuente: Mall & Retail.