La industria de los juegos de suerte y azar en Colombia tiene una dimensión mucho mayor de lo que su presencia relativamente discreta permite percibir. A noviembre de 2025, el país registraba 109.660 máquinas electrónicas tragamonedas autorizadas, 3.789 establecimientos y 414 operadores de juegos localizados. Al cierre del año, bingos y casinos transfirieron cerca de $378.268 millones al sistema de salud, 9,3% más que en 2024.
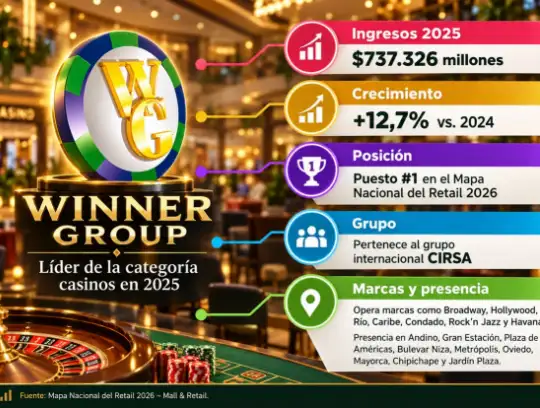
El tamaño empresarial de esta categoría también comienza a hacerse más visible. De acuerdo con el Mapa Nacional del Retail 2026, en la categoría Casinos, elaborado por Mall & Retail, Winner Group ocupó el primer lugar con ingresos de $737.326 millones en 2025, 12,7% más que el año anterior. En la segunda posición se ubicó Aladdin Hotel & Casino, con ventas de $97.837 millones y un crecimiento de 15,1%. Super Nuevo Milenio, sociedad vinculada a Vicca Group, registró ingresos de $75.549 millones, pese a una caída de 8,9%, mientras Codere alcanzó $74.989 millones, con un aumento de 5,7%, completando así el Top 4 del sector.
En conjunto, estas cuatro compañías facturaron cerca de $985.701 millones, y Winner Group representó aproximadamente el 75% de ese total. La diferencia de escala es significativa: sus ingresos fueron más de siete veces los de Aladdin y casi diez veces los de Codere.
El mercado puede entenderse hoy a partir de tres escenarios: casinos en centros comerciales, establecimientos a pie de calle y juego online.
Este último ha transformado la industria al llevar apuestas deportivas, tragamonedas y ruletas directamente al teléfono celular. Si el consumidor puede jugar desde cualquier lugar, el casino físico necesita ofrecer razones adicionales para justificar el desplazamiento.
En ese punto los centros comerciales adquieren relevancia. Seguridad, parqueaderos, accesibilidad, restaurantes, servicios y horarios extendidos conforman una infraestructura difícil de replicar para una sala independiente. El casino puede incorporarse dentro de una jornada con otros propósitos, como almorzar, hacer mercado, comprar o ir al banco. Para el operador amplía las razones de visita; para el mall incorpora una categoría capaz de generar permanencia.
Winner Group constituye el ejemplo más visible. La compañía, perteneciente al grupo internacional CIRSA, opera marcas como Broadway, Hollywood, Río, Caribe, Condado, Rockn Jazz y Havana, con presencia en complejos como Andino, Gran Estación, Plaza de las Américas, Bulevar Niza, Metrópolis, Oviedo, Mayorca, Chipichape y Jardín Plaza.
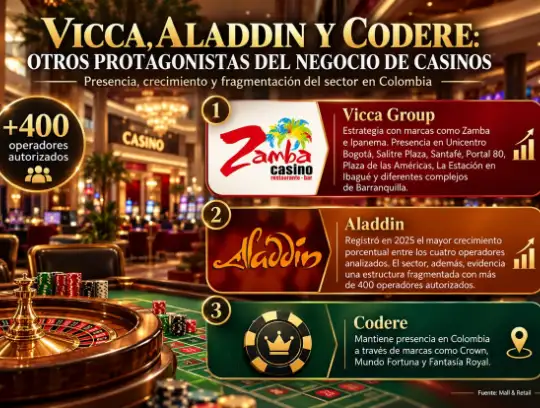
Vicca Group ha construido una estrategia similar mediante marcas como Zamba e Ipanema, con presencia en Unicentro Bogotá, Salitre Plaza, Santafé, Portal 80, Plaza de las Américas, La Estación en Ibagué y diferentes complejos de Barranquilla.
Codere también mantiene presencia en Colombia a través de marcas como Crown, Mundo Fortuna y Fantasía Royal. Aladdin, por su parte, registró en 2025 el mayor crecimiento porcentual entre los cuatro operadores analizados. Más allá de estas compañías, los más de 400 operadores autorizados muestran que el negocio tiene una estructura mucho más fragmentada de lo que sugieren las marcas más conocidas.
También se observa una participación importante de consumidores maduros y adultos mayores en las salas físicas, particularmente alrededor de las tragamonedas. Mientras parte del público joven ha trasladado las apuestas hacia plataformas digitales, determinados consumidores continúan valorando la experiencia presencial y el entretenimiento fuera del hogar.
Para los centros comerciales, este comportamiento abre una oportunidad de análisis. Más allá de la renta que paga el operador, sería relevante conocer qué tráfico genera, cuánto tiempo permanece ese visitante dentro del complejo y cuánto consume posteriormente en restaurantes, cafeterías, supermercados u otras categorías. Esa información permitiría medir con mayor precisión el verdadero aporte de un casino al ecosistema comercial.
Existe además un atributo menos evidente: la discreción. Una visita directa a un casino localizado sobre una vía identifica claramente el propósito del desplazamiento. En un centro comercial, la persona puede llegar por múltiples motivos y convertir el juego en una actividad adicional dentro de su recorrido.
El crecimiento del juego online no implica necesariamente la desaparición de los establecimientos físicos. Ambos formatos responden a necesidades distintas. El canal digital ofrece inmediatez y acceso permanente; la sala presencial aporta ambiente, entretenimiento fuera del hogar y conexión con otras actividades. El desafío estará en fortalecer aquellos atributos que no pueden reproducirse completamente desde una pantalla.
De acuerdo con Leopoldo Vargas Brand, CEO de Mall & Retail, “los ingresos cercanos a $986.000 millones que sumaron en 2025 Winner Group, Aladdin, Super Nuevo Milenio y Codere muestran que estamos frente a una categoría empresarial de gran tamaño.
Para los centros comerciales, el verdadero valor estará en comprender mejor a ese consumidor y medir cómo una visita al casino se traduce en permanencia, tráfico y consumo dentro de otras categorías del mall”.
Los resultados de 2025 confirman que los casinos conservan una dimensión económica relevante dentro del entretenimiento colombiano. Para la industria de centros comerciales, su interés radica en su capacidad para atraer públicos específicos, extender tiempos de permanencia e integrarse con otras actividades. En una etapa en la que los malls buscan nuevas experiencias y razones de visita, esta categoría seguirá ocupando un espacio importante dentro de la discusión sobre el futuro del tenant mix.
Fuente: Mall & Retail.