Vender más no equivale necesariamente a ganar más. Esa es una conclusión del Mapa de Productividad del Retail 2025, con el que Mall & Retail examina los ingresos, ganancias y trabajadores de los diez principales operadores comerciales. El ejercicio parte del Mapa Nacional del Retail, una base de 400 compañías, y examina sus modelos de negocio.
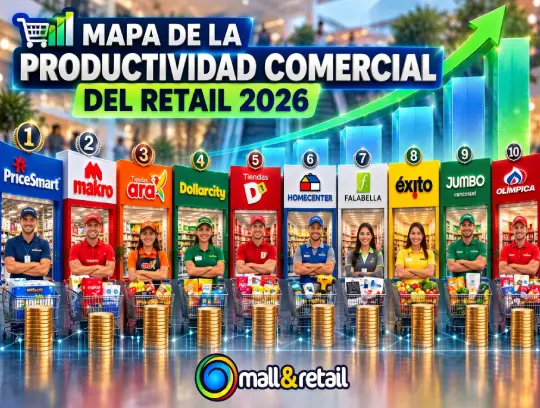
Dos indicadores para comprender el negocio
La productividad comercial divide los ingresos operacionales entre el número de empleados: muestra cuántos millones de pesos factura la empresa por trabajador. La productividad financiera relaciona la ganancia o pérdida neta con esa plantilla y refleja cuánto resultado contable corresponde a cada persona empleada.
Ninguna de las dos medidas evalúa el esfuerzo individual. Influyen tecnología, logística, surtido y tercerización. Una compañía puede vender mucho por empleado y aun así perder dinero; otra puede facturar menos y conservar mejores márgenes.
PriceSmart lidera: el poder de los clubes de compra
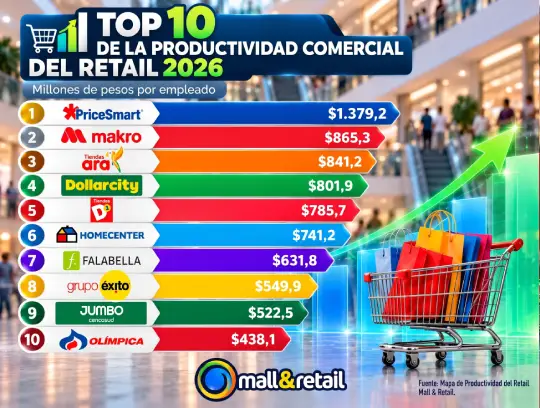
PriceSmart encabeza la productividad comercial con $1.379,15 millones en ingresos por empleado.
Registra ventas cercanas a $2,77 billones y utiliza una referencia de 2.006 trabajadores en Colombia. Su modelo de clubes por membresía concentra compras de volumen y combina surtido seleccionado, autoservicio y logística eficiente. Las presentaciones grandes elevan el valor de cada compra sin exigir igual crecimiento de la plantilla. Las membresías agregan ingresos y fortalecen la recurrencia del cliente. Sin embargo, su productividad financiera es de $12,94 millones por empleado, inferior a la de otros operadores. El caso muestra que liderar las ventas por trabajador no equivale a liderar las ganancias. Los 2.006 empleados proceden de una referencia societaria que todavía debe confirmarse para el cierre de 2025.
Makro y Ara: volumen no siempre es rentabilidad
En segundo lugar está Makro, con $865,32 millones de ingresos por empleado, sobre ventas próximas a $1,88 billones y una referencia de 2.176 trabajadores. Comparte con PriceSmart el volumen, el autoservicio y la logística estandarizada. La diferencia es que Makro no depende de una membresía pagada comparable a la de PriceSmart.
Tiendas Ara ocupa el tercer lugar con $841,19 millones por empleado. Sus ingresos rondan $16,37 billones y su matriz, Jerónimo Martins, reporta 19.461 trabajadores en Colombia durante 2025. Su red combina expansión y estandarización. Pero tanto Ara como Makro registran pérdidas netas, por lo que su fortaleza comercial debe distinguirse de su rentabilidad.
Dollarcity y D1: las ventajas del descuento
Dollarcity se ubica en cuarto lugar con $801,87 millones por empleado; Tiendas D1 ocupa el quinto con $785,69 millones. Dollarcity registra ingresos cercanos a $3,37 billones y una plantilla estimada de 4.207 personas. D1 factura $21,61 billones y utiliza una referencia de 27.500 trabajadores.
Ambos priorizan precios bajos, pero difieren en el surtido: Dollarcity concentra mercancías generales y D1 se enfoca en alimentos y productos cotidianos. D1 factura más de seis veces lo vendido por Dollarcity, pero esta última presenta mayores ingresos por trabajador. La escala total de ventas, por sí sola, no determina la productividad empresarial.
Grandes superficies y tiendas por departamento
Homecenter aparece en sexto lugar con $741,17 millones por trabajador, ingresos de $6,94 billones y una referencia de 9.370 empleados. Sus categorías de construcción, ferretería y hogar requieren inventarios, asesoría y logística diferentes de los supermercados.
Falabella ocupa la séptima posición con $631,84 millones por empleado, sobre ventas cercanas a $2,54 billones.
El análisis considera 4.026 trabajadores informados por Falabella Retail en Colombia. Combina moda, tecnología, hogar y canales digitales.
Grupo Éxito alcanza $549,87 millones por empleado, con ingresos de $16,92 billones y una referencia de 30.771 personas. Metro/Jumbo, asociado a Cencosud Colombia, registra $522,48 millones. Olímpica completa el grupo con $438,08 millones, ventas de $7,05 billones y 16.101 trabajadores. Los distintos servicios influyen en estos resultados. Una posición menor no equivale automáticamente a una gestión menos eficiente.
¿Por qué Alkosto no hace parte del estudio?
Alkosto pertenece al Grupo Corbeta y opera mediante Colombiana de Comercio S.A., una sociedad que también agrupa Ktronix, Alkomprar y otros negocios comerciales, industriales y de distribución. Los datos financieros y laborales disponibles corresponden a la sociedad y no exclusivamente a la marca Alkosto.
Por esa razón, Mall & Retail no la incluye: no existe una desagregación suficientemente completa de ingresos, ganancias y empleados para asignar a Alkosto indicadores individuales comparables.
Asignar los datos del grupo a una sola marca distorsionaría la comparación.
La productividad financiera cambia el panorama
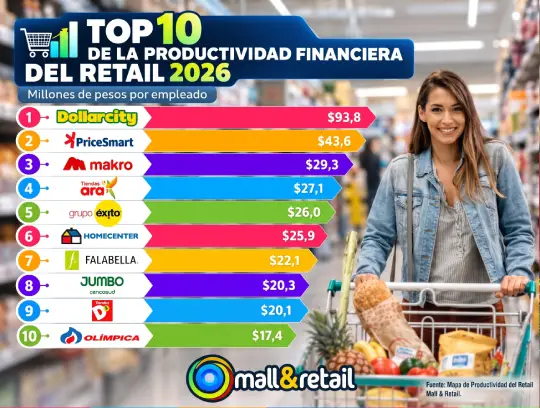
Dollarcity ocupa el primer lugar financiero, con $43,25 millones de ganancia por empleado; Homecenter le sigue con $36,90 millones. Grupo Éxito obtiene $19,24 millones y D1, $15,23 millones. PriceSmart alcanza $12,94 millones; Falabella, $7,21 millones, y Olímpica, $5,01 millones.
El contraste más llamativo aparece en las pérdidas netas: Metro/Jumbo registra -$16,24 millones por empleado; Makro, -$19,86 millones; y Ara, -$29,77 millones. No son pérdidas causadas por cada trabajador: reflejan resultados contables afectados por costos, gastos y depreciaciones.
Costco: el referente mundial de productividad en los clubes de compra
Costco constituye una referencia internacional para comprender la productividad de los clubes de compra. En su año fiscal 2025 registró ingresos por US$275.235 millones, ganancias netas de US$8.099 millones y 341.000 empleados. Esto equivale a una productividad comercial de US$807.141 y financiera de US$23.751 por trabajador. Su modelo combina membresías, compras de gran volumen, surtido concentrado, autoservicio y alta rotación de inventarios. Los ingresos por afiliaciones alcanzaron US$5.323 millones y la renovación internacional de socios llegó al 89,8 %. Para Mall & Retail, el caso muestra que vender grandes volúmenes con una estructura operativa eficiente puede impulsar los ingresos por empleado, pero la verdadera fortaleza está en convertir esas ventas en ganancias netas sostenibles.
Una herramienta para las decisiones del retail
Para retailers, inversionistas y profesionales de centros comerciales, los resultados aportan criterios sobre expansión, eficiencia y sostenibilidad. PriceSmart lidera las ventas por trabajador, Dollarcity encabeza las ganancias por empleado y Ara, Makro y Metro/Jumbo recuerdan que una facturación elevada puede coexistir con pérdidas. El desafío actual no consiste solamente en vender más, sino en convertir las capacidades comerciales, tecnológicas y humanas en valor económico sostenible.
Fuente: Mall & Retail