Cuando se habla de moda en Colombia, la conversación suele concentrarse en las grandes marcas internacionales o en los grupos empresariales más mediáticos. Sin embargo, el Mapa Nacional del Retail 2026 de Mall & Retail revela otro grupo que, con mucha menos exposición, ha construido durante décadas una parte fundamental del comercio de moda del país. Surtitodo, Only, Roott+Co, Herpo, D’Moda, Alberto VO5, Kenzo y Gino Passcalli sumaron en 2025 cerca de $1,26 billones en ingresos y crecieron conjuntamente alrededor de 6%. Su relevancia también está en el empleo, los proveedores nacionales y la llegada de moda a ciudades intermedias.
La de mayor tamaño es Surtitodo. Ocupa la posición 10 del ranking de Moda Textil Adulta de Mall & Retail, con ingresos de $332.411 millones en 2025 y crecimiento de 10,7%. Cerro el año anterior con cerca de 42 almacenes, entre centros comerciales y ubicaciones de calle. Su estrategia se apoya en moda familiar a precios competitivos, alta rotación y cercanía con consumidores que buscan resolver en una misma tienda buena parte de sus necesidades de vestuario. Más que competir desde la aspiracionalidad, Surtitodo ha construido volumen y capilaridad, dos atributos decisivos en el retail de valor.
Muy cerca aparece Only, en el puesto 11, con ventas de $248.610 millones y crecimiento de 1,5%. Es uno de los casos más singulares del comercio colombiano: nacida en 1954, mantiene 12 almacenes concentrados en Bogotá y ha hecho de la relación precio-producto, el volumen y la conexión con proveedores nacionales parte central de su propuesta.
Only demuestra que no siempre es necesario multiplicar tiendas por el país para construir escala: conocimiento del consumidor bogotano, localizaciones consolidadas y una oferta amplia para la familia son sus fortalezas.
Roott+Co ocupa el puesto 15, con ingresos de $160.817 millones y un avance de 3,4%. Nacida en 1996, combina tiendas directas, franquicias y distribuidores autorizados, modelo con el que ha extendido su cobertura por Colombia. Su portafolio de tiendas llega a 136 ubicaciones. La marca amplió su propuesta hacia hombres, mujeres y niños y desarrolló Moving en el segmento deportivo. Además, su plataforma productiva incorpora confección, tintorería, bordado y estampación. Su fortaleza ha sido crecer con una red flexible, sin depender exclusivamente de locales propios.
En el puesto 16 está Herpo, con $159.536 millones en ingresos y crecimiento de 6,1%. Desde Cali ha levantado una poderosa red regional de 55 tiendas, principalmente en Valle del Cauca, Cauca y Risaralda. Con más de cuatro décadas de trayectoria, su lógica ha sido profundizar antes que dispersarse: densidad regional, conocimiento del consumidor, precios accesibles y una oferta que mezcla moda familiar con productos para el hogar. Herpo confirma que en Colombia se pueden construir grandes compañías de retail desde regiones distintas a Bogotá y Medellín.
D’Moda ocupa el puesto 21, con ventas de $126.107 millones y crecimiento de 8,6%. Con más de 30 años de experiencia, registra 38 establecimientos comerciales y ha desarrollado marcas como Kalendar y Wess. Su evolución combina tiendas físicas, comercio electrónico, múltiples medios de pago y una propuesta enfocada en básicos y buena relación precio-producto. Es una muestra de cómo las cadenas regionales han incorporado herramientas omnicanal sin abandonar el mercado de valor que las hizo crecer.
Uno de los desempeños más llamativos fue el de Alberto VO5. La marca de Industria Colombiana de Confecciones se ubicó en la posición 26, con ingresos por $95.949 millones y crecimiento de 12%, el mayor entre las ocho analizadas. La empresa registra 61 establecimientos comerciales y conserva una fuerte especialización en moda masculina. Su estrategia combina conocimiento industrial, confección, red física, canal digital y fidelización, integrando producto y comercialización en un mercado cada vez más competido.
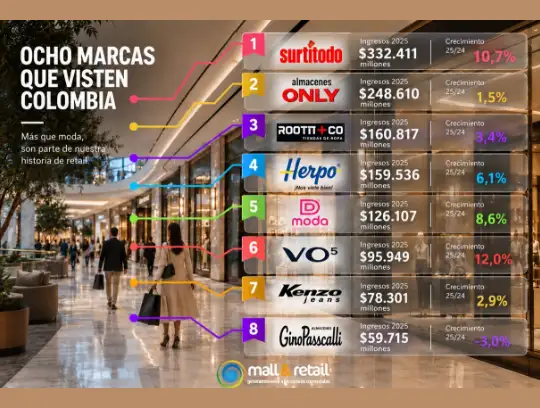
Kenzo, en la posición 30, alcanzó ingresos de $78.301 millones, con crecimiento de 2,9%. La compañía se ha construido alrededor del denim colombiano y reporta presencia en más de 60 tiendas. Su estrategia ha sido llevar el jean hacia un portafolio más amplio de vestuario, calzado y accesorios, apoyado por tiendas, outlets, franquicias y comercio electrónico. Una promoción nacional realizada en agosto de 2026 involucró 58 tiendas físicas, señal de la escala alcanzada por una marca que pocas veces ocupa el centro de la conversación sectorial.
Cierra el grupo Gino Passcalli, en el puesto 37, con ingresos de $59.715 millones. En 2025 sus ventas disminuyeron 3%, siendo la única de estas ocho compañías con variación negativa.
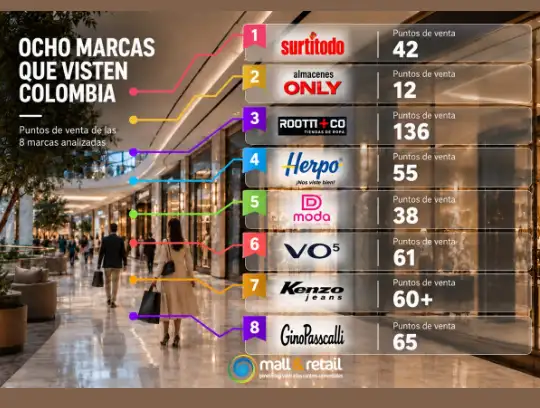
Aun así, su tamaño y trayectoria son relevantes. Nacida en Pereira en 1979, reporta 65 tiendas en Colombia. Desde los años noventa fortaleció la venta directa mediante almacenes de fábrica y posteriormente amplió su cobertura, su oferta para hombre y mujer y el negocio de dotaciones. Su presencia en ciudades principales y secundarias demuestra que es posible construir una marca nacional sin depender de una alta exposición mediática.
Estas ocho empresas demuestran que una parte esencial del retail colombiano se ha construido lejos de los reflectores. Sus modelos son distintos: Surtitodo desde el retail de valor; Only desde la profundidad en Bogotá; Roott+Co con una red híbrida; Herpo desde la densidad regional; D’Moda con la evolución omnicanal; Alberto VO5 desde la integración industrial; Kenzo desde el denim; y Gino Passcalli desde la venta directa. No siempre encabezan los titulares, pero sí han formado proveedores, ocupado corredores comerciales y ampliado el mercado.
En una industria donde la visibilidad suele confundirse con relevancia, sus cifras recuerdan una realidad que merece mayor reconocimiento: el desarrollo del retail colombiano no solo ha sido escrito por las marcas que más aparecen en los medios, sino también por empresarios y compañías que durante décadas han abierto tiendas, confeccionado producto, desarrollado proveedores y aprendido a interpretar al consumidor colombiano. Su principal activo quizá no sea el ruido mediático, sino algo mucho más difícil de construir: permanencia, escala, disciplina operativa y cercanía cotidiana con millones de compradores.
Fuente: Mall & Retail

