La adquisición de Plaza Central por parte de Cenco Malls modificó el mapa competitivo de los operadores chilenos en Colombia y reveló el desempeño de un gran centro comercial bogotano. En el tercer trimestre de 2026, sus ventas, ingresos, ocupación y productividad pudieron contrastarse con los indicadores publicados por Parque Arauco y Mallplaza.
Cenco Malls anunció el 25 de marzo de 2026 un acuerdo para adquirir al PEI el 51 % de Plaza Central por aproximadamente $459.000 millones. La operación se perfeccionó en junio y PEI conservó el 49 % de la propiedad. El tercer trimestre fue el primero completo de consolidación en los estados financieros del comprador, aunque la transición operativa concluyó en septiembre y Cenco Malls asumió directamente la administración a partir del 1 de octubre.
Hasta entonces, Plaza Central había permanecido fuera de las comparaciones públicas habituales de desempeño. Su anterior propietario, PEI, divulgaba información financiera de su portafolio, pero no estaba obligado a presentar con la periodicidad las ventas de los locatarios, los ingresos y la productividad individual del centro comercial.
Tres operadores, distintas escalas
De acuerdo con los reportes del tercer trimestre, Parque Arauco lideró en Colombia las ventas de locatarios con $644.628 millones, seguido de Mallplaza con $558.954 millones y Cenco Malls con $226.924 millones. Los tres sumaron aproximadamente $1,43 billones. La clasificación se repitió en ingresos operacionales: $87.848 millones para Parque Arauco, $65.227 millones para Mallplaza y $26.521 millones para Cenco Malls. En ocupación, en cambio Mallplaza encabezó el grupo con 97,2 %, frente a 93,1 % de Parque Arauco y 89,6 % de Cenco Malls.
La comparación exige considerar las diferencias de tamaño y maduración de los portafolios. Este activo representó 56,5 % de las ventas de locatarios y 77,0 % de los ingresos colombianos de Cenco Malls, pese a concentrar 49,1 % de su GLA.
Cuarto lugar en ventas; tercero en ingresos
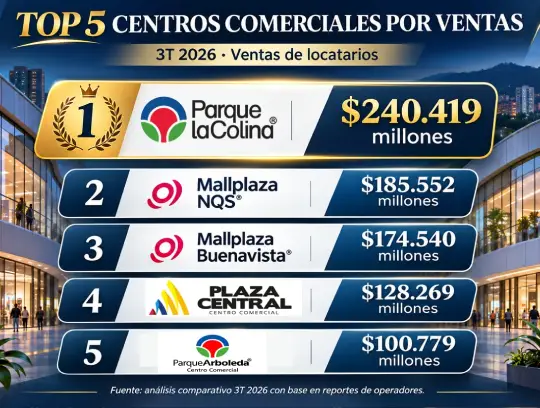
Mall & Retail comparó 13 activos con cifras individuales disponibles en los informes de los operadores. Plaza Central reportó ventas trimestrales por $128.269 millones, equivalentes a $42.756 millones mensuales, y ocupó el cuarto lugar por facturación. Lo antecedieron Parque La Colina ($240.419 millones), Mallplaza NQS ($185.552 millones) y Mallplaza Buenavista ($174.540 millones).
Superó, entre otros, a Parque Arboleda ($100.779 millones), Parque Caracolí ($84.431 millones), Parque Fabricato ($78.751 millones) y Mallplaza Cartagena ($78.070 millones).
Por ingresos operacionales, Plaza Central ascendió al tercer puesto con $20.407 millones en el trimestre y un promedio mensual de $6.802 millones. Solo lo superaron Parque La Colina ($31.845 millones) y Mallplaza NQS ($22.411 millones). Quedó por delante de Mallplaza Buenavista ($15.156 millones), Parque Caracolí ($13.000 millones) y Parque Arboleda ($12.261 millones). La mejor posición en ingresos evidencia una monetización ya destacada, aunque ingreso no equivale a rentabilidad.
Ocupación y potencial de crecimiento
Plaza Central cerró septiembre con ocupación de 93,3 %: tenía alquilados 71.240 m² de sus 76.360 m² de GLA. Esta cifra lo ubicó décimo entre los 13 activos analizados. Los mayores registros correspondieron a Mallplaza Buenavista (99,1 %), Parque La Colina (98,8 %) y Parque Caracolí (97,3 %). Frente a los líderes, Plaza Central cuenta con un margen de comercialización que puede respaldar mayores ingresos futuros.
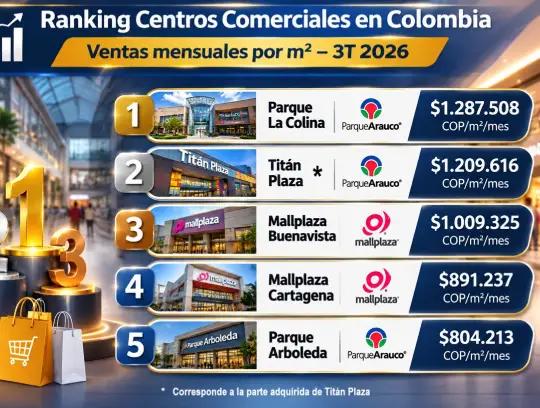
Productividad: el desafío detrás del tamaño Para comparar centros de diferentes dimensiones, Mall & Retail calculó las ventas y los ingresos mensuales por metro cuadrado alquilado: cada valor trimestral en pesos colombianos se dividió entre tres meses y el GLA ocupado. Así, Plaza Central obtuvo ventas mensuales de aproximadamente $600.173 por m² y se situó décimo.
Parque La Colina lideró con $1.287.508 por m², seguido por la participación de Parque Arauco en Titán Plaza ($1.209.616), Mallplaza Buenavista ($1.009.325) y Mallplaza Cartagena ($891.237).
La diferencia es significativa: Plaza Central figura entre los cuatro primeros por ventas totales, pero desciende cuando se mide la intensidad comercial de cada metro ocupado. No constituye una contradicción: un centro comercial puede sumar un alto volumen de ventas por su tamaño y, al mismo tiempo, generar menos ventas por unidad de superficie que activos más productivos. Para estrechar esa distancia será determinante mejorar el rendimiento de los locales existentes, además de ocupar áreas disponibles.
En ingresos mensuales por m² alquilado, Plaza Central alcanzó aproximadamente $95.484 y ocupó el sexto lugar. El liderazgo correspondió a la participación de Parque Arauco en Titán Plaza ($211.347), seguida de Parque La Colina ($170.539), Parque Caracolí ($112.749), Mallplaza Cartagena ($110.277) y Parque Arboleda ($100.381). La ubicación de Plaza Central es más favorable en este indicador que en ventas por m², lo cual apunta a una buena monetización relativa del espacio ocupado; no permite, sin embargo, inferir por sí solo el costo de ocupación de cada locatario.
Lo que la comparación anticipa
Los resultados presentan un balance competitivo con dos caras. Plaza Central ya disputa posiciones altas por volumen de ventas e ingresos, pero todavía se encuentra por debajo de referentes como Parque La Colina, Titán Plaza y Mallplaza Buenavista en productividad comercial.v
También registra menor ocupación que varios de sus competidores. La agenda de Cenco Malls debe combinar comercialización de locales, fortalecimiento de la mezcla de marcas y estrategias que aumenten ventas sin deteriorar el equilibrio económico entre arrendador y comerciantes.
El análisis tiene límites: compara 13 activos con desglose individual publicado, no la totalidad de los centros comerciales de Colombia; en Titán Plaza considera únicamente la participación reportada por Parque Arauco. Los resultados de Cenco Malls se convirtieron de pesos chilenos a colombianos con la tasa promedio informada de 0,29 CLP por COP. Además, las cifras de productividad son cálculos homogéneos sobre GLA alquilado y no necesariamente coinciden con las metodologías de productividad divulgadas por cada compañía.
Esta diferencia entre escala y productividad confirma que los rankings deben leerse en conjunto: las ventas muestran capacidad de atracción, mientras los ingresos y la ocupación describen el aprovechamiento inmobiliario.
Para Leopoldo Vargas Brand CEO de Mall & Retail “La primera fotografía pública de Plaza Central confirma que la compra incorporó a Cenco Malls un activo de peso dentro del comercio bogotano. Su próximo desafío será traducir su escala en una mayor productividad por metro cuadrado y cerrar la brecha de ocupación frente a los líderes. ¿Podrá Plaza Central aprovechar su nueva gestión para escalar posiciones en los próximos trimestres?. Esa debería ser el reto”.
Fuente: Mall & Retail